thailand-market
השקעות בנדל"ן: יד שנייה או פרויקט חדש בפאטאיה
14.9.2026
הכנסה משכירות בשוק היד שנייה בפאטאיה מתחילה מיד לאחר העסקה — מ-10,000 בהט לחודש עבור סטודיו בפראטמנאק, עם תשואה ברוטו של כ-6-11% לשנה. פרויקט חדש אינו מניב שכירות עד למסירת הבניין, אך המחיר ננעל בחוזה ברגע הרכישה, ותשלומים ללא ריבית לתקופה של 18-36 חודשים מגנים על הכסף מפני אינפלציה בזמן הבנייה.
השקעות בנדל"ן: יד שנייה או פרויקט חדש בפאטאיה
בשנה האחרונה השאלה "איפה כדאי להשקיע כסף" נשמעת מקוראים יותר ויותר. הפיקדונות אינם מדביקים את קצב האינפלציה, שוק ההון בלתי צפוי, ונדל"ן בתאילנד נשאר אחד הנכסים הבודדים שזר יכול לרכוש בבעלות מלאה, לקבל ממנו הכנסה במטבע זר, ובמקביל גם לגור בו בעצמו לפחות חלק מהשנה. ב-Apartwell אנחנו מלווים רכישות נדל"ן בפאטאיה כבר חמש שנים, ובמהלך התקופה הזו ליווינו עסקאות בעשרות נכסים — מסטודיו בשוק היד שנייה ועד דירות בפרויקטים חדשים בשלבי בנייה שונים. במאמר הזה — לא דיבורים כלליים, אלא מספרים קונקרטיים על שני התרחישים.

אם לנסח את ההיגיון בקצרה: כסף שפשוט מונח בפיקדון או בחשבון בנק מאבד מכוח הקנייה שלו בכל חודש שבו האינפלציה עולה על הריבית. נדל"ן הוא דרך לנעול את שווי הנכס, ובמקביל — או לקבל הכנסה כבר עכשיו (יד שנייה), או לרכוש לפי המחיר של היום נכס שיהיה שווה יותר עד שהבנייה תסתיים (פרויקט חדש). בהמשך נפרק את שני המסלולים לפי נתונים אמיתיים משוק פאטאיה.
ההיגיון בא לידי ביטוי בהשוואה פשוטה על פני אופק של שנתיים — בלי להתייחס לדירה ספציפית, רק כדי להראות את ההבדל בהתנהגות בין שלושה סוגי נכסים:
| נכס | מה קורה לסכום תוך שנתיים | הכנסה במזומן "כאן ועכשיו" |
|---|---|---|
| פיקדון ברובל | הערך הנומינלי גדל לפי ריבית הפיקדון, כוח הקנייה — לפי ההפרש בין הריבית לאינפלציה, שבשנים האחרונות לרוב שלילי | לא, עד תום תקופת הפיקדון |
| דירת יד שנייה בפאטאיה | מחיר הנכס נע יחד עם שוק הנדל"ן; דמי שכירות מתקבלים מדי חודש, ללא תלות בשער החליפין | כן, כבר מהחודש הראשון לאחר העסקה |
| פרויקט חדש בתשלומים | המחיר ננעל בחוזה בתאריך הרכישה; התשלומים פרוסים לאורך תקופת הבנייה ללא ריבית | לא, עד למסירת הבניין — אך שווי הנכס לא "נשחק" יחד עם האינפלציה, כי הוא ננעל מראש |
אף אחד משלושת האפיקים אינו מושלם בפני עצמו — לפיקדון אין סיכון לאובדן הון, אך גם אין הגנה מפני אינפלציה; לנדל"ן יש מערך יתרונות וחסרונות הפוך. בהמשך — פרטים על שני התרחישים בשוק פאטאיה.
השקעות בנדל"ן בפאטאיה
פאטאיה היא לא בנגקוק ולא פוקט: כאן סף הכניסה נמוך יותר, שיעור השוכרים והקונים דוברי הרוסית גבוה יותר, ויש אזורים כמו פראטמנאק שהפכו בפועל ל"רחוב הרוסי" — עם ביקוש מתאים לשכירות מבני התפוצה עצמם. לפי ניתוח שוק הנדל"ן התאילנדי לשנת 2026, מחוז צ'ונבורי, שאליו שייכת פאטאיה, מוביל במספר העסקאות עם זרים מכל המחוזות במדינה — כ-36% מכלל העברות הבעלות לרוכשים זרים בכל המדינה, גם על רקע התקררות כללית של השוק בכ-17% משנה לשנה. זו גם בשורה טובה (הביקוש חי) וגם תזכורת מפוכחת: שוק הנדל"ן מחזורי, לא צומח בקו ישר.
שוק יד שנייה: הכנסה משכירות מיד לאחר הרכישה
היתרון המרכזי של שוק היד שנייה הוא זמן. קנית דירה, קיבלת אותה בפרוטוקול מסירה, מצאת שוכר — ומאותו רגע הנכס עובד בשבילך, לא בשביל היזם. בלי בנייה, בלי המתנה למסירה.
לפי נתוני שוק רחבים לשנת 2026, מחירי היד שנייה בפאטאיה נראים כך: באזור וונגמאט — 90,000-180,000 בהט למ"ר, במרכז פאטאיה — 60,000-150,000 בהט למ"ר, בג'ומטיין — 55,000-130,000 בהט למ"ר, בנאג'ומטיין ובבנגסארה — 45,000-90,000 בהט למ"ר. התשואה הברוטו הממוצעת משכירות ארוכת טווח בשוק הכללי עומדת על 6-10% לשנה, ובנכסים מסוימים על קו החוף הראשון — עד 10%. אלה נתוני ייחוס לפי השוק, לא הבטחה למספר מסוים בנכס ספציפי.
לעומת זאת, את הנתונים הבאים אנחנו יכולים לאשר מתוך המידע הפנימי שלנו, ולא רק כהערכת שוק כללית: בתיק הנכסים של Apartwell בפראטמנאק סטודיו נמכר החל מ-1,100,000 בהט, דירת חדר אחד — החל מ-1,800,000 בהט, דירת שני חדרים — החל מ-2,700,000 בהט, ואנחנו עצמנו משכירים דירות דומות לטווח ארוך החל מ-10,000, 14,000 ו-18,000 בהט לחודש בהתאמה. נפרק את התשואה על סטודיו כאפיק הכניסה הזול ביותר:
| מדד | ערך |
|---|---|
| מחיר רכישת סטודיו בפראטמנאק | החל מ-1,100,000 בהט |
| שכירות לחודש | החל מ-10,000 בהט |
| הכנסה ברוטו לשנה | 120,000 בהט |
| בניכוי דמי ניהול (CAM), מס רכוש, עמלת חברת ניהול על השכרה | כ-47,000 בהט לשנה |
| הכנסה נטו לשנה | כ-73,000 בהט |
| תשואה ברוטו | כ-10.9% לשנה |
| תשואה נטו (לאחר הוצאות) | כ-6.6% לשנה |
זוהי תשואה מחושבת, לא מובטחת: היא נבנתה לפי שיטת "הכנסה ברוטו פחות סעיפי הוצאה מאושרים", על בסיס מחירים אמיתיים, לא ממוצעים, מתוך תיק הנכסים שלנו, אך המספר הסופי עבור דירה מסוימת תלוי במהירות מציאת השוכר, במצב הגימור ובשינויים בתעריף ה-CAM באותו בניין. חשוב גם מה קורה לכסף השוכר מיד: בעוד פרויקט חדש עדיין בבנייה, דירת יד שנייה כבר מניבה את אותם 6,000 בהט נטו לחודש — וזה בדיוק מקרה שבו היתרון הקונקרטי קשור לרכישה דרך Apartwell, כי אנחנו לוקחים את הנכס לניהול ופותרים את בעיית איתור השוכר, במקום להשאיר את הרוכש להתמודד עם זה לבד.
עונתיות: מתי להשכיר לטווח ארוך ומתי לטווח קצר
התשואה שחושבה למעלה היא תרחיש שמרני של שכירות ארוכת טווח: חוזה אחד ל-6-12 חודשים, תעריף יציב ללא תלות בעונה. לפאטאיה יש גם תרחיש שני, שבעונה הגבוהה מניב הרבה יותר, אבל דורש ניהול פעיל.
העונה התיירותית הגבוהה בתאילנד היא בערך מנובמבר עד מרץ, כשמזג האוויר היבש ומיעוט הגשמים מושכים את הזרם הגדול ביותר של תיירים; העונה הנמוכה — ממאי עד אוקטובר, בתקופת גשמי המונסון. בנכסים שאנחנו מפרסמים ב-Booking.com, Agoda, Airbnb ו-Expedia דרך מנהל הערוצים העצמאי שלנו Exely, התעריף היומי בעונה הגבוהה עולה בדרך כלל בכמה מונים על המקבילה של שכירות ארוכת טווח לאותה תקופה, ואילו בעונה הנמוכה לרוב עדיף שוכר יחיד לטווח ארוך מאשר ימים ריקים בין הזמנות קצרות. אסטרטגיה הגיונית עבור משקיע שלא גר בפאטאיה באופן קבוע היא לא לבחור פורמט אחד מראש לכל השנה, אלא להטיל על חברת הניהול לעבור בין שכירות יומית לארוכת טווח לפי העונה — וזה בדיוק מה שהחלק הניהולי של Apartwell עושה מדי יום עבור תיק הנכסים שלו בפראטמנאק.
פרויקטים חדשים בפאטאיה: תשלומים 0% ולמה כסף בפיקדון מאבד מערכו
זהו הפרק שבשבילו קוראים רבים פתחו את המאמר, אז — ישר למנגנון, בלי הקדמות.
אצל רוב היזמים בפאטאיה חוזה השותפות בפרויקט חדש בנוי לפי אותו היגיון, ללא תלות בפרויקט הספציפי:
- 10-20% מהמחיר — תשלום בעת חתימת החוזה (לרוב מחולק לדמי הזמנה של 1-3% ותשלום ראשון);
- 20-30% מהמחיר — בחלקים שווים, מדי חודש או רבעון, לאורך כל תקופת הבנייה;
- 50-70% מהמחיר — תשלום סופי במסירת הבניין, במקביל להעברת הבעלות במשרד רישום המקרקעין.
הפרט המרכזי שרבים מפספסים: על התשלומים האלה לא נצברת ריבית. הבנק התאילנדי כלל לא נכנס לתמונה — זהו חוזה ישיר בין הרוכש ליזם, ולכן אין ריבית אשראי, אין בדיקת היסטוריית אשראי ואין עמלת בנק. זה ההבדל המהותי בין תשלומים על פרויקט חדש למשכנתה: אינך משלם ליזם עמלה על כך שאתה משלם בהדרגה, אלא את הסכום המלא בלבד.
משך הבנייה של פרויקט טיפוסי בפאטאיה הוא 18-36 חודשים. המלצה ישרה שכדאי לזכור בתכנון התקציב: הוסיפו עוד 3-6 חודשים מעבר לתאריך המסירה המוצהר של היזם. לוחות הזמנים בבנייה בתאילנד, כמו כמעט בכל מקום, נדחים לעיתים קרובות יותר ממה שהם עומדים בהם, ויזם הגון בדרך כלל כולל בחוזה סנקציות במקרה כזה — אבל גם את זה כדאי לבדוק לפני החתימה, לא אחריה.
ועכשיו — הסיבה האמיתית לשקול פרויקט חדש כהשקעה, ולא רק כדרך לפרוס תשלום. המחיר בחוזה השותפות ננעל ברגע החתימה ואינו נבחן מחדש, גם אם השוק יעלה בזמן הבנייה. והכסף שעדיין לא הועבר לפי לוח הזמנים, כל אותו זמן, יושב בפיקדון או ממשיך לעבוד במקום אחר — מאבד מכוח הקנייה שלו לפי שיעור האינפלציה, במקום "להיקפא" בפרויקט במחיר של היום, לא של מחר. ההבדל בין המחיר בשלב חפירת היסודות למחיר בשלב המסירה — זהו בדיוק החלק בתשואה של פרויקט חדש שהשוק היד שנייה לא יכול להציע: אי אפשר לקנות דירה מוכנה "לפי המחיר של אתמול".
זה לא סכמה תיאורטית — כך זה נראה בפרויקט אמיתי מתיק הנכסים הנוכחי של Apartwell, אם נחזיק בראש תקציב כניסה של כ-3,000,000 רובל (לפי שער בנק רוסיה זה כ-1,180,000 בהט):

Love IT Wongamat Beach Condominium — פרויקט של היזם Global Top Group בוונגמאט, 8 קומות, מסירה ב-2030. מחיר מהיזם: סטודיו (~26 מ"ר) — 2,678,000 בהט, דירת חדר אחד (~39 מ"ר) — 4,017,000 בהט, דירת שני חדרים (~52 מ"ר) — 5,356,000 בהט (103,000 בהט למ"ר). מקדמה להזמנה — 100,000 בהט.
בפרויקט הזה, כמו ברוב הפרויקטים החדשים בפאטאיה, לוח התשלומים שונה עבור מכסת הזרים (Foreign Quota, FQ) ומכסת התאילנדים (Thai Quota, TQ) — לרוכש זר דרושה בדיוק סכימת ה-FQ:
| שלב (מכסת זרים, FQ) | % מהמחיר | סטודיו, 2,678,000 בהט | 1BR, 4,017,000 בהט |
|---|---|---|---|
| בהזמנה | 30% | 803,400 בהט (≈ 2,044,000 ₽) | 1,205,100 בהט (≈ 3,066,000 ₽) |
| בתשלומים על פני 24 חודשי בנייה, 6 תשלומים כל 4 חודשים, ללא ריבית | 50% | 1,339,000 בהט, 223,167 בהט כל 4 חודשים | 2,008,500 בהט, 334,750 בהט כל 4 חודשים |
| בהעברת הבעלות | 20% | 535,600 בהט | 803,400 בהט |
כאן ניכר ניואנס שקל לפספס: לפי מכסת הזרים (FQ) בכניסה משלמים יותר מאשר לפי המכסה התאילנדית (TQ — שם דמי ההזמנה הם רק 20%), אך התשלום הסופי במסירה קטן יותר — 20% לעומת 50% ב-TQ. לרוכש זר עדיף לא לנסות "להתאים את עצמו" לסכימה התאילנדית, אלא לתכנן מראש את התקציב לפי תנאי ה-FQ, שהם היחידים הזמינים לו. בתקציב של 3 מיליון רובל עבור דירת חדר אחד בפרויקט הזה, התשלום הראשון מכוסה כמעט במדויק — 1,205,100 בהט ≈ 3,066,000 ₽.
Love IT Wongamat אינו הפרויקט היחיד בעבודה של Apartwell. הנה שלושה פרויקטים מתיק הנכסים הנוכחי ברמות מחיר שונות, כדי להראות טווח, לא נקודה אחת:
| פרויקט | אזור | יזם | מחיר החל מ | מסירה | סכימת FQ (לזרים) |
|---|---|---|---|---|---|
| Love IT Wongamat Beach Condominium | וונגמאט | Global Top Group | 2,678,000 בהט (סטודיו) | 2030 | 30% / 50% על 24 חודשים / 20% |
| The Riviera California | מרכז פאטאיה | The Riviera Group | 2,807,000 בהט (סטודיו) | 2029 | 35% / 15% ב-18 תשלומים / 50% |
| The Riviera Santa Monica | ג'ומטיין | The Riviera Group | 5,516,000 בהט (1BR) | רבעון IV 2028 | 35% / 15% ב-18 תשלומים / 50% |

הסכימה של שני פרויקטי The Riviera בנויה אחרת מזו של Love IT: תשלום גבוה יותר בהזמנה (35% לעומת 30%) ותקופת תשלומים קצרה משמעותית (18 תשלומים במקום 24 חודשים במרווחים של 4 חודשים), אך התשלום הסופי במסירה זהה — 50%. ב-Santa Monica, מלבד דירות, יש גם יחידות תלת-חדריות ופנטהאוזים בקומות העליונות — זה כבר לא מגזר תקציבי, אלא הגבול העליון של הטווח בהשוואה ל-Love IT. תנאים מדויקים וזמינות יחידות פנויות בכל פרויקט מתעדכנים בעת הפנייה — הזמינות של קומות ותוכניות ספציפיות משתנה עם התקדמות המכירות.
מאיפה מגיעה עליית המחיר עד למסירה. אנחנו במכוון לא מציגים כאן אחוז עלייה קונקרטי "מיסודות למסירה" — עבור כל פרויקט ספציפי המספר הזה שונה ותלוי בקצב המכירות, באזור ובמצב הכללי של השוק ברגע המסירה, והבטחת אחוז קבוע מראש הייתה חסרת אחריות. אבל המנגנון שלפיו המחיר בדרך כלל עולה שקוף למדי: היזם מוכר את היחידות הראשונות בזול כדי לגייס מהר הון תפעולי בתחילת הבנייה, ועם התקדמות מוכנות הבניין והתקרבות למסירה מעלה את המחיר ליחידות שנותרו — בחלקו בשל עליית עלויות חומרי הבנייה וכוח האדם לאורך החודשים, ובחלקו כי דירה כמעט מוכנה קל יותר למכור מאשר בור יסודות. מי שנכנס לפרויקט בתחילתו במחיר קבוע נמצא בקצה השני של הדינמיקה הזו: המחיר שלו כבר לא משתנה, בעוד המחיר לרוכשים חדשים ממשיך לעלות יחד עם שלב המוכנות של הבניין.
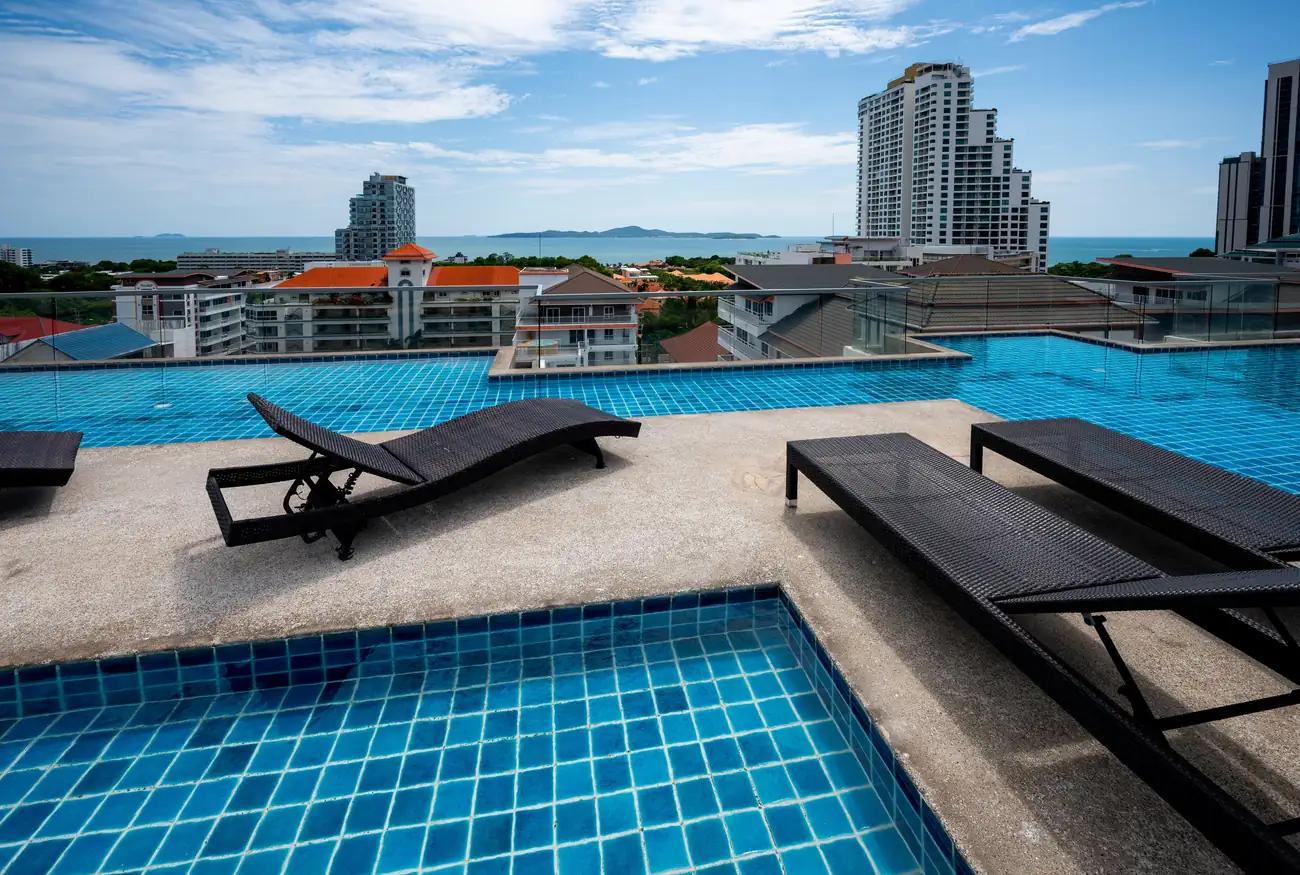
מה כדאי יותר: יד שנייה או פרויקט חדש — השוואה בתקציב החל מ-3 מיליון רובל
תשובה חד-משמעית של "דבר אחד תמיד עדיף" אין כאן, ומי שנותן כזאת בדרך כלל מוכר משהו ספציפי. ההבדל הוא במה שאתה מקבל מיד, ובמה שאתה מקבל רק אחר כך.
| שוק יד שנייה | פרויקט חדש | |
|---|---|---|
| מתי מופיעה הכנסה משכירות | מיד לאחר העסקה | רק לאחר מסירת הבניין (18-36 חודשים) |
| איך נקבע המחיר | לפי השוק, בתאריך העסקה | ננעל בחוזה, לא משתנה עד המסירה |
| עומס על התקציב | כל הסכום בבת אחת (או משכנתה בריבית תאילנדית, שקשה יותר לזרים) | פרוס לאורך תקופת הבנייה, ללא ריבית |
| מה רואים לפני הרכישה | דירה אמיתית, בניין אמיתי, שכנים אמיתיים | פרויקט, דירת דוגמה, מוניטין היזם |
| תקציב כניסה נוח החל מ-3 מיליון ₽ (≈1,180,000 בהט) | עלות מלאה של סטודיו בפראטמנאק | תשלום ראשון לפי סכימת FQ עבור 1BR ב-Love IT Wongamat |
הניסיון שלנו בפראטמנאק מראה: למי שחשוב תזרים מזומנים כאן ועכשיו — למשל, כדי שהשכירות תכסה חלק מהוצאות המחיה בתאילנד — מתאים בדרך כלל סטודיו או דירת חדר אחד בשוק היד שנייה. למי שלא מתכנן עדיין לעבור ורואה ברכישה דרך לשמר ולהגדיל הון תוך 2-3 שנים, מתאים לרוב פרויקט חדש עם תשלומים: הכסף מפוזר בזמן, לא קפוא בתשלום אחד. יש גם וריאנט שלישי, הנפוץ ביותר בפועל — שילוב: סטודיו ביד שנייה להכנסה כבר עכשיו, בתוספת פרויקט חדש בתשלומים כהשקעה לטווח בינוני, ממומן בדיוק מאותו רווח שכירות.
מניע נוסף, שקוראים מנסחים בקול פחות, אך שוקלים כמעט תמיד — פיזור לפי מטבע ומדינה. נכס בתאילנד, הרשום על שם פרטי במשרד רישום המקרקעין התאילנדי, אינו תלוי במה שקורה עם פיקדונות ברובל או עם בנק מסוים בתוך מדינה אחת. זה לא מבטל את הסיכונים העצמאיים של השוק התאילנדי — סיכון מטבע, סיכון נזילות במכירה חוזרת, סיכון רגולטורי — אבל אלה סיכונים מסוג אחר, וחשוב, לא מתואמים ישירות עם הסיכונים של פיקדון ברובל. בדיוק בגלל זה נדל"ן בפאטאיה עבור רבים מלקוחותינו הוא לא ההשקעה היחידה, אלא חלק מתיק, לצד חסכונות ברובל ובמט"ח בתוך המדינה.
השקעות בנדל"ן בתאילנד: כללים כלל-ארציים
כל האמור למעלה נגע לפאטאיה כעיר, אבל רכישת נדל"ן על ידי זר בתאילנד מוסדרת בכללים כלל-ארציים — זהים בין אם מדובר בפאטאיה, פוקט או בנגקוק, וכדאי להכיר אותם לפני הפקדת המקדמה, לא אחריה.
מכסת 49%. זר יכול להחזיק בקונדומיניום בתאילנד בבעלות מלאה (freehold) — ללא הגבלות לפי סוג ויזה או משך שהייה במדינה. ההגבלה היחידה: בבניין מגורים אחד יכולים להיות בבעלות זרים בסך הכל לא יותר מ-49% מכלל שטח היחידות, יתר 51% חייבים להיות בבעלות אזרחים או גופים משפטיים תאילנדיים. בפועל, לפני הזמנת יחידה ספציפית המחלקה המשפטית של הקונדומיניום מבררת שהמכסה טרם מוצתה — וזה השלב הראשון בשרשרת הרכישה, לא פורמליות "לבדוק אחר כך".
אם המכסה בבניין מוצתה. האלטרנטיבה הסטנדרטית והתקינה משפטית היא שכירות ארוכת טווח (leasehold) לתקופה של 30 שנה עם אפשרות הארכה, הנרשמת במשרד רישום המקרקעין באופן רשמי בדיוק כמו בעלות freehold, פשוט עם היקף זכויות שונה. חלק מהסוכנויות מציעות לזרים רישום דרך חברה תאילנדית כדרך לעקוף את מכסת ה-49% ולקבל בפועל freehold על בית או קרקע — אנחנו ב-Apartwell לא מציעים ללקוחות סכימות כאלה: הן דורשות בעלי מניות תאילנדיים פיקטיביים, נכנסות תדיר לבדיקות, ויוצרות סיכון משפטי לא פרופורציוני לחיסכון לעומת אלטרנטיבת leasehold.
איך העסקה מתבצעת בפועל. הזמנת הנכס עם מקדמה ← בדיקת מכסת ה-49% והניקיון המשפטי של הנכס, כולל סוג הבעלות (Chanote — הבעלות המהימנה ביותר, רשומה במלואה על הקרקע והבניין) ← העברת סכום הרכישה מחו"ל לבנק תאילנדי, עם הוצאת אישור FET (Foreign Exchange Transaction) חובה בהעברות מעל 50,000 דולר ארה"ב, או מכתב Tor Tor 3 עבור סכומים קטנים יותר — מסמך זה מאשר למשרד רישום המקרקעין שהכסף הגיע מחו"ל במיוחד לרכישת הנדל"ן, ובלעדיו העסקה לא נרשמת ← רישום הבעלות במשרד רישום המקרקעין (Land Department) לפי מיקום הנכס.
מיסים. ברכישת קונדומיניום על ידי זר, נטל המס מורכב ממספר אגרות קטנות, שברוב העסקות בפאטאיה מתחלקות בהסכמה בין הרוכש למוכר, או מועברות ליזם ברכישה ראשונית: אגרת רישום העברת בעלות (בדרך כלל 2% משווי השמאי), אגרת בולים או מס עסקי מיוחד (בהתאם למשך הבעלות של המוכר), ומס הכנסה של המוכר, המחושב לפי מדרגות פרוגרסיביות משווי שמאי ומשך הבעלות. ברכישת פרויקט חדש ישירות מהיזם, האגרות האלה בדרך כלל כבר כלולות בתנאי החוזה או מצוינות בשורה נפרדת — כדאי לברר זאת לפני החתימה, לא אחרי.
מיסים במכירה חוזרת בעתיד. אם הנכס נמכר תוך 5 השנים הראשונות לבעלות, נגבה בנוסף מס עסקי מיוחד — כ-3.3% ממחיר העסקה או משווי השמאי, לפי הגבוה. בבעלות של מעל 5 שנים, במקומו חל אגרת בולים — כ-0.5%. זה הסעיף שמשקיעים בפרויקטים חדשים לרוב מגלים רק בשלב המכירה החוזרת: אם התוכנית היא להיכנס לפרויקט חדש ולמכור מיד לאחר המסירה, הגיוני לכלול מס זה בתחזית התשואה מראש, לא בדיעבד.
סיכוני פרויקט חדש ואמינות היזם — וכיצד לצמצם אותם
ההתנגדות שנשמעת הכי הרבה: "מה אם הבנייה תיעצר" או "מה אם היזם יתברר כלא אמין". שני הסיכונים אמיתיים, ושניהם ניתנים לבדיקה לפני, לא אחרי, שהכסף כבר הועבר.
סיכון עיכוב במסירה. מצומצם על ידי הוספת מרווח של 3-6 חודשים מעבר לתאריך המוצהר בתכנון תקציב ומעבר, וכן בדיקה האם בחוזה מפורטות סנקציות ליזם על עיכוב — אצל חברות הגונות זו פרקטיקה סטנדרטית, לא חריג לפי בקשה.
סיכון אמינות היזם. נבדק לפי היסטוריית הפרויקטים שהחברה כבר השלימה — כמה פרויקטים הושלמו, האם עמדה בלוחות זמנים, האם יש חוות דעת של רוכשים קודמים — וכן האם החוזה נערך לפי הטופס הסטנדרטי המאושר על ידי רשות הגנת הצרכן התאילנדית (Office of the Consumer Protection Board), ולא לפי תבנית פרטית של היזם עם ניסוחים נוחים יותר עבורו. זה הסעיף שלוקח חמש דקות לבדוק ומצמצם חלק גדול מהסיכון לשנים קדימה.
סיכון במכירת הנכס בעתיד. זהה לשוק היד שנייה ולפרויקט החדש: הנזילות של הנכס במכירה חוזרת תלויה באזור ובסוג הבניין. פראטמנאק, ג'ומטיין ומרכז פאטאיה הם אזורים עם ביקוש יציב בקרב רוכשים דוברי רוסית ואסייתיים, מה שמפחית את הסיכון הזה לעומת מיקומים פחות מוכרים.
בפועל, לפני שאנחנו ממליצים ללקוח על נכס — בין אם יד שנייה או פרויקט חדש — אנחנו ב-Apartwell עוברים על אותה רשימת בדיקה: (1) סוג הבעלות והניקיון שלה במשרד רישום המקרקעין; (2) יתרת מכסת ה-49% בבניין; (3) קיום גוף משפטי רשום של היזם והיסטוריית הפרויקטים הקודמים שלו; (4) צורת החוזה — סטנדרטית או נוסח פרטי של היזם; (5) מצב הבנייה בפועל באתר (עבור פרויקט חדש) — לפי תמונות, ובמידת האפשר, ביקור אישי, לא רק לפי מצגת היזם; (6) תעריף ה-CAM בפועל והיסטוריית העדכונים שלו בבניין הזה; (7) עבור יד שנייה — מצב מערכות התשתית וקיום חובות תשלומי ועד שטרם נפרעו על ידי הבעלים הנוכחי, שאחרת יעברו יחד עם הדירה. זו לא הבטחה להיעדר סיכון, אבל בדיוק החלק של העבודה שבגללו כדאי לבצע עסקה דרך סוכנות, לא ישירות מול מוכר או יזם ללא בדיקה עצמאית.
איך להשאיר בקשה לבחירת נכס ב-Apartwell
אנחנו בשוק פאטאיה כבר חמש שנים, ובמהלך הזמן הזה סייענו במעבר ליותר מ-250 לקוחות — ולרבים מהם בחרנו גם את הנכס הראשון להשקעה. אם הגעתם עד לכאן, כנראה שכבר גיבשתם הבנה איזה כיוון — יד שנייה, פרויקט חדש, או שילוב ביניהם — קרוב יותר למצב שלכם. עכשיו אין צורך להתמודד עם זה לבד.
השאירו בקשה — ואנחנו נבחר נכסים קונקרטיים לפי התקציב והמטרה שלכם (הכנסה כבר עכשיו או צמיחת הון), נבדוק את מכסת ה-49% והניקיון המשפטי, נאמת את לוח התשלומים בפועל אם מדובר בפרויקט חדש, וניתן ליווי מלא לעסקה מההזמנה ועד רישום הבעלות. אם המטרה היא הכנסה משכירות, לאחר הרכישה אנחנו לוקחים את הנכס לניהול, בדיוק כפי שאנחנו עושים עבור תיק הנכסים שלנו בפראטמנאק.
בבקשה מספיק לציין תקציב משוער ומה חשוב יותר — הכנסה כבר עכשיו או צמיחת שווי עד מועד מסוים: את השאר נברר בשיחה, כולל אופק הזמן (האם הדירה נחוצה לכם עצמכם לפחות חלק מהשנה, או שזו רכישה השקעתית טהורה ללא מגורים אישיים). התשובה מגיעה בדרך כלל תוך יום עבודה, וההחלטה על נכס ספציפי מתקבלת רק לאחר שתראו נתונים מאומתים עליו, לא ייחוסי שוק כלליים כמו שהובאו במאמר הזה.
לתקשורת איתנו: WhatsApp/Telegram +66 95 174 7888. Apartwell מפורסם גם בפלטפורמות בינלאומיות גדולות — Ostrovok, Trip.com ו-Booking.com — כך שחלק מהנכסים שלנו, ואת אופן העבודה שלנו עם אורחים ושוכרים, אפשר לראות במו עינינו עוד לפני הפנייה.
*גילוי נאות לגבי תשואה. כל הנתונים של תשואה וצמיחת שווי במאמר זה הם נתוני שוק ממוצעים לשנת 2026 לפי סקרי ענף פתוחים של שוק הנדל"ן בפאטאיה, וכן חישובים מבוססים על מחירים ותעריפי שכירות מאומתים בפועל של Apartwell בפראטמנאק. זו אינה הבטחת הכנסה עבור נכס ספציפי כלשהו: התשואה המדויקת תלויה במיקום, במצב הנכס, בעונתיות, בתפוסה ובשינויים בתנאי השוק. מומלץ לקבל החלטה על רכישת נדל"ן כהשקעה לאחר התייעצות עם יועץ פיננסי ומשפטי עצמאי, בפרט אם סכום ההשקעה משמעותי עבור התקציב האישי שלכם.*
שאלות נפוצות
- מה כדאי יותר בפאטאיה — לקנות דירה בשוק היד שנייה או בפרויקט חדש?
- זה תלוי במטרה. יד שנייה מתחילה להניב הכנסה משכירות מיד לאחר העסקה — סטודיו בפראטמנאק החל מ-1,100,000 בהט, עם שכירות החל מ-10,000 בהט לחודש, נותן תשואה ברוטו של כ-10-11% לשנה. פרויקט חדש לא מושכר עד למסירת הבניין, אבל המחיר ננעל בחוזה בעת הרכישה ולא עולה יחד עם הבנייה, ותשלומים ללא ריבית לתקופה של 18-36 חודשים מאפשרים לצבור את יתרת הסכום מבלי לשלם ריבית לבנק. למי שזקוק להכנסה כאן ועכשיו, מתאימה בדרך כלל יד שנייה; למי שמצפה לעליית שווי עד המסירה ויש לו זמן — פרויקט חדש.
- איך פועלים תשלומי 0% על פרויקטים חדשים בפאטאיה?
- הסכימה הטיפוסית אצל יזמים בפאטאיה: 10-20% מהמחיר — תשלום בעת חתימת החוזה, 20-30% — בחלקים שווים מדי חודש או רבעון לאורך כל תקופת הבנייה (בדרך כלל 18-36 חודשים), ו-50-70% — תשלום סופי במסירת הבניין ורישום הבעלות. אין ריבית על התשלומים: הבנק התאילנדי אינו חלק מהסכימה, ואין בדיקת היסטוריית אשראי. לוח התשלומים המדויק שונה בכל פרויקט, ואנחנו ב-Apartwell מוודאים אותו לפני החתימה.
- האם זר יכול לקנות נדל"ן בתאילנד ומה זו מכסת 49%?
- כן, זר יכול להחזיק בקונדומיניום בתאילנד בבעלות מלאה (freehold) ללא הגבלות לפי סוג ויזה. ההגבלה היחידה היא מכסת 49%: לזרים יכולים להיות בבעלותם לא יותר מ-49% מכלל שטח היחידות בבניין אחד, יתר 51% חייבים להיות בבעלות אזרחים או חברות תאילנדיות. לפני הרכישה חובה לבדוק אם המכסה בבניין הספציפי לא מוצתה — זה נעשה על ידי פנייה למחלקה המשפטית של הקונדומיניום לפני הפקדת המקדמה.
- מהי התשואה משכירות של נדל"ן בפאטאיה?
- לפי נתוני שוק לשנת 2026, התשואה הברוטו הממוצעת משכירות בפאטאיה עומדת על 6-10% לשנה, ובנכסים מסוימים על קו החוף הראשון — עד 10%. לאחר ניכוי דמי ניהול (CAM), עמלת חברת ניהול ומס רכוש, התשואה נטו הריאלית עומדת בדרך כלל על 3-6% לשנה. אלה נתוני שוק ממוצעים, לא הבטחת הכנסה עבור נכס ספציפי — המספר הסופי תלוי באזור, במצב הדירה, בעונתיות ובתפוסה.
- אילו סיכונים יש ברכישת פרויקט חדש וכיצד לצמצם אותם?
- שני הסיכונים המרכזיים הם עיכוב במסירת הבניין ואמינות היזם. משך הבנייה כמעט תמיד נדחה ב-3-6 חודשים מהתאריך המוצהר, ורצוי לקחת זאת בחשבון מראש. אמינות היזם נבדקת לפי היסטוריית הפרויקטים שכבר הושלמו על ידו, קיום ההיתרים הנדרשים לבנייה, והאם החוזה רשום לפי הטופס הסטנדרטי של רשות הגנת הצרכן התאילנדית, ולא לפי תבנית פרטית של החברה.
- האם תקציב של 3 מיליון רובל מספיק כדי להתחיל להשקיע בנדל"ן בפאטאיה?
- 3 מיליון רובל הם בערך 1,180,000 בהט לפי שער בנק רוסיה, מה שמספיק לרכישה מלאה של סטודיו בשוק היד שנייה בפראטמנאק (החל מ-1,100,000 בהט), או להפקדת התשלום הראשון והחתימה (בדרך כלל 20-25% מהמחיר) עבור פרויקט חדש במגזר בינוני. לרכישה מלאה של פרויקט חדש הסכום הזה לא מספיק — היתרה מכוסה בתשלומים ללא ריבית לאורך תקופת הבנייה.
- איך מתבצעת רכישת נדל"ן בפאטאיה דרך Apartwell?
- הזמנת הנכס עם הפקדת מקדמה ← בדיקת מכסת ה-49% והניקיון המשפטי (Chanote, מעמד הבניין) ← העברת הסכום מחו"ל עם הוצאת אישור FET או Tor Tor 3, המאשר שהכסף הגיע במטבע זר במיוחד לרכישת הנדל"ן ← רישום הבעלות במשרד רישום המקרקעין (Land Department). Apartwell מלווה כל שלב, ולאחר העסקה לוקח את הנכס לניהול אם דרושה הכנסה משכירות.
המידע הבא הוא כללי ומיועד למטרות לימודיות בלבד, ונאסף ממקורות פומביים נכון ל-14.9.2026. אין לראות בו ייעוץ משפטי או ייעוץ מס, והוא אינו מחליף בדיקה של המצב הספציפי שלכם על ידי עורך דין תאילנדי מוסמך. שיעורי המס, הסכומים והדרישות המשפטיות בתאילנד עשויים להשתנות — יש לוודא את התנאים העדכניים מול יועץ משפטי עצמאי לפני חתימה על כל מסמך.
מאמרים קשורים

thailand-market
שוק הקונדו בפאטאיה לגמלאים: מה שקונים זרים צריכים לדעת ב-2026
גמלאים נותרים אחת מקבוצות הקונים היציבות ביותר בשוק הקונדו של פאטאיה, אך כללי הוויזה שעליהם מתבססת שהותם הארוכה הוחמרו. הנה מה שקונה בגיל הפרישה צריך להבין לגבי מימון, ביטוח והיכן מתרכז הביקוש לאורך חוף המזרח.
thailand-market
מדוע שיעור דחיית משכנתאות של 40-70% מעצב מחדש את שוק הקונדומיניומים בתאילנד
בנקים תאילנדים דוחים עד שבעה מתוך עשרה בקשות למשכנתא עבור דירות בטווח המחירים הנמוך, מה שחונק את הביקוש המקומי - בעוד רוכשים זרים ממשיכים להעביר בעלות על קונדומיניומים בבנגקוק, פוקט ופאטאיה. הנה מה שמשמעות משבר הדחייה עבור מי שקונה במזומן.
thailand-market
שוק הנדל"ן בתאילנד 2025-2026: העברות דירות, מכסת זרים ומחירים בפאטאיה
העברות הדירות ברחבי המדינה ירדו לאורך 2025, בעוד קונים זרים שמרו על נתח השוק שלהם ומחירי פאטאיה המשיכו לטפס. הנה מה שהנתונים אומרים לכל מי שקונה נכס בתאילנד כעת.