thailand-market
Investir dans l'immobilier : ancien ou neuf à Pattaya
14/09/2026
Le revenu locatif dans l'ancien à Pattaya démarre dès la signature — à partir de 10 000 baht par mois pour un studio à Pratumnak, soit une rentabilité brute d'environ 6-11% par an. Le neuf ne génère aucun loyer avant la livraison, mais le prix est figé dans le contrat au moment de l'achat, et le paiement échelonné sans intérêts sur 18-36 mois protège l'argent de l'inflation pendant la construction.
Investir dans l'immobilier : ancien ou neuf à Pattaya
Depuis un an, la question « où placer son argent » revient plus souvent qu'avant chez nos lecteurs. Les dépôts bancaires ne suivent pas l'inflation, les marchés financiers restent imprévisibles, et l'immobilier en Thaïlande demeure l'un des rares actifs qu'un étranger peut détenir en pleine propriété, qui génère un revenu en devise, tout en pouvant y habiter lui-même une partie de l'année. Chez Apartwell, nous accompagnons des achats immobiliers à Pattaya depuis cinq ans, et nous avons suivi des dizaines de transactions — des studios sur le marché de l'ancien aux appartements en programmes neufs à différents stades d'avancement. Cet article ne propose pas de considérations générales, mais des chiffres concrets pour les deux scénarios d'investissement.

En résumé : l'argent qui dort sur un compte ou un livret perd du pouvoir d'achat chaque mois où l'inflation dépasse le taux de rémunération. L'immobilier permet de figer la valeur d'un actif tout en générant soit un revenu immédiat (ancien), soit un actif acheté au prix d'aujourd'hui qui vaudra plus cher une fois la construction terminée (neuf). Voyons les deux options avec des chiffres réels du marché de Pattaya.
La logique se voit clairement sur un horizon de deux ans — sans référence à un bien précis, juste pour illustrer le comportement de trois types d'actifs :
| Actif | Ce qui se passe sur 2 ans | Revenu « ici et maintenant » |
|---|---|---|
| Dépôt bancaire en roubles | Le capital croît au taux du dépôt, le pouvoir d'achat évolue selon l'écart entre ce taux et l'inflation, souvent négatif ces dernières années | Non, jusqu'à échéance du dépôt |
| Appartement ancien à Pattaya | Le prix évolue avec le marché immobilier ; le loyer est perçu chaque mois, indépendamment des taux de change | Oui, dès le premier mois après la transaction |
| Programme neuf en paiement échelonné | Le prix est figé par contrat à la date d'achat ; les versements sont étalés sur la durée du chantier, sans intérêts | Non, jusqu'à la livraison — mais la valeur de l'actif ne « fond » pas avec l'inflation puisqu'elle est fixée à l'avance |
Aucune des trois options n'est parfaite en soi : le dépôt bancaire n'a pas de risque de perte en capital, mais aucune protection contre l'inflation ; l'immobilier présente l'ensemble inverse d'avantages et d'inconvénients. Voyons maintenant les détails des deux scénarios sur le marché de Pattaya.
Investir dans l'immobilier à Pattaya
Pattaya n'est ni Bangkok ni Phuket : le ticket d'entrée y est plus bas, la part d'acheteurs et de locataires russophones plus élevée, et certains quartiers comme Pratumnak sont devenus ces dernières années une véritable « rue russe », avec une demande locative correspondante émanant de cette même diaspora. Selon les données d'analyse du marché immobilier thaïlandais pour 2026, la province de Chonburi, dont dépend Pattaya, arrive en tête du nombre de transactions avec des étrangers parmi toutes les provinces du pays — environ 36% de tous les transferts de titres de propriété à des acheteurs étrangers, et ce malgré un ralentissement général du marché d'environ 17% sur un an. C'est à la fois une bonne nouvelle (la demande est toujours là) et un rappel de bon sens : le marché immobilier est cyclique, pas linéaire.
Le marché de l'ancien : un revenu locatif dès l'achat
Le principal atout de l'ancien, c'est le temps. On achète le bien, on le réceptionne, on trouve un locataire — et dès cet instant, le bien travaille pour vous, et non pour le promoteur. Pas de chantier, pas d'attente de livraison.
Selon les données générales du marché en 2026, les prix dans l'ancien à Pattaya se présentent ainsi : quartier de Wongamat — 90 000-180 000 THB/m², Pattaya Centre — 60 000-150 000 THB/m², Jomtien — 55 000-130 000 THB/m², Na Jomtien et Bang Saray — 45 000-90 000 THB/m². La rentabilité locative brute moyenne pour l'ensemble du marché se situe entre 6 et 10% par an, jusqu'à 10% pour certains biens en front de mer. Ce sont des repères de marché, pas une promesse de chiffre pour un bien précis.
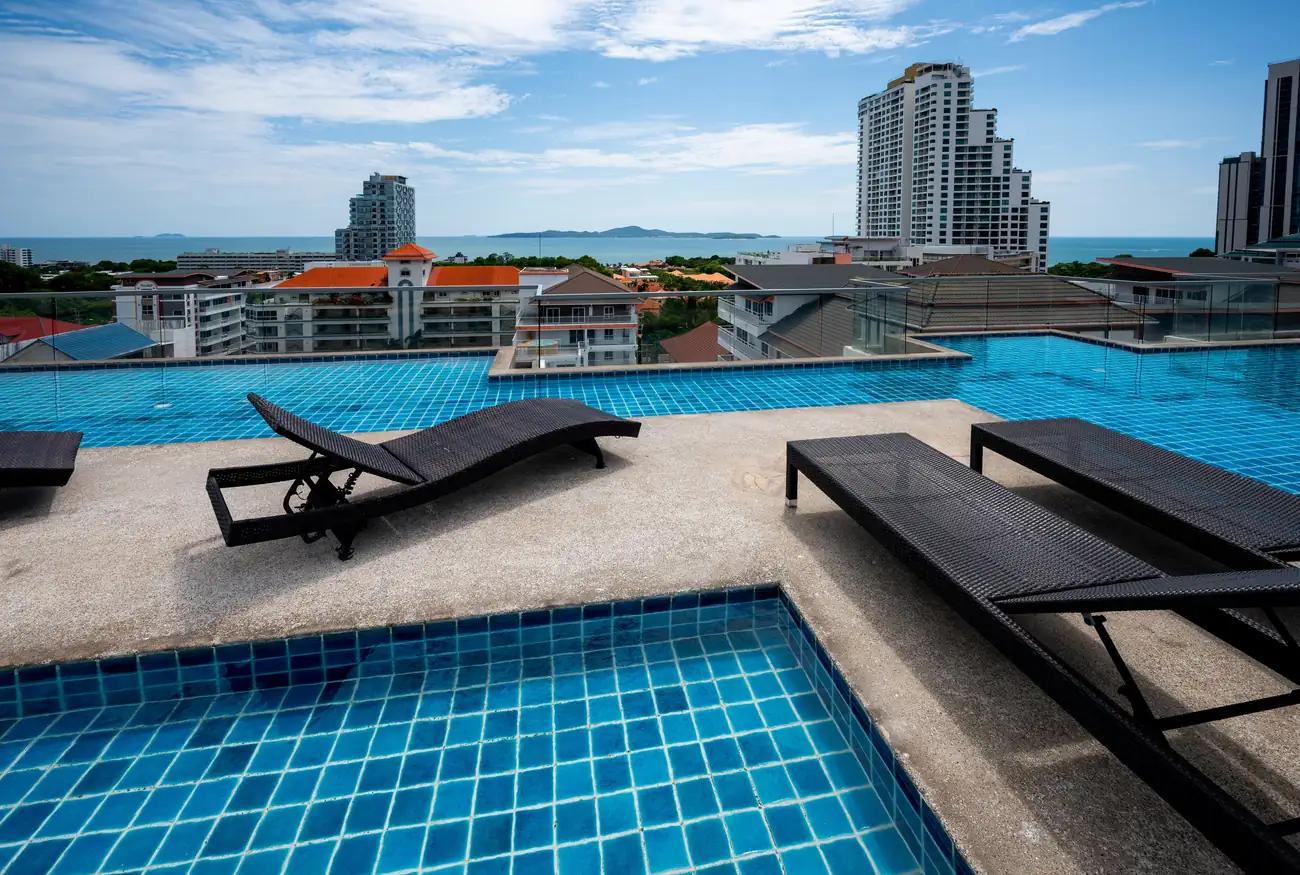
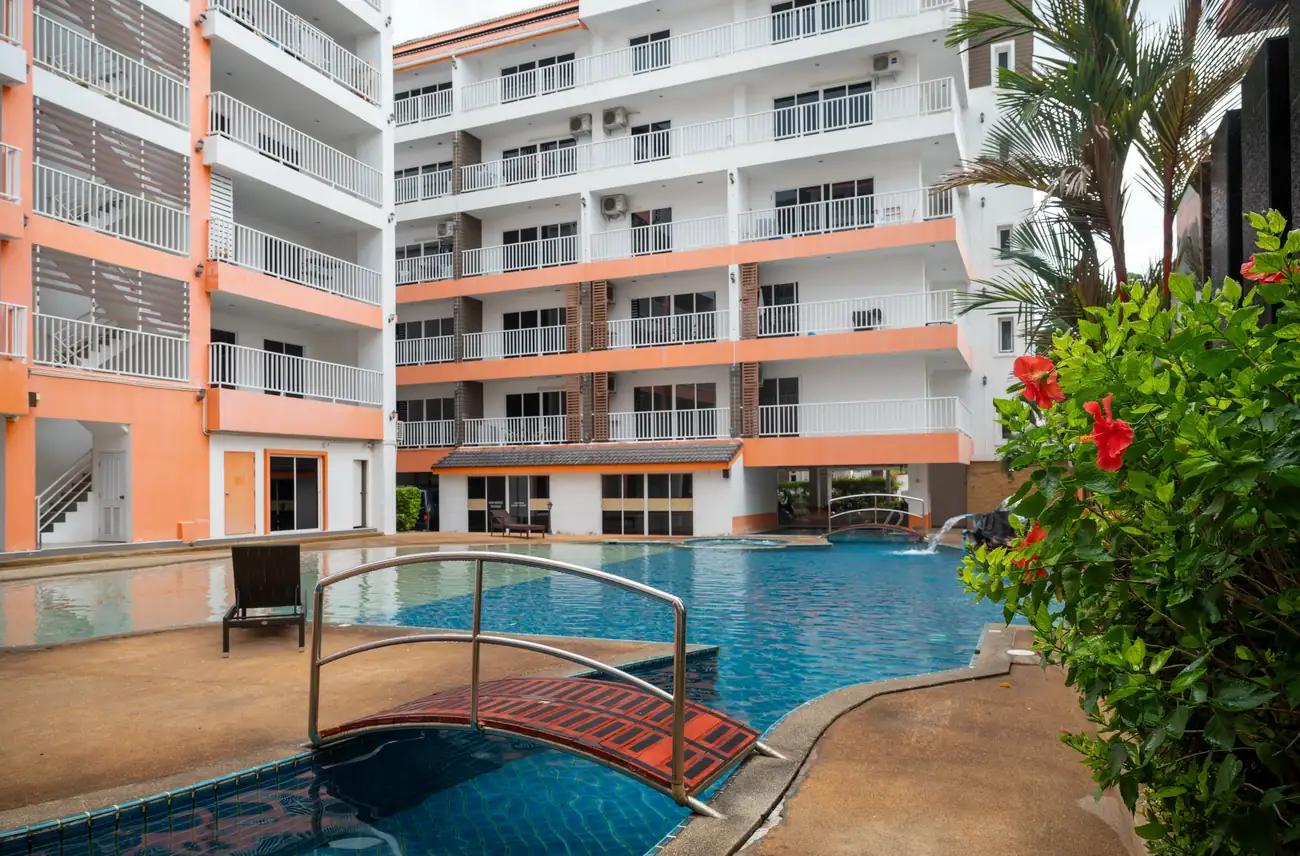
Voici en revanche ce que nous pouvons confirmer avec nos propres données, et non une simple estimation de marché : dans le portefeuille d'Apartwell à Pratumnak, les studios sont proposés à partir de 1 100 000 THB, les appartements une chambre à partir de 1 800 000 THB, les deux chambres à partir de 2 700 000 THB, et nous louons nous-mêmes des appartements similaires en longue durée à partir de 10 000, 14 000 et 18 000 THB par mois respectivement. Détaillons la rentabilité du studio, option d'entrée la plus accessible :
| Indicateur | Valeur |
|---|---|
| Prix d'achat d'un studio à Pratumnak | à partir de 1 100 000 THB |
| Loyer mensuel | à partir de 10 000 THB |
| Revenu brut annuel | 120 000 THB |
| Moins charges de copropriété (CAM), taxe foncière, commission de la société de gestion pour la location | ≈ 47 000 THB par an |
| Revenu net annuel | ≈ 73 000 THB |
| Rentabilité brute | ≈ 10,9% par an |
| Rentabilité nette (après charges) | ≈ 6,6% par an |
Cette rentabilité est calculée, non garantie : elle a été établie selon la méthode « revenu brut moins charges confirmées », sur la base de prix réels et non moyennés de notre propre portefeuille, mais le chiffre final pour un bien donné dépend de la rapidité à trouver un locataire, de l'état de la décoration et de l'évolution éventuelle du tarif de CAM dans la copropriété. Ce qui compte aussi, c'est ce qui se passe pour l'argent du locataire dès le départ : pendant qu'un programme neuf est encore en chantier, un appartement ancien génère déjà ces 6 000 THB nets par mois — et c'est précisément le cas où l'avantage concret est directement lié à un achat via Apartwell, puisque c'est nous qui prenons le bien en gestion et réglons la recherche de locataire, au lieu de laisser l'acheteur s'en occuper seul.
Saisonnalité : quand louer en longue durée, quand louer à la nuitée
La rentabilité calculée ci-dessus correspond à un scénario prudent de location longue durée : un seul contrat de 6 à 12 mois, un loyer stable quelle que soit la saison. Pattaya offre aussi un second scénario, nettement plus rémunérateur en haute saison, mais qui demande une gestion active.
La haute saison touristique en Thaïlande s'étend approximativement de novembre à mars, période sèche qui attire le plus grand nombre de vacanciers ; la basse saison va de mai à octobre, période de moussons. Sur les biens que nous diffusons sur Booking.com, Agoda, Airbnb et Expedia via notre propre channel manager Exely, le tarif à la nuitée en haute saison dépasse généralement de loin l'équivalent d'une location longue durée sur la même période, tandis qu'en basse saison, il est souvent plus rentable d'avoir un locataire longue durée plutôt que des journées vacantes entre deux courts séjours. Pour un investisseur qui ne vit pas en permanence à Pattaya, la stratégie raisonnable consiste à ne pas figer un seul format à l'année, mais à confier à la société de gestion le soin de basculer entre location courte et longue durée selon la saison — c'est exactement ce que fait au quotidien le pôle gestion d'Apartwell pour son portefeuille à Pratumnak.
Le neuf à Pattaya : paiement échelonné à 0% et pourquoi l'argent placé perd de la valeur
C'est la section pour laquelle beaucoup de lecteurs ont ouvert cet article — allons directement au mécanisme, sans détour.
Chez la plupart des promoteurs de Pattaya, le contrat de vente en état futur d'achèvement suit la même logique, quel que soit le projet :
- 10-20% du prix — versement à la signature du contrat (souvent réparti entre une réservation de 1-3% et un premier acompte) ;
- 20-30% du prix — versements égaux, mensuels ou trimestriels, tout au long de la construction ;
- 50-70% du prix — solde final à la livraison, en même temps que le transfert de propriété au Département des terres.
Détail clé, souvent négligé : ce paiement échelonné ne porte pas d'intérêts. La banque thaïlandaise n'intervient pas du tout dans ce schéma — il s'agit d'un contrat direct entre l'acheteur et le promoteur, donc ni taux de crédit, ni vérification d'historique bancaire, ni commission. C'est ce qui distingue fondamentalement ce paiement échelonné d'un crédit immobilier : vous ne payez pas de surcoût pour étaler vos versements.
La durée de construction d'un programme type à Pattaya va de 18 à 36 mois. Conseil honnête à garder en tête pour planifier son budget : prévoyez 3 à 6 mois de plus que la date de livraison annoncée par le promoteur. Les délais de construction en Thaïlande, comme presque partout, sont plus souvent décalés que respectés au jour près — un promoteur sérieux prévoit généralement des pénalités contractuelles pour ce cas de figure, mais cela doit être vérifié avant la signature, pas après.
Venons-en maintenant à ce qui rend le neuf véritablement intéressant en tant qu'investissement, et pas seulement comme moyen d'étaler un paiement. Le prix du contrat de vente est figé au moment de la signature et n'est pas révisé, même si le marché grimpe pendant la construction. Et l'argent que vous n'avez pas encore versé selon l'échéancier reste soit sur votre compte, soit continue de « travailler » ailleurs, perdant du pouvoir d'achat à hauteur de l'inflation — au lieu d'être « figé » dans le projet au prix d'aujourd'hui plutôt que de demain. L'écart entre le prix au stade de la fondation et le prix à la livraison, c'est précisément la part de rentabilité du neuf que l'ancien ne peut par nature pas offrir : un appartement livré ne peut pas s'acheter « au prix d'hier ».
Ce n'est pas un schéma théorique — voici comment cela se traduit sur un projet réel du portefeuille actuel d'Apartwell, avec un budget d'entrée d'environ 3 000 000 roubles (soit environ 1 180 000 THB au taux de la Banque centrale de Russie) :

Love IT Wongamat Beach Condominium — projet du promoteur Global Top Group à Wongamat, 8 étages, livraison en 2030. Prix promoteur : studio (~26 m²) — 2 678 000 THB, une chambre (~39 m²) — 4 017 000 THB, deux chambres (~52 m²) — 5 356 000 THB (103 000 THB/m²). Acompte de réservation — 100 000 THB.
Comme la plupart des programmes neufs à Pattaya, ce projet propose un échéancier différent selon le quota étranger (Foreign Quota, FQ) et le quota thaïlandais (Thai Quota, TQ) — un acheteur étranger relève forcément du schéma FQ :
| Étape (quota étranger, FQ) | % du prix | Studio, 2 678 000 THB | 1 chambre, 4 017 000 THB |
|---|---|---|---|
| À la réservation | 30% | 803 400 THB (≈ 2 044 000 ₽) | 1 205 100 THB (≈ 3 066 000 ₽) |
| Paiement échelonné sur 24 mois de chantier, 6 versements tous les 4 mois, sans intérêts | 50% | 1 339 000 THB, 223 167 THB tous les 4 mois | 2 008 500 THB, 334 750 THB tous les 4 mois |
| À la remise des titres de propriété | 20% | 535 600 THB | 803 400 THB |
Un détail facile à manquer : dans le quota étranger (FQ), le premier versement est plus élevé que dans le quota thaïlandais (TQ — où seulement 20% sont dus à la réservation), mais le solde final est plus faible — 20% contre 50% pour le TQ. Un acheteur étranger a donc intérêt à planifier directement son budget selon les conditions FQ, les seules qui lui soient accessibles, plutôt que de vouloir « calquer » le schéma thaïlandais. Avec un budget de 3 millions de roubles pour un appartement une chambre de ce projet, le premier versement correspond presque au centime près — 1 205 100 THB ≈ 3 066 000 ₽.
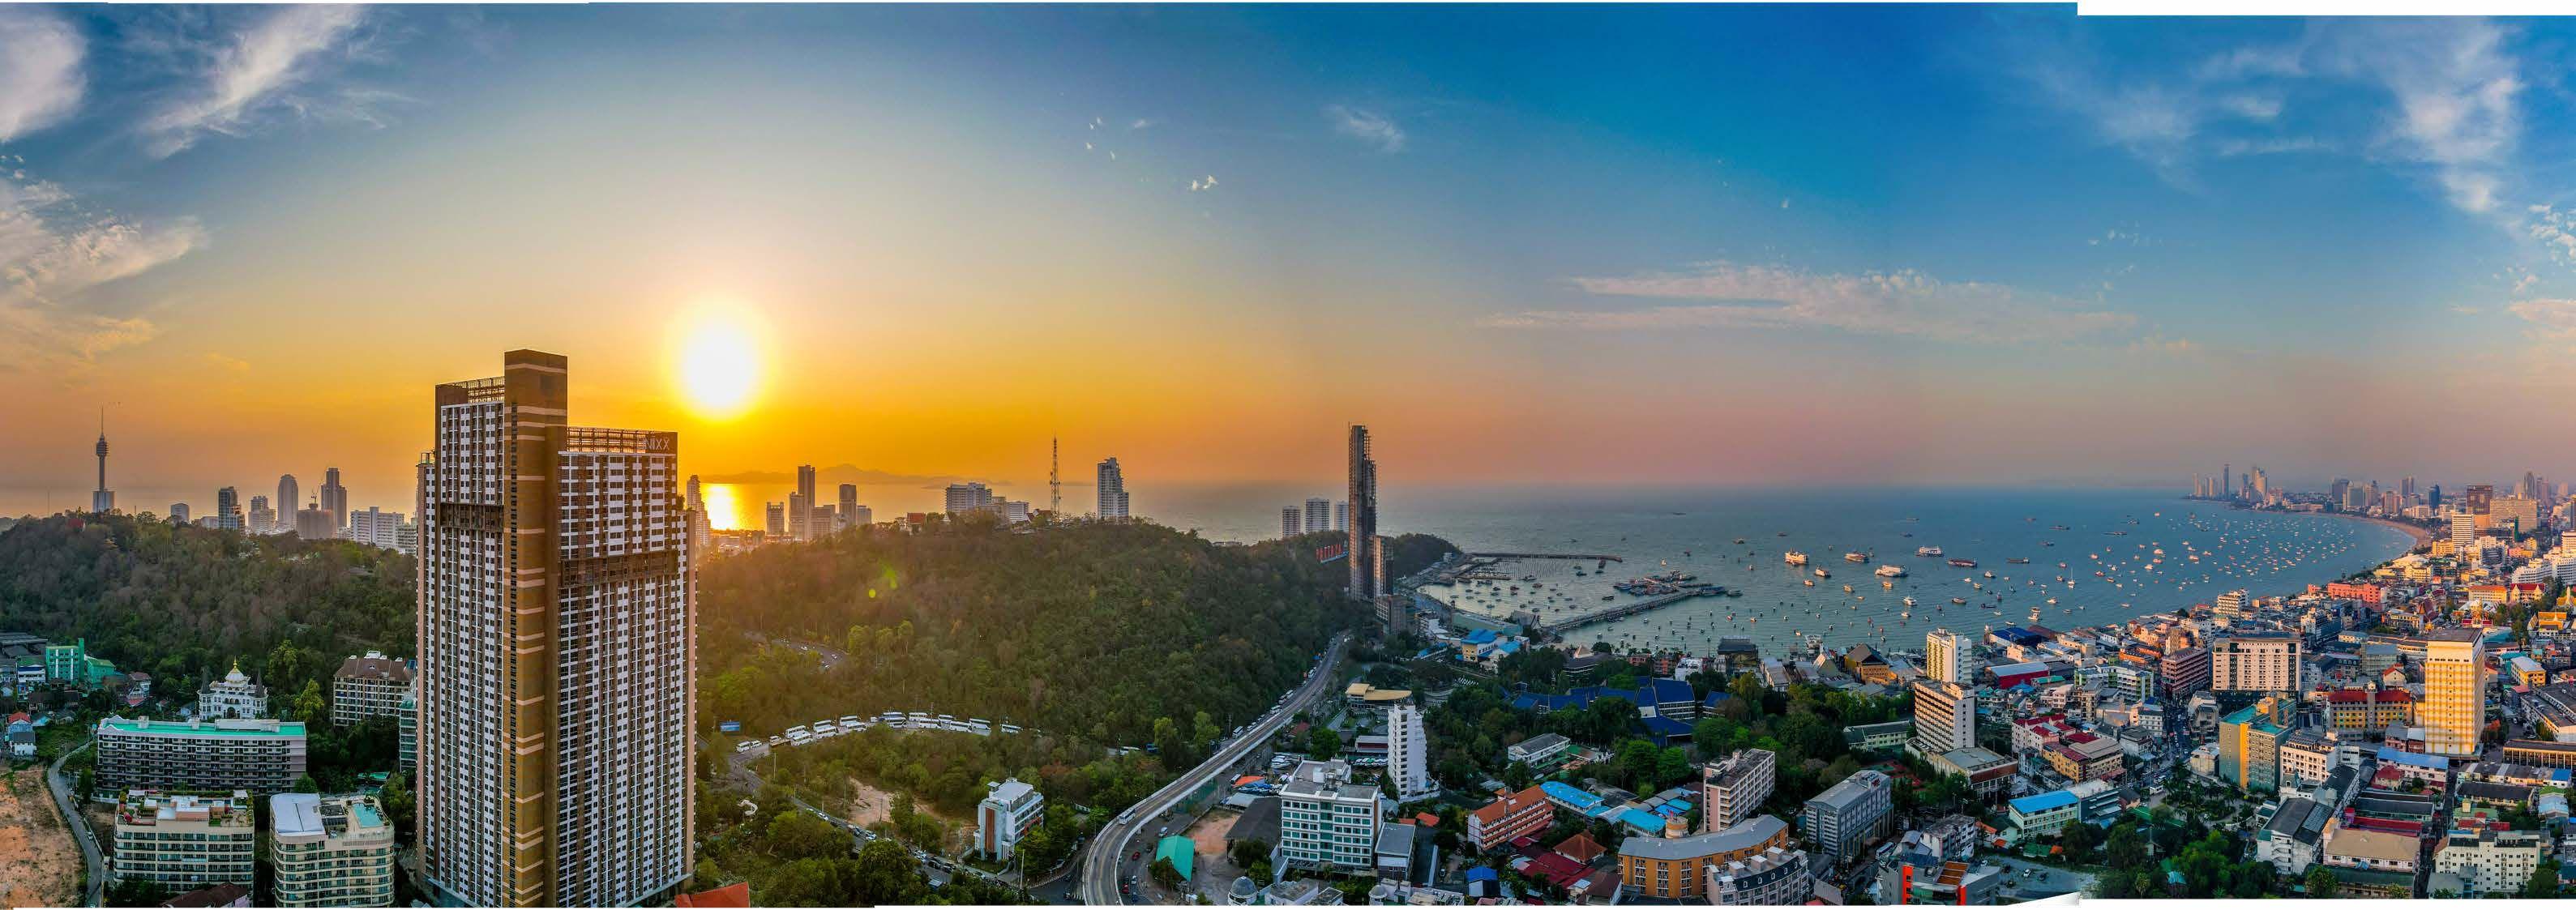
Love IT Wongamat n'est pas la seule option travaillée par Apartwell. Voici trois projets du portefeuille actuel à différents niveaux de prix, pour montrer une gamme et non un cas unique :
| Projet | Quartier | Promoteur | Prix à partir de | Livraison | Schéma FQ (étrangers) |
|---|---|---|---|---|---|
| Love IT Wongamat Beach Condominium | Wongamat | Global Top Group | 2 678 000 THB (studio) | 2030 | 30% / 50% sur 24 mois / 20% |
| The Riviera California | Pattaya Centre | The Riviera Group | 2 807 000 THB (studio) | 2029 | 35% / 15% sur 18 versements / 50% |
| The Riviera Santa Monica | Jomtien | The Riviera Group | 5 516 000 THB (1 chambre) | T4 2028 | 35% / 15% sur 18 versements / 50% |

Le schéma des deux projets The Riviera diffère de celui de Love IT : versement de réservation plus élevé (35% contre 30%) et paiement échelonné nettement plus court (18 versements au lieu de 24 mois par tranches de 4 mois), mais le solde à la livraison reste le même, 50%. Santa Monica propose, en plus des appartements, des unités trois chambres et des penthouses aux derniers étages — ce n'est plus le segment économique, mais le haut de gamme comparé à Love IT. Les conditions exactes et la disponibilité des unités sont vérifiées au cas par cas au moment du contact — la disponibilité des étages et des plans évolue selon l'avancement des ventes.
D'où vient la hausse de prix jusqu'à la livraison. Nous ne donnons volontairement pas ici de pourcentage précis de hausse « de la fondation à la livraison » — ce chiffre est propre à chaque projet et dépend du rythme des ventes, du quartier et de la situation générale du marché au moment de la livraison ; promettre un pourcentage fixe à l'avance serait malhonnête. Mais le mécanisme qui explique généralement cette hausse est assez transparent : le promoteur vend les premières unités moins cher pour lever rapidement des fonds au démarrage du chantier, puis augmente le prix des unités restantes à mesure que le bâtiment avance et approche de la livraison — en partie à cause de la hausse du coût des matériaux et de la main-d'œuvre, en partie parce qu'un appartement presque terminé se vend plus facilement qu'un terrain en fondation. Celui qui est entré dans le projet dès le départ, à prix fixe, se trouve à l'autre bout de cette dynamique : son prix ne bouge plus, tandis que celui des nouveaux acheteurs continue d'augmenter avec l'avancement du chantier.
Ancien ou neuf : comparaison avec un budget à partir de 3 millions de roubles
Il n'y a pas de réponse univoque « l'un vaut toujours mieux que l'autre », et quiconque l'affirme vend généralement l'une des deux options. La différence porte sur ce que l'on obtient immédiatement, et ce que l'on obtient plus tard.
| Marché de l'ancien | Programme neuf | |
|---|---|---|
| Apparition du revenu locatif | Dès la transaction | Seulement après la livraison (18-36 mois) |
| Formation du prix | Prix de marché, à la date de la transaction | Figé par contrat, ne bouge pas jusqu'à la livraison |
| Charge sur le budget | Somme totale immédiate (ou crédit thaïlandais, plus complexe pour un étranger) | Étalée sur la durée du chantier, sans intérêts |
| Ce qu'on voit avant l'achat | Appartement, immeuble et voisinage réels | Projet, showroom, réputation du promoteur |
| Budget d'entrée confortable à partir de 3 M ₽ (≈1 180 000 THB) | Prix total d'un studio à Pratumnak | Premier versement selon le schéma FQ pour un 1-chambre chez Love IT Wongamat |
Dans notre pratique à Pratumnak : ceux pour qui les flux de trésorerie immédiats sont essentiels — par exemple pour que le loyer couvre une partie des dépenses de vie en Thaïlande — optent généralement pour un studio ou un appartement une chambre dans l'ancien. Ceux qui ne prévoient pas de s'installer tout de suite et voient l'achat comme un moyen de préserver et de faire fructifier leur capital sur 2-3 ans se tournent plutôt vers le neuf avec paiement échelonné : l'argent est réparti dans le temps plutôt que bloqué en un seul versement. Il existe aussi une troisième option, la plus fréquente en pratique : la combinaison — un studio dans l'ancien pour un revenu immédiat, plus un programme neuf en échelonné comme placement à moyen terme, financé justement grâce à ce même revenu locatif.
Un autre motif, moins souvent exprimé mais presque toujours présent à l'esprit : la diversification en devise et en juridiction. Un actif en Thaïlande, enregistré au nom d'une personne physique auprès du Département des terres thaïlandais, ne dépend pas de ce qui se passe avec les dépôts en roubles ou avec telle banque d'un seul pays. Cela n'annule pas les risques propres au marché thaïlandais — change, liquidité à la revente, réglementation — mais ce sont des risques d'un autre type, qui ne sont pas directement corrélés à ceux d'un dépôt bancaire en roubles. C'est pourquoi, pour beaucoup de nos clients, l'immobilier à Pattaya n'est pas le seul investissement, mais un élément d'un portefeuille comprenant aussi des économies en roubles et en devises dans leur pays.
Investir en Thaïlande : règles générales du pays
Tout ce qui précède concernait Pattaya en tant que ville, mais l'achat immobilier par un étranger en Thaïlande est encadré par des règles nationales — identiques que ce soit à Pattaya, Phuket ou Bangkok — qu'il vaut mieux connaître avant, et non après avoir versé un acompte.
Quota de 49%. Un étranger peut détenir un condominium en Thaïlande en pleine propriété (freehold) — sans restriction liée au type de visa ou à la durée de séjour dans le pays. Seule limite : dans un même immeuble résidentiel, les étrangers ne peuvent posséder au total plus de 49% de la surface totale des unités, les 51% restants devant appartenir à des citoyens ou des personnes morales thaïlandaises. En pratique, avant de réserver une unité précise, le service juridique de la copropriété vérifie que le quota n'est pas déjà atteint — c'est la première étape du processus d'achat, pas une formalité tardive.
Si le quota de l'immeuble est atteint. L'alternative standard et juridiquement propre est le bail longue durée (leasehold) de 30 ans, renouvelable, enregistré au Département des terres avec la même officialité qu'un freehold, mais avec un ensemble de droits différent. Certaines agences proposent aux étrangers de passer par une société thaïlandaise pour contourner le quota de 49% et obtenir un freehold de fait sur un bien ou un terrain — chez Apartwell, nous ne proposons pas ce type de montage à nos clients : il nécessite des actionnaires thaïlandais prête-noms, fait régulièrement l'objet de contrôles, et présente un risque juridique disproportionné par rapport à l'économie réalisée face à un leasehold classique.
Le déroulement concret de la transaction. Réservation du bien avec acompte → vérification du quota de 49% et de la propreté juridique du bien, y compris le type de titre (Chanote — le titre foncier et bâti le plus fiable, entièrement enregistré) → transfert du montant d'achat depuis l'étranger vers une banque thaïlandaise, avec obligation d'obtenir une attestation FET (Foreign Exchange Transaction) pour les montants à partir de 50 000 USD, ou une lettre Tor Tor 3 pour les montants inférieurs — ce document atteste au Département des terres que les fonds proviennent bien de l'étranger et sont destinés à l'achat immobilier, sans lequel la transaction ne peut être enregistrée → enregistrement du titre de propriété au Département des terres (Land Department) du lieu où se situe le bien.
Fiscalité. Lors de l'achat d'un condominium par un étranger, la charge fiscale se compose de plusieurs frais modestes qui, dans l'immense majorité des transactions à Pattaya, sont répartis d'un commun accord entre acheteur et vendeur, ou pris en charge par le promoteur en vente sur plan : frais d'enregistrement du transfert de titre (généralement 2% de la valeur estimée), droit de timbre ou taxe spéciale sur les activités commerciales (selon la durée de détention du vendeur), et impôt sur le revenu du vendeur, calculé selon un barème progressif fondé sur la valeur estimée et la durée de détention. Pour un achat direct auprès d'un promoteur, ces frais sont généralement déjà inclus dans le contrat ou mentionnés séparément — un point à clarifier avant la signature, pas après.
Fiscalité lors d'une revente future. Si le bien est revendu dans les 5 premières années de détention, une taxe spéciale sur les activités commerciales s'applique en plus — environ 3,3% du prix de vente ou de la valeur estimée si celle-ci est supérieure. Au-delà de 5 ans de détention, c'est un droit de timbre d'environ 0,5% qui s'applique à la place. C'est un point que les investisseurs en programme neuf découvrent souvent seulement au moment de la revente : si le plan est d'entrer dans un projet neuf puis de revendre juste après la livraison, il vaut mieux intégrer cette taxe dans le calcul de rentabilité dès le départ.
Risques du neuf et fiabilité du promoteur — et comment s'en prémunir
L'objection la plus fréquente : « et si le chantier est gelé » ou « et si le promoteur n'est pas fiable ». Ces deux risques sont réels, et tous deux peuvent être vérifiés avant, et non après le transfert des fonds.
Risque de retard de livraison. Il se gère en prévoyant une marge de 3 à 6 mois au-delà de la date annoncée dans la planification du budget et du déménagement, et en vérifiant que des pénalités de retard sont prévues dans le contrat — c'est une pratique standard chez les promoteurs sérieux, pas une clause à négocier sur demande.
Risque de fiabilité du promoteur. Il s'évalue à partir de l'historique des projets déjà livrés par l'entreprise — combien de programmes ont été achevés, les délais ont-ils été respectés, existe-t-il des avis d'acheteurs précédents — ainsi qu'en vérifiant si le contrat de vente est rédigé selon le modèle standard validé par l'Office of the Consumer Protection Board (organisme thaïlandais de protection des consommateurs), plutôt que selon un modèle propre au promoteur, aux formulations plus favorables pour lui. C'est un point qui prend cinq minutes à vérifier et qui écarte l'essentiel du risque pour les années à venir.
Risque à la revente future. Il est identique pour l'ancien et le neuf : la liquidité à la revente dépend du quartier et du type d'immeuble. Pratumnak, Jomtien et le centre de Pattaya sont des quartiers à demande soutenue chez les acheteurs russophones et asiatiques, ce qui réduit ce risque par rapport à des zones moins prisées.
En pratique, avant de recommander un bien à un client — ancien ou neuf —, nous suivons chez Apartwell la même check-list : (1) type de titre et propreté juridique auprès du Département des terres ; (2) quota de 49% restant disponible dans l'immeuble ; (3) existence légale de la société du promoteur et historique de ses précédents projets ; (4) formulaire du contrat — standard ou version propre au promoteur ; (5) état réel du chantier (pour le neuf) — via photos et, quand c'est possible, visite sur place, pas uniquement sur la base de la présentation du promoteur ; (6) tarif réel de CAM et historique de ses révisions dans l'immeuble ; (7) pour l'ancien — état des installations techniques et absence de dettes de charges impayées par le propriétaire actuel, qui seraient sinon transférées avec l'appartement. Ce n'est pas une garantie d'absence de risque, mais c'est précisément le travail qui justifie de passer par une agence plutôt que de traiter directement avec le vendeur ou le promoteur sans vérification indépendante.
Comment déposer une demande de sélection de bien chez Apartwell
Nous sommes présents sur le marché de Pattaya depuis cinq ans, et durant cette période, nous avons accompagné le déménagement de plus de 250 clients — pour beaucoup, nous avons aussi sélectionné leur premier bien d'investissement. Si vous avez lu jusqu'ici, vous avez probablement déjà une idée de l'option la plus proche de votre situation — ancien, neuf ou combinaison des deux. Il ne reste plus qu'à ne pas gérer cela seul.
Déposez une demande — nous sélectionnerons des biens concrets selon votre budget et votre objectif (revenu immédiat ou croissance du capital), nous vérifierons le quota de 49% et la propreté juridique, nous confirmerons l'échéancier réel de paiement échelonné s'il s'agit d'un programme neuf, et nous vous accompagnerons de la réservation jusqu'à l'enregistrement du titre de propriété. Si votre objectif est un revenu locatif, nous prenons ensuite le bien en gestion, comme nous le faisons pour notre propre portefeuille à Pratumnak.
Dans votre demande, il suffit d'indiquer un budget approximatif et ce qui compte le plus pour vous — un revenu immédiat ou une hausse de valeur à un horizon donné : le reste sera précisé lors de l'échange, y compris l'horizon temporel (avez-vous besoin d'y vivre vous-même une partie de l'année, ou s'agit-il d'un achat purement investisseur, sans occupation personnelle). La réponse arrive généralement dans la journée, et la décision sur un bien précis se prend après avoir vu des chiffres vérifiés pour ce bien, et non les repères généraux de marché présentés dans cet article.
Contactez-nous : WhatsApp/Telegram +66 95 174 7888. Apartwell est également présent sur les grandes plateformes internationales — Ostrovok, Trip.com et Booking.com — vous pouvez donc découvrir certains de nos biens et notre façon de travailler avec les voyageurs et locataires avant même de nous contacter.
*Avertissement sur la rentabilité. Tous les chiffres de rentabilité et de croissance de valeur présentés dans cet article sont des moyennes de marché pour 2026, issues d'études sectorielles publiques sur l'immobilier à Pattaya, ainsi que de calculs fondés sur les prix et loyers réels et confirmés d'Apartwell à Pratumnak. Il ne s'agit pas d'une garantie de revenu pour un bien précis : la rentabilité exacte dépend de l'emplacement, de l'état du bien, de la saisonnalité, du taux d'occupation et de l'évolution des conditions de marché. Il est recommandé de prendre toute décision d'investissement immobilier après consultation d'un conseiller financier et juridique indépendant, en particulier si le montant investi représente une part importante de votre budget personnel.*
Foire aux questions
- Que vaut-il mieux acheter à Pattaya — un bien ancien ou un programme neuf ?
- Cela dépend de l'objectif. Un bien ancien génère un revenu locatif dès la transaction — un studio à Pratumnak à partir de 1 100 000 THB, loué dès 10 000 THB/mois, offre une rentabilité brute d'environ 10-11% par an. Un programme neuf ne rapporte aucun loyer avant la livraison, mais son prix est figé au moment de l'achat et n'augmente pas avec le chantier, et le paiement échelonné sans intérêts sur 18-36 mois permet de constituer le solde sans payer d'intérêts bancaires. Ceux qui ont besoin d'un revenu immédiat privilégient généralement l'ancien ; ceux qui misent sur une plus-value à la livraison et disposent de temps préfèrent le neuf.
- Comment fonctionne le paiement échelonné à 0% sur les programmes neufs à Pattaya ?
- Le schéma habituel chez les promoteurs de Pattaya est : 10-20% du prix versés à la signature du contrat, 20-30% en versements égaux mensuels ou trimestriels pendant toute la durée du chantier (généralement 18-36 mois), puis 50-70% en solde final à la livraison et au transfert du titre de propriété. Aucun intérêt n'est appliqué : la banque thaïlandaise n'intervient pas dans ce schéma, et aucun historique de crédit n'est vérifié. L'échéancier exact varie selon les projets, et chez Apartwell nous le vérifions avant la signature.
- Un étranger peut-il acheter un bien immobilier en Thaïlande, et qu'est-ce que le quota de 49% ?
- Oui, un étranger peut détenir un condominium en Thaïlande en pleine propriété (freehold), sans restriction liée au type de visa. La seule limite est le quota de 49% : les étrangers ne peuvent posséder au total plus de 49% de la surface des unités dans un même immeuble, les 51% restants devant appartenir à des citoyens ou sociétés thaïlandaises. Avant tout achat, il faut vérifier que ce quota n'est pas déjà atteint dans la copropriété visée — cela se fait via le service juridique de l'immeuble, avant tout versement d'acompte.
- Quelle est la rentabilité locative de l'immobilier à Pattaya ?
- Selon les données de marché 2026, la rentabilité locative brute moyenne à Pattaya se situe entre 6 et 10% par an, jusqu'à 10% pour certains biens en front de mer. Après déduction des charges de copropriété (CAM), de la commission de la société de gestion et de la taxe foncière, la rentabilité nette réaliste se situe généralement entre 3 et 6% par an. Ce sont des repères de marché moyens, non une garantie de revenu pour un bien précis — le chiffre final dépend du quartier, de l'état de l'appartement, de la saisonnalité et du taux d'occupation.
- Quels sont les risques d'acheter un programme neuf, et comment les limiter ?
- Les deux principaux risques sont le retard de livraison et la fiabilité du promoteur. Les délais de construction sont presque toujours décalés de 3 à 6 mois par rapport à la date annoncée, ce qu'il faut anticiper. La fiabilité du promoteur se vérifie à partir de l'historique des projets déjà livrés, de l'existence des permis de construire nécessaires, et du fait que le contrat de vente suive bien le modèle standard de l'Office of the Consumer Protection Board thaïlandais, et non un modèle propre à l'entreprise.
- Un budget de 3 millions de roubles suffit-il pour commencer à investir dans l'immobilier à Pattaya ?
- 3 millions de roubles représentent environ 1 180 000 THB au taux de la Banque centrale de Russie, une somme suffisante pour acquérir intégralement un studio ancien à Pratumnak (à partir de 1 100 000 THB), ou pour verser l'acompte et le premier versement (généralement 20-25% du prix) sur un programme neuf de milieu de gamme. Ce budget ne permet pas de couvrir le prix total d'un programme neuf, dont le solde est réglé via le paiement échelonné sans intérêts sur la durée du chantier.
- Comment se déroule un achat immobilier à Pattaya via Apartwell ?
- Réservation du bien avec versement d'un acompte → vérification du quota de 49% et de la propreté juridique du bien (titre Chanote, statut de l'immeuble) → transfert des fonds depuis l'étranger avec obtention d'une attestation FET ou d'une lettre Tor Tor 3 confirmant que les fonds proviennent bien de l'étranger et sont destinés à l'achat immobilier → enregistrement du titre de propriété au Département des terres (Land Department). Apartwell accompagne chaque étape et prend ensuite le bien en gestion si un revenu locatif est recherché.
Ces informations sont générales et à but éducatif, compilées à partir de sources publiques en date du 14/09/2026. Elles ne constituent pas un conseil juridique ou fiscal et ne remplacent pas l'examen de votre situation particulière par un avocat thaïlandais agréé. Les taux d'imposition, seuils et exigences légales en Thaïlande peuvent évoluer — veuillez vérifier les conditions actuelles auprès d'un conseiller juridique indépendant avant de signer tout document.
Articles similaires

thailand-market
Le marché des condos à Pattaya pour les retraités : ce que les acheteurs étrangers doivent savoir en 2026
Les retraités restent l'un des groupes d'acheteurs les plus constants sur le marché des condos de Pattaya, mais les règles de visa qui encadrent leurs longs séjours se sont durcies. Voici ce qu'un acheteur en quête de retraite doit comprendre sur le financement, l'assurance et les zones où se concentre la demande le long de la côte Est.
thailand-market
Pourquoi un taux de refus de prêt immobilier de 40 à 70 % redessine le marché des condos en Thaïlande
Les banques thaïlandaises refusent jusqu'à sept demandes de prêt immobilier sur dix pour les logements les moins chers, freinant la demande locale alors que les acheteurs étrangers continuent d'acquérir des condos à Bangkok, Phuket et Pattaya. Voici ce que cette crise des refus signifie pour tout acheteur payant comptant.
thailand-market
Marché immobilier en Thaïlande 2025-2026 : transferts de condos, quotas étrangers et prix à Pattaya
Les transferts de condos ont ralenti à l'échelle nationale en 2025, tandis que les acheteurs étrangers ont maintenu leur part de marché et que les prix à Pattaya ont continué de grimper. Voici ce que ces chiffres signifient pour quiconque envisage d'investir dans l'immobilier thaïlandais.