thailand-market
Inwestycje w nieruchomości: rynek wtórny czy nowe budownictwo w Pattayi
14.09.2026
Dochód z najmu na rynku wtórnym w Pattayi zaczyna się od razu po transakcji — od 10 000 bahtów miesięcznie za kawalerkę w Pratamnak, rentowność brutto to około 6-11% rocznie. Nowa inwestycja nie przynosi najmu do momentu oddania budynku, za to cena jest zapisana w umowie w momencie zakupu, a bezodsetkowe raty na 18-36 miesięcy chronią pieniądze przed inflacją na czas budowy.
Inwestycje w nieruchomości: rynek wtórny czy nowe budownictwo w Pattayi
W ostatnim roku pytanie „gdzie ulokować pieniądze” pada od czytelników częściej niż wcześniej. Depozyty nie nadążają za inflacją, rynek akcji jest nieprzewidywalny, a nieruchomości w Tajlandii pozostają jednym z niewielu aktywów, które cudzoziemiec może objąć na pełną własność, uzyskiwać z nich dochód w walucie obcej i jednocześnie mieć możliwość mieszkania w nich samemu przynajmniej część roku. W Apartwell pomagamy przy zakupie nieruchomości w Pattayi już od pięciu lat i w tym czasie obsłużyliśmy transakcje na dziesiątkach obiektów — od kawalerek na rynku wtórnym po mieszkania w inwestycjach na różnych etapach gotowości. W tym artykule — nie ogólne rozważania, lecz konkretne liczby dla obu scenariuszy inwestowania.

Jeśli ująć logikę krótko: pieniądze, które po prostu leżą na depozycie lub karcie, tracą siłę nabywczą co miesiąc, dopóki inflacja przewyższa oprocentowanie lokaty. Nieruchomość to sposób na zamrożenie wartości aktywa i jednocześnie albo uzyskiwanie dochodu już teraz (rynek wtórny), albo kupno po dzisiejszej cenie aktywa, który będzie droższy w momencie zakończenia budowy (nowa inwestycja). Dalej rozłożymy obie ścieżki na realnych liczbach z rynku Pattayi.
Logikę widać wyraźnie na prostym porównaniu horyzontu dwóch lat — bez odniesienia do konkretnego mieszkania, po prostu żeby pokazać różnicę w zachowaniu trzech rodzajów aktywów:
| Aktywo | Co dzieje się z kwotą przez 2 lata | Dochód w postaci pieniędzy „tu i teraz” |
|---|---|---|
| Depozyt w rublach | Nominał rośnie o oprocentowanie lokaty, siła nabywcza — o różnicę między oprocentowaniem a inflacją, która w ostatnich latach często bywa ujemna | Nie, do końca okresu lokaty |
| Mieszkanie z rynku wtórnego w Pattayi | Cena aktywa porusza się razem z rynkiem nieruchomości; czynsz z najmu wpływa co miesiąc, niezależnie od kursów walut | Tak, od pierwszego miesiąca po transakcji |
| Nowa inwestycja na raty | Cena zapisana umową na datę zakupu; płatności rozłożone na czas budowy bez odsetek | Nie, do momentu oddania budynku — ale wartość aktywa też nie „ucieka” razem z inflacją, bo jest ustalona z góry |
Żaden z trzech wariantów nie jest sam w sobie idealny — depozyt nie niesie ryzyka utraty kapitału, ale też nie chroni przed inflacją; nieruchomość ma odwrotny zestaw plusów i minusów. Dalej — szczegóły dotyczące obu scenariuszy na rynku Pattayi.
Inwestycje w nieruchomości w Pattayi
Pattaya to nie Bangkok ani Phuket: tu niższy próg wejścia, wyższy udział rosyjskojęzycznych najemców i kupujących, a dzielnice takie jak Pratamnak przez ostatnie lata stały się faktycznie „rosyjską ulicą” — z odpowiednim popytem na najem wśród własnej diaspory. Według analizy rynku nieruchomości Tajlandii za 2026 rok, prowincja Chonburi, do której należy Pattaya, przoduje pod względem liczby transakcji z cudzoziemcami wśród wszystkich prowincji kraju — przypada na nią około 36% wszystkich przeniesień praw własności na zagranicznych nabywców w całym kraju, nawet na tle ogólnego schłodzenia rynku o około 17% rok do roku. To zarówno dobra wiadomość (popyt żyje), jak i trzeźwe przypomnienie: rynek nieruchomości jest cykliczny, a nie rośnie po linii prostej.
Rynek wtórny: dochód z najmu od razu po zakupie
Główną zaletą rynku wtórnego jest czas. Kupiliście mieszkanie, odebraliście je protokołem, znaleźliście najemcę — i od tego momentu obiekt pracuje na was, a nie na dewelopera. Żadnej budowy, żadnego oczekiwania na oddanie budynku.
Według szerokich danych rynkowych z 2026 roku ceny na rynku wtórnym w Pattayi wyglądają tak: w dzielnicy Wongamat — 90 000-180 000 bahtów za m², w Central Pattaya — 60 000-150 000 bahtów za m², w Jomtien — 55 000-130 000 bahtów za m², w Na Jomtien i Bang Saray — 45 000-90 000 bahtów za m². Średnia rentowność brutto z najmu długoterminowego na rynku ogółem wynosi 6-10% rocznie, u pojedynczych obiektów przy pierwszej linii morza — do 10%. To orientacyjne dane rynkowe, a nie obietnica konkretnej liczby dla konkretnego mieszkania.
A oto co możemy potwierdzić własnymi danymi, a nie oceną ogólnorynkową: w portfelu Apartwell w Pratamnak kawalerki sprzedawane są od 1 100 000 bahtów, mieszkania jednopokojowe — od 1 800 000 bahtów, dwupokojowe — od 2 700 000 bahtów, a analogiczne mieszkania wynajmujemy długoterminowo od 10 000, 14 000 i 18 000 bahtów miesięcznie odpowiednio. Rozłóżmy rentowność na przykładzie kawalerki jako najbardziej dostępnego wariantu wejścia:
| Wskaźnik | Wartość |
|---|---|
| Cena zakupu kawalerki w Pratamnak | od 1 100 000 bahtów |
| Czynsz miesięczny | od 10 000 bahtów |
| Dochód brutto rocznie | 120 000 bahtów |
| Minus opłata serwisowa (CAM), podatek od nieruchomości, prowizja firmy zarządzającej za wynajem | ≈ 47 000 bahtów rocznie |
| Dochód netto rocznie | ≈ 73 000 bahtów |
| Rentowność brutto | ≈ 10,9% rocznie |
| Rentowność netto (po kosztach) | ≈ 6,6% rocznie |
To rentowność szacunkowa, a nie gwarantowana: została zebrana metodą „dochód brutto minus potwierdzone pozycje kosztowe” na podstawie realnych, a nie uśrednionych cen z naszego własnego portfela, ale ostateczna liczba dla konkretnego mieszkania zależy od tego, jak szybko znajdzie się najemca, od stanu wykończenia i od tego, czy zmienia się stawka CAM w danym budynku. Ważne jest też to, co dzieje się z pieniędzmi najemcy od razu: podczas gdy nowa inwestycja jeszcze się buduje, mieszkanie z rynku wtórnego już przynosi te 6 000 bahtów netto miesięcznie — i to jest właśnie ten przypadek, gdy konkretna korzyść jest powiązana bezpośrednio z zakupem przez Apartwell, ponieważ to my przejmujemy obiekt w zarządzanie i zamykamy kwestię poszukiwania najemcy, zamiast zostawiać kupującego samego sobie.
Sezonowość: kiedy wynajmować długoterminowo, a kiedy — na doby
Rentowność wyliczona powyżej to scenariusz konserwatywny najmu długoterminowego: jedna umowa na 6-12 miesięcy, stabilna stawka niezależnie od sezonu. Pattaya ma też drugi scenariusz, który w sezonie wysokim daje wyraźnie więcej, ale wymaga zarządzania.
Wysoki sezon turystyczny w Tajlandii przypada mniej więcej od listopada do marca, gdy sucha pogoda i minimum opadów przyciągają największy strumień wypoczywających; sezon niski — od maja do października, w okresie deszczy monsunowych. W obiektach, które umieszczamy na Booking.com, Agoda, Airbnb i Expedia przez własny channel manager Exely, stawka dobowa w sezonie wysokim zwykle wielokrotnie przewyższa ekwiwalent najmu długoterminowego za ten sam okres, a w sezonie niskim, przeciwnie, częściej opłaca się mieć jednego długoterminowego lokatora niż puste dni pomiędzy krótkimi rezerwacjami. Rozsądną strategią dla inwestora, który nie mieszka w Pattayi na stałe, jest niewybieranie z góry jednego formatu na cały rok, lecz powierzenie firmie zarządzającej przełączania się między najmem na doby a długoterminowym zależnie od sezonu; to właśnie robi na co dzień dział zarządzania Apartwell dla swojego portfela w Pratamnak.
Nowe inwestycje w Pattayi: raty 0% i dlaczego pieniądze na depozycie tracą na wartości
To część, dla której wielu czytelników otworzyło ten artykuł, więc — od razu przechodzimy do mechaniki, bez wstępów.
U większości deweloperów w Pattayi umowa udziału w nowej inwestycji zbudowana jest według tej samej logiki, niezależnie od konkretnego projektu:
- 10-20% ceny — płatność przy podpisaniu umowy (często podzielona na rezerwację 1-3% i pierwszą wpłatę);
- 20-30% ceny — równymi częściami co miesiąc lub co kwartał przez cały okres budowy;
- 50-70% ceny — płatność końcowa przy odbiorze budynku, jednocześnie z przepisaniem prawa własności w Departamencie Gruntowym.
Kluczowy szczegół, który często umyka: przy tych ratach nie naliczają się odsetki. Bank tajski w ogóle nie uczestniczy w tym schemacie — to bezpośrednia umowa między kupującym a deweloperem, więc nie ma ani oprocentowania kredytowego, ani sprawdzania historii kredytowej, ani prowizji bankowej. To zasadniczo odróżnia raty od dewelopera od kredytu hipotecznego: nie przepłacacie deweloperowi za to, że płacicie nie od razu, a całą kwotę w efekcie.
Czas budowy typowego projektu w Pattayi to 18-36 miesięcy. Uczciwa rekomendacja, o której warto pamiętać przy planowaniu budżetu: doliczcie jeszcze 3-6 miesięcy ponad deklarowaną przez dewelopera datę oddania. Terminy budowy w Tajlandii, jak niemal wszędzie, przesuwają się częściej niż są dotrzymywane co do dnia — a rzetelny deweloper zwykle zapisuje w umowie kary na taki wypadek, ale to również trzeba sprawdzić przed podpisaniem, a nie po.
Teraz — to, dla czego w ogóle warto rozważać nową inwestycję jako inwestycję, a nie tylko sposób na rozłożenie płatności. Cena w umowie udziału zostaje ustalona w momencie podpisania i nie jest weryfikowana, nawet jeśli rynek w czasie budowy wzrośnie. A pieniądze, których jeszcze nie wpłaciliście zgodnie z harmonogramem, przez cały ten czas albo leżą na waszym depozycie, albo nadal pracują gdzie indziej, tracąc siłę nabywczą o wielkość inflacji — zamiast „zamrażać się” w projekcie po dzisiejszej, a nie jutrzejszej cenie. Różnica między ceną na etapie wykopu a ceną na etapie odbioru budynku — to właśnie ta część rentowności nowej inwestycji, której rynek wtórny w zasadzie nie może zaoferować: gotowego mieszkania nie da się kupić „po wczorajszej cenie”.
To nie abstrakcyjny schemat — tak wygląda on na realnym projekcie z obecnego portfela Apartwell, jeśli mieć w głowie budżet wejścia około 3 000 000 rubli (po kursie CBR to około 1 180 000 bahtów):

Love IT Wongamat Beach Condominium — projekt dewelopera Global Top Group na Wongamat, 8 pięter, oddanie w 2030 roku. Cena od dewelopera: kawalerka (~26 m²) — 2 678 000 bahtów, jednopokojowe (~39 m²) — 4 017 000 bahtów, dwupokojowe (~52 m²) — 5 356 000 bahtów (103 000 bahtów za m²). Zadatek rezerwacyjny — 100 000 bahtów.
W tym projekcie, jak w większości nowych inwestycji w Pattayi, plan płatności różni się dla kwoty zagranicznej (Foreign Quota, FQ) i kwoty tajskiej (Thai Quota, TQ) — cudzoziemcowi jako kupującemu potrzebny jest właśnie schemat FQ:
| Etap (kwota zagraniczna, FQ) | % ceny | Kawalerka, 2 678 000 bahtów | 1BR, 4 017 000 bahtów |
|---|---|---|---|
| Przy rezerwacji | 30% | 803 400 bahtów (≈ 2 044 000 ₽) | 1 205 100 bahtów (≈ 3 066 000 ₽) |
| Raty przez 24 miesiące budowy, 6 płatności co 4 miesiące, bez odsetek | 50% | 1 339 000 bahtów, po 223 167 bahtów co 4 mies. | 2 008 500 bahtów, po 334 750 bahtów co 4 mies. |
| Przy przekazaniu praw własności | 20% | 535 600 bahtów | 803 400 bahtów |
Tu widać niuans, który łatwo przeoczyć: przy kwocie zagranicznej (FQ) na wejściu płaci się więcej niż przy tajskiej (TQ — tam na rezerwację idzie tylko 20%), za to płatność końcowa jest mniejsza — 20% wobec 50% u TQ. Zagranicznemu kupującemu bardziej opłaca się nie próbować „dopasowywać” do schematu tajskiego, lecz od razu planować budżet pod warunki FQ, które są dla niego jedyne dostępne. Przy budżecie 3 mln rubli na mieszkanie jednopokojowe tego projektu pierwsza płatność zamyka się niemal co do dnia — 1 205 100 bahtów ≈ 3 066 000 ₽.
Love IT Wongamat to nie jedyna opcja w pracy Apartwell. Oto trzy projekty z obecnego portfela na różnych poziomach cenowych, żeby pokazać przedział, a nie jeden punkt:
| Projekt | Dzielnica | Deweloper | Cena od | Oddanie | Schemat FQ (dla cudzoziemców) |
|---|---|---|---|---|---|
| Love IT Wongamat Beach Condominium | Wongamat | Global Top Group | 2 678 000 bahtów (kawalerka) | 2030 | 30% / 50% za 24 mies. / 20% |
| The Riviera California | Centrum Pattayi | The Riviera Group | 2 807 000 bahtów (kawalerka) | 2029 | 35% / 15% za 18 płatności / 50% |
| The Riviera Santa Monica | Jomtien | The Riviera Group | 5 516 000 bahtów (1BR) | IV kw. 2028 | 35% / 15% za 18 płatności / 50% |

Schemat obu projektów The Riviera jest inny niż u Love IT: wyższa płatność przy rezerwacji (35% wobec 30%) i wyraźnie krótsze raty (18 płatności zamiast 24 miesięcy po 4-miesięcznych odstępach), za to płatność końcowa — te same 50%. W Santa Monica, oprócz mieszkań, są też jednostki trzypokojowe i penthouse'y na wyższych piętrach — to już nie segment budżetowy, a górna granica przedziału w porównaniu z Love IT. Dokładne warunki i dostępność wolnych jednostek dla każdego projektu potwierdzamy na moment zgłoszenia — dostępność konkretnych pięter i układów zmienia się w miarę postępu sprzedaży.
Skąd bierze się wzrost ceny do momentu oddania. Celowo nie podajemy tu konkretnego procentu wzrostu wartości „od wykopu do oddania” — dla każdego konkretnego projektu ta liczba jest inna i zależy od tempa sprzedaży, dzielnicy i ogólnej sytuacji na rynku w momencie oddania, a obiecywanie z góry ustalonego procentu byłoby nierzetelne. Ale mechanika, według której cena zwykle rośnie, jest dość przejrzysta: deweloper sprzedaje pierwsze jednostki taniej, żeby szybciej zebrać środki obrotowe na start budowy, a w miarę gotowości budynku i zbliżania się oddania podnosi cenę na pozostałe niesprzedane jednostki — częściowo z powodu wzrostu kosztów materiałów budowlanych i siły roboczej w minionych miesiącach, częściowo dlatego, że niemal gotowe mieszkanie łatwiej sprzedać niż wykop. Ten, kto wszedł do projektu na starcie po stałej cenie, znajduje się po drugiej stronie tej dynamiki: jego cena już się nie zmienia, podczas gdy cena dla nowych kupujących nadal rośnie wraz z etapem gotowości budynku.
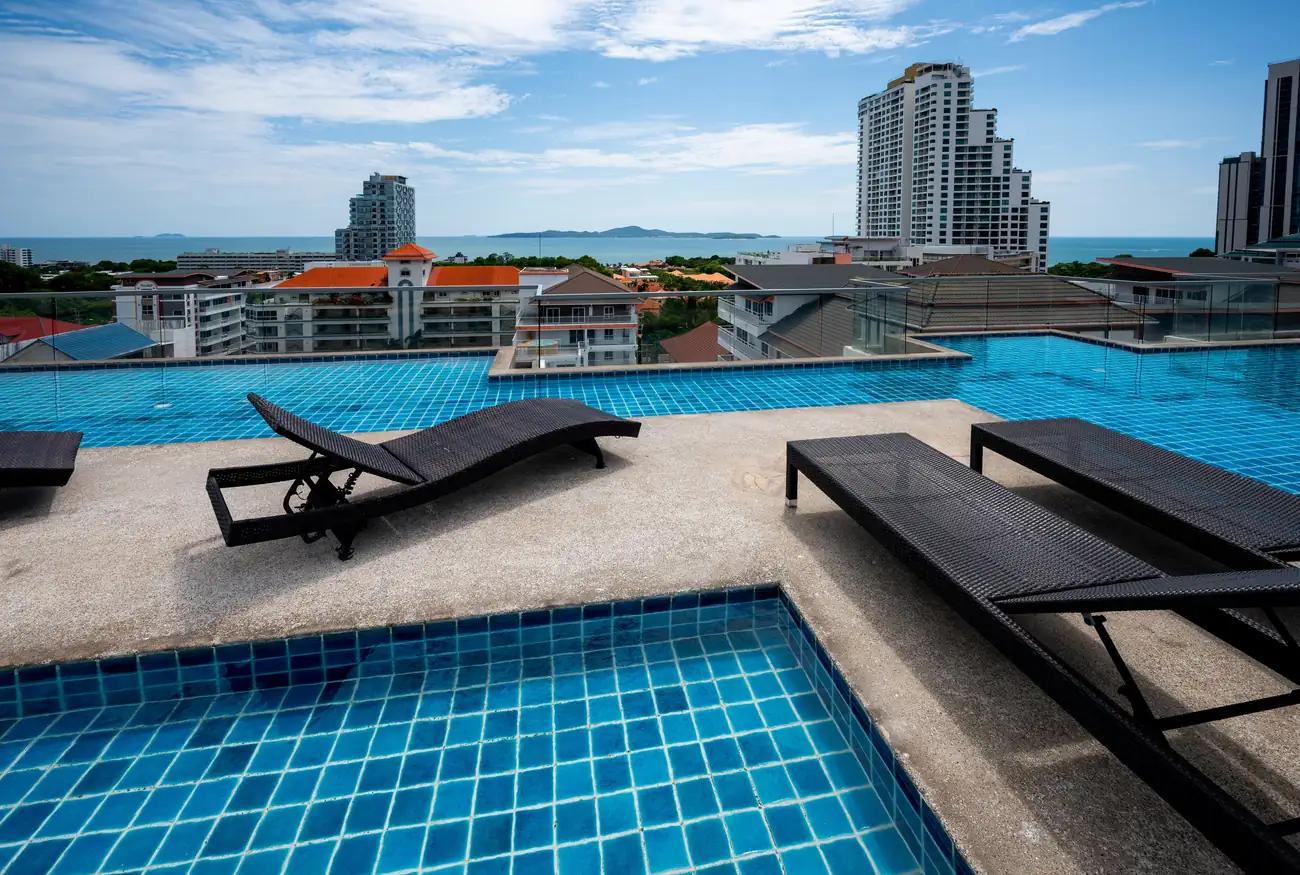
Co się bardziej opłaca: rynek wtórny czy nowa inwestycja — porównanie przy budżecie od 3 mln rubli
Bezpośredniej odpowiedzi „jedno zawsze lepsze od drugiego” tu nie ma, a kto ją daje, najczęściej sprzedaje coś jednego. Różnica polega na tym, co dostajecie od razu, a co — dopiero później.
| Rynek wtórny | Nowa inwestycja | |
|---|---|---|
| Kiedy pojawia się dochód z najmu | Od razu po transakcji | Dopiero po oddaniu budynku (po 18-36 mies.) |
| Jak formuje się cena | Rynkowa, na datę transakcji | Ustalona w umowie, nie zmienia się do oddania |
| Obciążenie budżetu | Cała kwota od razu (lub kredyt hipoteczny na tajski procent, co dla cudzoziemców jest trudniejsze) | Rozłożona na okres budowy, bez odsetek |
| Co widać przed zakupem | Realne mieszkanie, realny budynek, realni sąsiedzi | Projekt, showroom, reputacja dewelopera |
| Komfortowy budżet wejścia od 3 mln ₽ (≈1 180 000 bahtów) | Pełna wartość kawalerki w Pratamnak | Pierwsza płatność w schemacie FQ za 1BR w Love IT Wongamat |
Nasza praktyka w Pratamnak wygląda tak: tym, dla których ważny jest przepływ pieniężny tu i teraz — na przykład żeby najem pokrywał część kosztów życia w Tajlandii — zwykle pasuje kawalerka lub mieszkanie jednopokojowe z rynku wtórnego. Ci, którzy na razie nie planują przeprowadzki i traktują zakup jako sposób na zachowanie i pomnożenie kapitału w ciągu 2-3 lat, częściej wybierają nową inwestycję z ratami: pieniądze są rozłożone w czasie, a nie zamrożone jedną wpłatą. Jest też trzeci, najczęstszy w praktyce wariant — kombinacja: kawalerka z rynku wtórnego na dochód już teraz plus nowa inwestycja na raty jako lokata na horyzont średnioterminowy, opłacana właśnie z tego samego zysku z najmu.
Jeszcze jeden motyw, który czytelnicy rzadziej wypowiadają na głos, ale niemal zawsze mają w głowie — dywersyfikacja walutowa i jurysdykcyjna. Aktywo w Tajlandii, zapisane na osobę fizyczną w tajskim Departamencie Gruntowym, nie zależy od tego, co dzieje się z depozytami rublowymi ani z konkretnym bankiem wewnątrz jednego kraju. To nie eliminuje własnych ryzyk rynku tajskiego — walutowego, płynności przy odsprzedaży, regulacyjnego — ale są to ryzyka innego rodzaju i, co istotne, niekorelujące bezpośrednio z ryzykami depozytu w rublach. Dlatego właśnie nieruchomość w Pattayi dla wielu naszych klientów to nie jedyna inwestycja, a część portfela obok oszczędności rublowych i walutowych w kraju.
Inwestycje w nieruchomości w Tajlandii: zasady ogólnokrajowe
Wszystko powyższe dotyczyło Pattayi jako miasta, ale zakup nieruchomości przez cudzoziemca w Tajlandii regulują ogólnokrajowe zasady — są one takie same zarówno dla Pattayi, jak dla Phuketu czy Bangkoku, i warto je znać przed, a nie po wpłaceniu zadatku.
Kwota 49%. Cudzoziemiec może posiadać kondominium w Tajlandii na pełną własność (freehold) — bez żadnych ograniczeń co do typu wizy czy okresu pobytu w kraju. Ograniczenie jest tylko jedno: w jednym budynku mieszkalnym cudzoziemcy łącznie mogą posiadać nie więcej niż 49% całkowitej powierzchni wszystkich jednostek, pozostałe 51% muszą należeć do obywateli lub podmiotów prawnych Tajlandii. W praktyce oznacza to, że przed rezerwacją konkretnej jednostki dział prawny kondominium sprawdza, czy kwota nie jest jeszcze wyczerpana — i to jest pierwszy krok w łańcuchu zakupu, a nie formalność „na potem”.
Jeśli kwota w budynku jest wyczerpana. Standardową i prawnie czystą alternatywą jest długoterminowa dzierżawa gruntu i budynku (leasehold) na 30 lat z możliwością przedłużenia, rejestrowana w Departamencie Gruntowym tak samo oficjalnie jak własność freehold, tylko z innym zakresem praw. Niektóre agencje proponują cudzoziemcom rejestrację przez tajską spółkę jako sposób obejścia kwoty 49% i uzyskania faktycznego freeholdu na dom lub grunt — my w Apartwell takich schematów klientom nie proponujemy: wymagają one nominalnych tajskich akcjonariuszy, regularnie podlegają kontrolom i tworzą ryzyko prawne niewspółmierne do oszczędności w porównaniu z alternatywnym wariantem leasehold.
Jak przebiega transakcja fizycznie. Rezerwacja obiektu z zadatkiem → sprawdzenie kwoty 49% i czystości prawnej obiektu, w tym typu tytułu (Chanote — najbardziej wiarygodny, w pełni zarejestrowany tytuł do gruntu i budynku) → przelew kwoty zakupu z zagranicy do tajskiego banku z obowiązkowym wystawieniem zaświadczenia FET (Foreign Exchange Transaction) przy sumie przelewu od 50 000 USD, albo listu Tor Tor 3 dla mniejszych kwot — dokument ten potwierdza Departamentowi Gruntowemu, że pieniądze przyszły z zagranicy właśnie na zakup nieruchomości, bez niego transakcja nie zostanie zarejestrowana → rejestracja prawa własności w Departamencie Gruntowym (Land Department) właściwym dla lokalizacji obiektu.
Podatki. Przy zakupie kondominium przez cudzoziemca obciążenie podatkowe składa się z kilku niewielkich opłat, które w zdecydowanej większości transakcji w Pattayi za porozumieniem stron dzielone są między kupującym a sprzedającym albo przenoszone na dewelopera przy pierwotnej sprzedaży: opłata rejestracyjna za przeniesienie prawa (zwykle 2% wartości szacunkowej), opłata skarbowa lub specjalny podatek biznesowy (w zależności od okresu posiadania przez sprzedającego) oraz podatek dochodowy sprzedającego, liczony według skali progresywnej od wartości szacunkowej i okresu posiadania. Przy zakupie nowej inwestycji bezpośrednio od dewelopera te opłaty z reguły są już wliczone w warunki umowy albo wypisane osobną pozycją — warto to sprawdzić przed podpisaniem, a nie po fakcie.
Podatki przy późniejszej sprzedaży. Jeśli obiekt zostanie sprzedany w ciągu pierwszych 5 lat posiadania, dodatkowo naliczany jest specjalny podatek biznesowy — około 3,3% ceny transakcji lub wartości szacunkowej, jeśli jest wyższa. Przy posiadaniu dłuższym niż 5 lat zamiast niego stosuje się opłatę skarbową — około 0,5%. To punkt, który inwestorzy w nową inwestycję często poznają dopiero na etapie odsprzedaży: jeśli plan zakłada wejście w nową inwestycję i sprzedaż zaraz po oddaniu, rozsądnie jest wliczyć ten podatek w oczekiwaną rentowność z góry, a nie po fakcie.
Ryzyka nowej inwestycji i wiarygodności dewelopera — i jak je zminimalizować
Najczęściej padające zastrzeżenie: „a jeśli budowa zostanie zamrożona” albo „a jeśli deweloper okaże się niewiarygodny”. Oba ryzyka są realne i oba dają się sprawdzić przed, a nie po przelaniu pieniędzy.
Ryzyko opóźnienia oddania. Minimalizowane przez zaplanowanie zapasu 3-6 miesięcy ponad deklarowaną datę przy planowaniu budżetu i przeprowadzki, a także sprawdzenie, czy w umowie zapisane są kary za opóźnienie ze strony dewelopera — u rzetelnych firm to standardowa praktyka, a nie wyjątek na żądanie.
Ryzyko wiarygodności dewelopera. Sprawdzane jest po historii już oddanych przez niego obiektów — ile projektów firma ukończyła, czy dotrzymywała terminów, czy są opinie poprzednich kupujących — a także po tym, czy umowa kupna-sprzedaży jest sporządzona według standardowego formularza zatwierdzonego przez Departament Ochrony Praw Konsumenta Tajlandii (Office of the Consumer Protection Board), a nie według własnego szablonu dewelopera z bardziej korzystnymi dla niego sformułowaniami. To punkt, który zajmuje pięć minut sprawdzenia i eliminuje większość ryzyka na lata do przodu.
Ryzyko przy sprzedaży aktywa w przyszłości. Jest ono takie samo zarówno dla rynku wtórnego, jak i dla nowej inwestycji: płynność obiektu przy odsprzedaży zależy od dzielnicy i typu budynku. Pratamnak, Jomtien i Central Pattaya to dzielnice o trwałym popycie wśród rosyjskojęzycznych i azjatyckich kupujących, co obniża to ryzyko w porównaniu z mniej rozpoznawalnymi lokalizacjami.
W praktyce, zanim rekomendujemy klientowi obiekt — czy to wtórny, czy nową inwestycję — przechodzimy w Apartwell przez tę samą listę kontrolną: (1) typ tytułu i jego czystość w Departamencie Gruntowym; (2) pozostałą kwotę 49% dla budynku; (3) obecność podmiotu prawnego dewelopera w rejestrze i historię jego wcześniejszych projektów; (4) formę umowy — standardową czy własną redakcję dewelopera; (5) realny stan budowy na obiekcie (dla nowej inwestycji) — na podstawie zdjęć, a tam gdzie to możliwe, osobistej wizyty, a nie tylko prezentacji dewelopera; (6) faktyczną stawkę CAM i historię jej zmian w danym budynku; (7) dla rynku wtórnego — stan instalacji technicznych i istnienie niespłaconych długów za media po stronie obecnego właściciela, które inaczej przejdą razem z mieszkaniem. To nie gwarancja braku ryzyka, ale właśnie ta część pracy, dla której warto przeprowadzać transakcję z agencją, a nie bezpośrednio ze sprzedawcą czy deweloperem bez niezależnej weryfikacji.
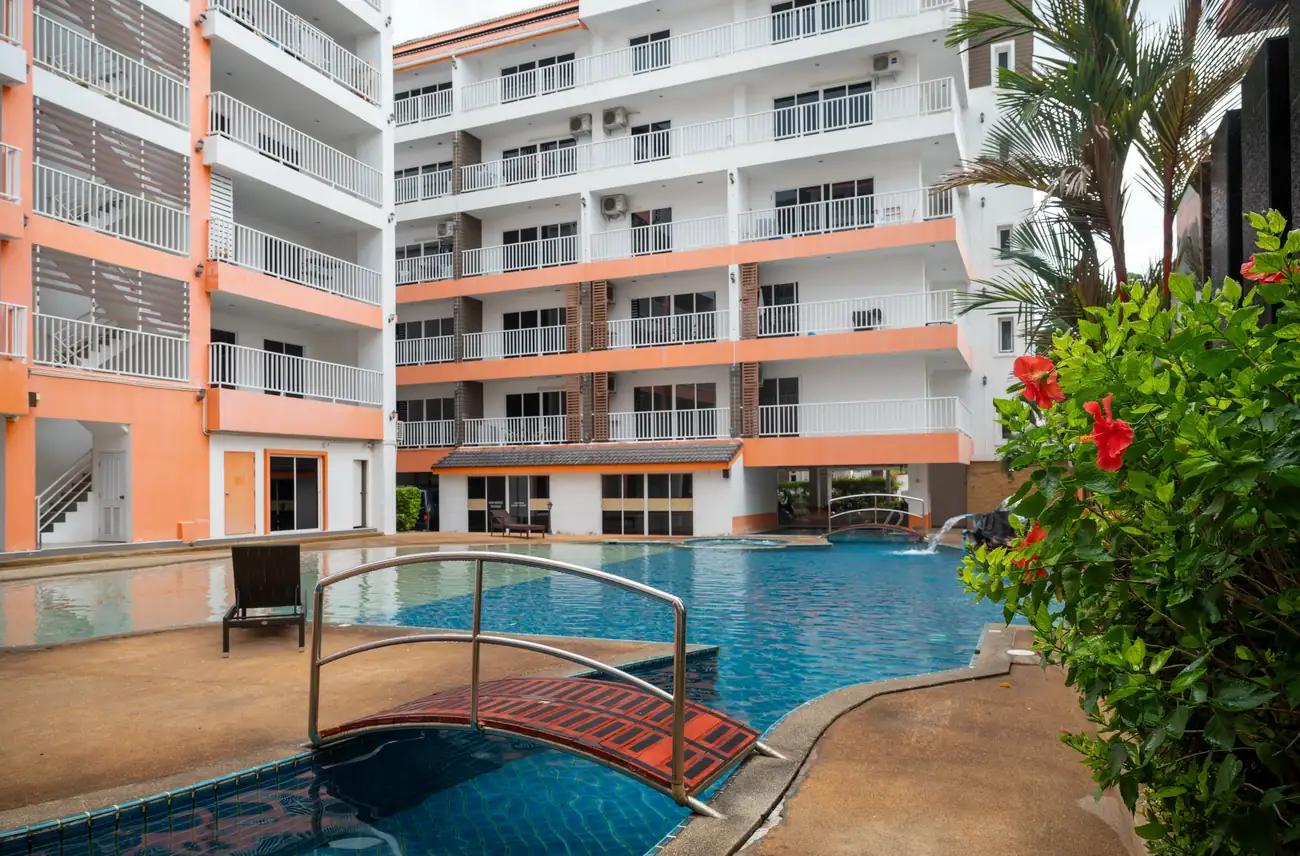
Jak złożyć zgłoszenie na dobór obiektu w Apartwell
Działamy na rynku Pattayi od pięciu lat i w tym czasie pomogliśmy w przeprowadzce ponad 250 klientom — wielu z nich pomagaliśmy też dobrać pierwszy obiekt pod inwestycję. Jeśli dotarliście do tego miejsca, najprawdopodobniej macie już wyrobione zdanie, który wariant — rynek wtórny, nowa inwestycja czy ich kombinacja — jest bliższy waszej sytuacji. Dalej nie trzeba już rozgryzać tego samodzielnie.
Zostawcie zgłoszenie — a my dobierzemy konkretne obiekty pod wasz budżet i cel (dochód już teraz czy wzrost kapitału do określonego terminu), sprawdzimy kwotę 49% i czystość prawną, zweryfikujemy realny harmonogram rat, jeśli mowa o nowej inwestycji, i przeprowadzimy transakcję od rezerwacji do rejestracji prawa własności. Jeśli celem jest dochód z najmu, po zakupie przejmujemy obiekt w zarządzanie, tak jak robimy to dla własnego portfela w Pratamnak.
W zgłoszeniu wystarczy wskazać przybliżony budżet oraz to, co jest ważniejsze — dochód już teraz czy wzrost wartości do określonego terminu: resztę doprecyzujemy w rozmowie, w tym horyzont czasowy (czy mieszkanie ma być potrzebne wam samym przynajmniej część roku, czy jest to zakup czysto inwestycyjny, bez własnego zamieszkania). Odpowiedź zwykle przychodzi w ciągu dnia roboczego, a decyzję o konkretnym obiekcie podejmujecie już po zobaczeniu zweryfikowanych liczb dla niego, a nie ogólnych orientacyjnych danych rynkowych przytoczonych w tym artykule.
Skontaktuj się z nami: WhatsApp/Telegram +66 95 174 7888. Apartwell jest obecny również na dużych międzynarodowych platformach — Ostrovok, Trip.com i Booking.com — więc część naszych obiektów i sposób, w jaki pracujemy z gośćmi i najemcami, można zobaczyć na własne oczy jeszcze przed zgłoszeniem.
*Zastrzeżenie dotyczące rentowności. Wszystkie liczby dotyczące rentowności i wzrostu wartości w tym artykule to uśrednione wskaźniki rynkowe za 2026 rok na podstawie otwartych branżowych przeglądów rynku nieruchomości Pattayi, a także obliczenia oparte na własnych potwierdzonych cenach i stawkach najmu Apartwell w Pratamnak. To nie jest gwarancja dochodu dla jakiegokolwiek konkretnego obiektu: dokładna rentowność zależy od lokalizacji, stanu obiektu, sezonowości, obłożenia i zmian warunków rynkowych. Decyzję o zakupie nieruchomości jako inwestycji zaleca się podejmować po konsultacji z niezależnym doradcą finansowym i prawnym, zwłaszcza jeśli kwota inwestycji jest istotna dla waszego osobistego budżetu.*
Często zadawane pytania
- Co się bardziej opłaca w Pattayi — kupić mieszkanie na rynku wtórnym czy w nowej inwestycji?
- Zależy to od celu. Rynek wtórny zaczyna przynosić dochód z najmu od razu po transakcji — kawalerka w Pratamnak od 1 100 000 bahtów przy najmie od 10 000 bahtów/mies. daje rentowność brutto około 10-11% rocznie. Nowa inwestycja nie jest wynajmowana do momentu oddania budynku, za to cena jest ustalona w umowie w momencie zakupu i nie rośnie razem z budową, a raty bez odsetek na 18-36 miesięcy pozwalają odłożyć resztę kwoty, nie oddając pieniędzy bankowi. Tym, którzy potrzebują dochodu tu i teraz, zwykle pasuje rynek wtórny; tym, którzy liczą na wzrost wartości do momentu oddania i mają czas, częściej pasuje nowa inwestycja.
- Jak działają raty 0% na nowe inwestycje w Pattayi?
- Typowy schemat u deweloperów w Pattayi: 10-20% ceny to płatność przy podpisaniu umowy, 20-30% — równymi częściami co miesiąc lub co kwartał przez cały okres budowy (zwykle 18-36 miesięcy), a 50-70% — płatność końcowa przy oddaniu budynku i przepisaniu prawa własności. Odsetki od rat nie są naliczane: bank tajski nie uczestniczy w schemacie, historia kredytowa nie jest sprawdzana. Dokładny harmonogram płatności różni się w zależności od projektu, a my w Apartwell weryfikujemy go przed podpisaniem.
- Czy cudzoziemiec może kupić nieruchomość w Tajlandii i czym jest kwota 49%?
- Tak, cudzoziemiec może posiadać kondominium w Tajlandii na własność (freehold) bez ograniczeń co do typu wizy. Jedyne ograniczenie to kwota 49%: cudzoziemcom może przypadać nie więcej niż 49% łącznej powierzchni jednostek w jednym budynku, pozostałe 51% muszą należeć do obywateli lub spółek tajskich. Przed zakupem obowiązkowo sprawdza się, czy kwota w danym budynku nie została wyczerpana — robi się to poprzez zapytanie do działu prawnego kondominium jeszcze przed wpłaceniem zadatku.
- Jaka jest rentowność najmu nieruchomości w Pattayi?
- Według danych rynkowych za 2026 rok rentowność brutto najmu w Pattayi wynosi średnio 6-10% rocznie, u pojedynczych obiektów przy pierwszej linii — do 10%. Po odjęciu opłaty serwisowej (CAM), prowizji firmy zarządzającej i podatku od nieruchomości realistyczna rentowność netto to zwykle 3-6% rocznie. To uśrednione wskaźniki rynkowe, a nie gwarancja dochodu dla konkretnego obiektu — ostateczna liczba zależy od dzielnicy, stanu mieszkania, sezonowości i obłożenia.
- Jakie są ryzyka zakupu nowej inwestycji i jak je ograniczyć?
- Dwa główne ryzyka to opóźnienie oddania budynku i wiarygodność dewelopera. Termin budowy niemal zawsze przesuwa się o 3-6 miesięcy w stosunku do deklarowanej daty, warto to uwzględnić z góry. Wiarygodność dewelopera sprawdza się na podstawie historii jego wcześniej oddanych projektów, posiadania niezbędnych pozwoleń na budowę oraz tego, czy umowa kupna-sprzedaży zarejestrowana jest według standardowego formularza Departamentu Ochrony Praw Konsumenta Tajlandii, a nie według własnego szablonu firmy.
- Czy budżet 3 mln rubli wystarczy, żeby zacząć inwestować w nieruchomości w Pattayi?
- 3 mln rubli to około 1 180 000 bahtów po kursie CBR, co wystarcza, żeby w pełni wykupić kawalerkę na rynku wtórnym w Pratamnak (od 1 100 000 bahtów) albo wpłacić pierwszą ratę i płatność przy podpisaniu (zwykle 20-25% ceny) za nową inwestycję z segmentu średniego. Na pełną wartość nowej inwestycji ta kwota nie wystarczy — resztę pokrywają bezodsetkowe raty na czas budowy.
- Jak przebiega zakup nieruchomości w Pattayi przez Apartwell?
- Rezerwacja obiektu z wpłatą zadatku → sprawdzenie kwoty 49% i czystości prawnej (Chanote, status budynku) → przelew kwoty z zagranicy z wystawieniem zaświadczenia FET lub Tor Tor 3, potwierdzającego, że pieniądze przyszły w walucie obcej specjalnie na zakup nieruchomości → rejestracja prawa własności w Departamencie Gruntowym (Land Department). Apartwell towarzyszy na każdym etapie i po transakcji przejmuje obiekt w zarządzanie, jeśli potrzebny jest dochód z najmu.
Niniejsze informacje mają charakter ogólny i edukacyjny oraz zostały opracowane na podstawie publicznie dostępnych źródeł według stanu na 14.09.2026. Nie stanowią porady prawnej ani podatkowej i nie zastępują analizy Państwa indywidualnej sytuacji przez licencjonowanego tajskiego prawnika. Tajskie stawki podatkowe, progi oraz wymogi prawne mogą ulec zmianie — przed podpisaniem jakiegokolwiek dokumentu prosimy o potwierdzenie aktualnych warunków u niezależnego doradcy prawnego.
Zobacz też

thailand-market
Rynek kondominiów w Pattaya dla emerytów: co powinni wiedzieć zagraniczni kupujący w 2026 roku
Emeryci pozostają jedną z najbardziej stabilnych grup kupujących na rynku kondominiów w Pattaya, choć przepisy wizowe regulujące ich długoterminowy pobyt uległy zaostrzeniu. Oto, co osoba planująca emeryturę w Tajlandii powinna wiedzieć o finansowaniu, ubezpieczeniu i miejscach, gdzie koncentruje się popyt wzdłuż Wschodniego Wybrzeża.
thailand-market
Dlaczego wskaźnik odrzuceń wniosków hipotecznych na poziomie 40-70% zmienia rynek kondominiów w Tajlandii
Tajlandzkie banki odrzucają nawet siedem na dziesięć wniosków hipotecznych na tańsze mieszkania, dławiąc popyt krajowy, podczas gdy zagraniczni nabywcy wciąż finalizują zakupy kondominiów w Bangkoku, Phuket i Pattayi. Oto co kryzys odrzuceń oznacza dla każdego, kto kupuje za gotówkę.
thailand-market
Rynek nieruchomości w Tajlandii 2025-2026: transfery kondominiów, trendy w kwocie dla obcokrajowców i ceny w Pattayi
Krajowe transfery kondominiów spadały przez cały 2025 rok, podczas gdy zagraniczni nabywcy utrzymali swój udział, a ceny w Pattayi wciąż rosły. Oto co te liczby oznaczają dla każdego, kto rozważa inwestycję na tajskim rynku nieruchomości.