thailand-market
Investering i eiendom: bruktbolig eller nybygg i Pattaya
14.9.2026
Leieinntekt på det sekundære markedet i Pattaya starter rett etter kjøpet — fra 10 000 baht i måneden for en studio i Pratumnak, med en brutto avkastning på rundt 6-11% årlig. Et nybygg gir ingen leieinntekt før bygget er ferdigstilt, men prisen låses i kontrakten på kjøpstidspunktet, og en rentefri avbetaling over 18-36 måneder beskytter pengene mot inflasjon mens byggingen pågår.
Investering i eiendom: bruktbolig eller nybygg i Pattaya
Det siste året har spørsmålet «hvor skal jeg plassere pengene mine» blitt stilt av lesere oftere enn før. Bankinnskudd holder ikke tritt med inflasjonen, aksjemarkedet er uforutsigbart, og eiendom i Thailand forblir en av få aktiva som en utlending kan eie fullt ut, tjene penger på i valuta, og samtidig kunne bo i selv deler av året. Vi i Apartwell har hjulpet med eiendomskjøp i Pattaya i fem år, og i løpet av denne tiden har vi bistått ved transaksjoner på dusinvis av objekter — fra studioer på bruktmarkedet til leiligheter i nybygg på ulike byggestadier. Denne artikkelen inneholder ikke generelle betraktninger, men konkrete tall for begge investeringsscenarioene.

Kort fortalt: penger som bare ligger på en bankkonto eller et kort, mister kjøpekraft hver måned inflasjonen overstiger innskuddsrenten. Eiendom er en måte å låse verdien av et aktivum på og samtidig enten få inntekt med en gang (bruktbolig), eller kjøpe et aktivum til dagens pris som vil være verdt mer når byggingen er ferdig (nybygg). Videre skal vi se på begge veiene med reelle tall fra Pattaya-markedet.
Logikken blir tydelig i en enkel sammenligning over en to-årsperiode — uten å knytte det til en konkret leilighet, bare for å vise forskjellen i hvordan tre typer aktiva oppfører seg:
| Aktivum | Hva skjer med beløpet over 2 år | Inntekt i form av penger «her og nå» |
|---|---|---|
| Bankinnskudd i rubler | Nominell verdi øker med innskuddsrenten, kjøpekraften — med differansen mellom renten og inflasjonen, som de siste årene ofte har vært negativ | Nei, før innskuddsperioden er over |
| Bruktleilighet i Pattaya | Verdien av aktivumet beveger seg med eiendomsmarkedet; leieinntekten kommer månedlig, uavhengig av valutakurser | Ja, fra første måned etter kjøpet |
| Nybygg på avbetaling | Prisen er låst gjennom kontrakten på kjøpsdatoen; betalingene er fordelt over byggeperioden uten renter | Nei, før bygget er ferdigstilt — men verdien av aktivumet «lekker» heller ikke ut sammen med inflasjonen, fordi den er låst på forhånd |
Ingen av de tre alternativene er ideelle i seg selv — et bankinnskudd har ingen risiko for tap av kapital, men heller ingen beskyttelse mot inflasjon; eiendom har motsatt sett med fordeler og ulemper. Videre kommer detaljene om begge scenarioene i Pattaya-markedet.
Investering i eiendom i Pattaya
Pattaya er verken Bangkok eller Phuket: her er terskelen for å komme inn lavere, andelen russiskspråklige leietakere og kjøpere høyere, og strøk som Pratumnak har i praksis blitt en «russisk gate» de siste årene — med tilsvarende etterspørsel etter utleie fra samme diaspora. Ifølge markedsanalyser for thailandsk eiendom i 2026 ligger provinsen Chonburi, som Pattaya tilhører, på topp i antall transaksjoner med utlendinger blant alle provinser i landet — den står for rundt 36% av alle overføringer av eiendomsrett til utenlandske kjøpere i hele landet, selv med en generell nedkjøling i markedet på omtrent 17% år-over-år. Dette er både en god nyhet (etterspørselen lever) og en nøktern påminnelse: eiendomsmarkedet er syklisk, ikke en rett linje oppover.
Bruktmarkedet: leieinntekt rett etter kjøpet
Hovedfordelen med bruktmarkedet er tid. Du kjøper en leilighet, tar den i mot ved overtakelsesprotokoll, finner en leietaker — og fra det øyeblikket jobber objektet for deg, ikke for utbyggeren. Ingen bygging, ingen venting på ferdigstillelse.
Ifølge brede markedsdata for 2026 ser prisene i bruktmarkedet i Pattaya slik ut: i Wongamat — 90 000-180 000 baht per m², i Sentral-Pattaya — 60 000-150 000 baht per m², på Jomtien — 55 000-130 000 baht per m², i Na Jomtien og Bang Saray — 45 000-90 000 baht per m². Gjennomsnittlig brutto avkastning fra langtidsutleie i markedet som helhet ligger på 6-10% årlig, hos enkelte objekter i første rad mot sjøen — opptil 10%. Dette er markedsreferanser, ikke et løfte om et konkret tall for en konkret leilighet.
Her er derimot noe vi kan bekrefte med egne data, ikke en generell markedsvurdering: i Apartwells portefølje i Pratumnak selges studioer fra 1 100 000 baht, ettromsleiligheter fra 1 800 000 baht, toromsleiligheter fra 2 700 000 baht, og vi leier selv ut tilsvarende leiligheter langtidsleie fra henholdsvis 10 000, 14 000 og 18 000 baht i måneden. La oss se på avkastningen for studioen som det rimeligste alternativet:
| Indikator | Verdi |
|---|---|
| Kjøpspris for studio i Pratumnak | fra 1 100 000 baht |
| Leie per måned | fra 10 000 baht |
| Brutto inntekt per år | 120 000 baht |
| Minus servicegebyr (CAM), eiendomsskatt, forvaltningsselskapets provisjon for utleie | ≈ 47 000 baht per år |
| Netto inntekt per år | ≈ 73 000 baht |
| Brutto avkastning | ≈ 10,9% årlig |
| Netto avkastning (etter kostnader) | ≈ 6,6% årlig |
Dette er en beregnet, ikke garantert, avkastning: den er satt sammen etter metoden «brutto inntekt minus bekreftede kostnadsposter» basert på reelle, ikke gjennomsnittlige, priser i vår egen portefølje, men den endelige verdien for en konkret leilighet avhenger av hvor raskt det finnes en leietaker, standarden på innredningen og om CAM-taksten endres i det aktuelle bygget. Like viktig er det som skjer med leietakerens penger med en gang: mens et nybygg fortsatt bygges, gir en bruktleilighet allerede disse 6 000 bahtene netto i måneden — og dette er et tilfelle der den konkrete gevinsten er direkte knyttet til å kjøpe gjennom Apartwell, fordi vi selv tar objektet i forvaltning og løser oppgaven med å finne leietaker, i stedet for å overlate det til kjøperen selv.
Sesongvariasjon: når man skal leie ut langtidsleie, og når kortidsleie
Avkastningen beregnet ovenfor er et konservativt scenario med langtidsleie: én kontrakt for 6-12 måneder, stabil leiesats uavhengig av sesong. Pattaya har også et annet scenario, som gir merkbart mer i høysesongen, men krever aktiv forvaltning.
Høysesongen for turisme i Thailand varer omtrent fra november til mars, når tørt vær og minimalt med nedbør tiltrekker flest turister; lavsesongen er fra mai til oktober, i monsunperioden. På objektene vi legger ut på Booking.com, Agoda, Airbnb og Expedia gjennom vår egen kanalforvalter Exely, overstiger døgnprisen i høysesongen som regel langtidsleiens ekvivalent for samme periode med god margin, mens det i lavsesongen ofte er mer lønnsomt å ha én langtidsleietaker enn tomme dager mellom korte bookinger. En fornuftig strategi for en investor som ikke bor fast i Pattaya, er ikke å velge én utleieform for hele året på forhånd, men å overlate til forvaltningsselskapet å veksle mellom kort- og langtidsleie etter sesong — noe forvaltningsdelen av Apartwell gjør daglig for sin portefølje i Pratumnak.
Nybygg i Pattaya: 0% avbetaling og hvorfor pengene på konto mister verdi
Dette er avsnittet mange lesere åpnet artikkelen for, så — rett til mekanikken uten innledning.
Hos de fleste utbyggere i Pattaya følger avtalen om andel i et nybygg samme logikk, uavhengig av det konkrete prosjektet:
- 10-20% av prisen — betaling ved kontraktsignering (ofte delt i reservasjon på 1-3% og en første innbetaling);
- 20-30% av prisen — like store beløp, betalt månedlig eller kvartalsvis gjennom hele byggeperioden;
- 50-70% av prisen — sluttbetaling ved ferdigstillelse, samtidig med overføring av eiendomsretten hos Land Department.
En nøkkeldetalj som ofte overses: denne avbetalingen påløper ikke renter. Thailandske banker er ikke involvert i det hele tatt — dette er en direkte avtale mellom kjøper og utbygger, så det er verken lånerente, kredittsjekk eller bankprovisjon. Dette skiller avbetaling på nybygg fundamentalt fra boliglån: du betaler ikke ekstra til utbyggeren for å betale over tid — du betaler hele summen uansett.
Byggetiden for et typisk prosjekt i Pattaya er 18 til 36 måneder. Et ærlig råd å ha i bakhodet ved budsjettplanlegging: legg til ytterligere 3-6 måneder utover utbyggerens oppgitte ferdigstillelsesdato. Byggetider i Thailand, som nesten overalt ellers, forskyves oftere enn de overholdes på dagen — og en seriøs utbygger legger som regel inn bøtebestemmelser i kontrakten for dette tilfellet, men også dette bør sjekkes før signering, ikke etterpå.
Nå til selve poenget med å vurdere et nybygg som en investering, ikke bare som en måte å fordele betalingen på tid. Prisen i kontrakten låses på signeringstidspunktet og revideres ikke, selv om markedet stiger i løpet av byggeperioden. Og pengene du ennå ikke har betalt inn etter planen, ligger enten på en konto eller jobber et annet sted i mellomtiden, og mister kjøpekraft tilsvarende inflasjonen — i stedet for å bli «låst» i prosjektet til dagens, ikke morgendagens, pris. Forskjellen mellom prisen på byggestadiet og prisen ved ferdigstillelse er nettopp den delen av avkastningen på et nybygg som bruktmarkedet i prinsippet ikke kan tilby: en ferdig leilighet kan man ikke kjøpe til «gårsdagens pris».
Dette er ikke et abstrakt skjema — slik ser det ut på et reelt prosjekt fra Apartwells nåværende portefølje, om vi legger til grunn et inngangsbudsjett på rundt 3 000 000 rubler (etter Den russiske sentralbankens kurs tilsvarer det ca. 1 180 000 baht):

Love IT Wongamat Beach Condominium — et prosjekt fra utbyggeren Global Top Group på Wongamat, 8 etasjer, ferdigstillelse i 2030. Pris fra utbygger: studio (~26 m²) — 2 678 000 baht, ettroms (~39 m²) — 4 017 000 baht, toroms (~52 m²) — 5 356 000 baht (103 000 baht per m²). Depositum ved reservasjon — 100 000 baht.
Som de fleste nybygg i Pattaya har dette prosjektet en betalingsplan som er forskjellig for utenlandsk kvote (Foreign Quota, FQ) og thailandsk kvote (Thai Quota, TQ) — en utlending som kjøper må bruke FQ-ordningen:
| Fase (utenlandsk kvote, FQ) | % av prisen | Studio, 2 678 000 baht | 1-roms, 4 017 000 baht |
|---|---|---|---|
| Ved reservasjon | 30% | 803 400 baht (≈ 2 044 000 ₽) | 1 205 100 baht (≈ 3 066 000 ₽) |
| Avbetaling over 24 måneder byggetid, 6 betalinger hver 4. måned, uten renter | 50% | 1 339 000 baht, 223 167 baht hver 4. mnd. | 2 008 500 baht, 334 750 baht hver 4. mnd. |
| Ved overføring av eiendomsrett | 20% | 535 600 baht | 803 400 baht |
Her er det en nyanse man lett kan overse: med den utenlandske kvoten (FQ) betales det mer ved oppstart enn med den thailandske (TQ — der utgjør reservasjonen bare 20%), men sluttbetalingen ved ferdigstillelse er lavere — 20% mot 50% for TQ. Den utenlandske kjøperen bør ikke prøve å «tilpasse seg» det thailandske skjemaet, men heller planlegge budsjettet direkte etter FQ-betingelsene, som uansett er de eneste tilgjengelige for dem. Med et budsjett på 3 millioner rubler for en ettromsleilighet i dette prosjektet dekkes den første betalingen nesten på øret — 1 205 100 baht ≈ 3 066 000 ₽.
Love IT Wongamat er ikke det eneste alternativet Apartwell jobber med. Her er tre prosjekter fra dagens portefølje på ulike prisnivåer, for å vise spennet, ikke bare ett enkeltpunkt:
| Prosjekt | Område | Utbygger | Pris fra | Ferdigstillelse | FQ-ordning (for utlendinger) |
|---|---|---|---|---|---|
| Love IT Wongamat Beach Condominium | Wongamat | Global Top Group | 2 678 000 baht (studio) | 2030 | 30% / 50% over 24 mnd. / 20% |
| The Riviera California | Sentral-Pattaya | The Riviera Group | 2 807 000 baht (studio) | 2029 | 35% / 15% over 18 betalinger / 50% |
| The Riviera Santa Monica | Jomtien | The Riviera Group | 5 516 000 baht (1-roms) | 4. kv. 2028 | 35% / 15% over 18 betalinger / 50% |

Betalingsordningen for de to Riviera-prosjektene er annerledes enn hos Love IT: høyere betaling ved reservasjon (35% mot 30%) og betydelig kortere avbetalingsperiode (18 betalinger i stedet for 24 måneder med 4-månedersintervaller), men sluttbetalingen ved ferdigstillelse er den samme — 50%. Santa Monica har, i tillegg til vanlige leiligheter, både treroms enheter og penthouse i de øverste etasjene — dette er ikke lenger budsjettsegmentet, men den øvre grensen i spekteret sammenlignet med Love IT. Nøyaktige betingelser og tilgjengelighet av ledige enheter i hvert prosjekt avklarer vi på henvendelsestidspunktet — tilgjengeligheten av konkrete etasjer og planløsninger endrer seg etter hvert som salget skrider frem.
Hvordan prisøkningen frem mot ferdigstillelse oppstår. Vi oppgir bevisst ikke et konkret prosentvis prisøkningstall «fra byggegrop til ferdigstillelse» her — for hvert konkret prosjekt er dette tallet unikt og avhenger av salgstempo, område og den generelle markedssituasjonen ved ferdigstillelsestidspunktet, og å love et fast prosenttall på forhånd ville vært uansvarlig. Men mekanismen bak den typiske prisøkningen er ganske gjennomsiktig: utbyggeren selger de første enhetene billigere for raskere å skaffe driftskapital ved byggestart, og etter hvert som bygget nærmer seg ferdigstillelse, heves prisen på de resterende usolgte enhetene — dels på grunn av økte byggematerial- og arbeidskraftkostnader i tiden som har gått, dels fordi en nesten ferdig leilighet er enklere å selge enn en byggegrop. Den som gikk inn i prosjektet ved oppstart til en fast pris, havner på den andre siden av denne dynamikken: prisen deres endrer seg ikke lenger, mens prisen for nye kjøpere fortsetter å stige i takt med byggets ferdigstillelsesgrad.
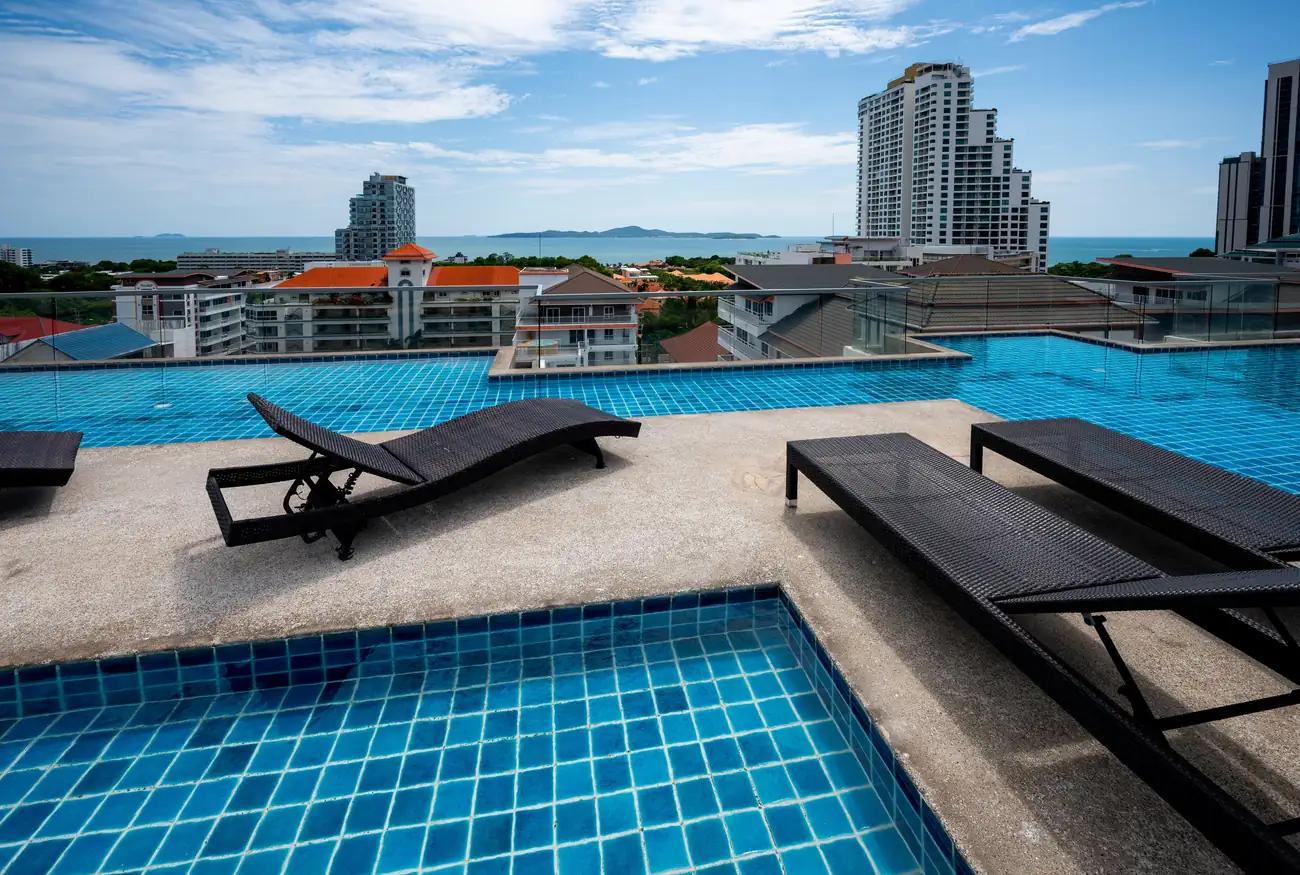
Hva lønner seg mest: bruktbolig eller nybygg — sammenligning ved et budsjett fra 3 millioner rubler
Det finnes ikke noe entydig svar «det ene er alltid bedre enn det andre», og de som gir et slikt svar, selger som regel bare ett av alternativene. Forskjellen ligger i hva du får med en gang, og hva du først får senere.
| Bruktmarkedet | Nybygg | |
|---|---|---|
| Når kommer leieinntekten | Rett etter kjøpet | Først etter ferdigstillelse (18-36 mnd.) |
| Hvordan dannes prisen | Markedspris, på transaksjonstidspunktet | Låst i kontrakten, endres ikke frem til ferdigstillelse |
| Belastning på budsjettet | Hele summen med en gang (eller boliglån til thailandsk rente, som er mer komplisert for utlendinger) | Fordelt over byggeperioden, uten renter |
| Hva ser du før kjøpet | Den faktiske leiligheten, det faktiske bygget, faktiske naboer | Prosjektet, showroom, utbyggerens omdømme |
| Behagelig inngangsbudsjett fra 3 mill. ₽ (≈1 180 000 baht) | Full pris for studio i Pratumnak | Første betaling etter FQ-ordningen for 1-roms i Love IT Wongamat |
Vår praksis i Pratumnak viser følgende: de som ønsker kontantstrøm her og nå — for eksempel for at leien skal dekke deler av levekostnadene i Thailand — passer som regel best med en studio eller ettromsleilighet på bruktmarkedet. De som foreløpig ikke planlegger å flytte og ser på kjøpet som en måte å bevare og vokse kapitalen på over 2-3 år, passer oftere best med et nybygg med avbetaling: pengene fordeles over tid, i stedet for å bli «frosset» i én engangsbetaling. Det finnes også et tredje, det mest vanlige i praksis, alternativ — en kombinasjon: en studio på bruktmarkedet for inntekt allerede nå, pluss et nybygg på avbetaling som en mellomlangsiktig investering, betalt nettopp med den samme leieinntekten.
Et annet motiv som lesere sjeldnere uttrykker høyt, men nesten alltid har i bakhodet, er diversifisering på tvers av valuta og jurisdiksjon. Et aktivum i Thailand, registrert på en fysisk person hos det thailandske Land Department, avhenger ikke av hva som skjer med rubelinnskudd eller en konkret bank i ett enkelt land. Dette fjerner ikke thailandsmarkedets egne risikoer — valuta, likviditet ved videresalg, regulatoriske forhold — men det er en annen type risiko, og viktigere: den korrelerer ikke direkte med risikoen ved et rubelinnskudd. Nettopp derfor er eiendom i Pattaya for mange av våre kunder ikke den eneste investeringen, men en del av en portefølje ved siden av rubel- og valutasparing i hjemlandet.
Investering i thailandsk eiendom: landsdekkende regler
Alt som er sagt over gjelder Pattaya som by, men utlendingers kjøp av eiendom i Thailand er regulert av landsdekkende regler — de er de samme for Pattaya, Phuket og Bangkok, og de bør kjennes før, ikke etter, at et depositum er innbetalt.
49%-kvoten. En utlending kan eie en kondominium i Thailand fullt ut (freehold) — uten noen begrensninger knyttet til visumtype eller oppholdstid i landet. Den eneste begrensningen er at utlendinger til sammen ikke kan eie mer enn 49% av det samlede arealet av alle enheter i én bygning, de resterende 51% må eies av thailandske statsborgere eller juridiske personer. I praksis betyr dette at juridisk avdeling i kondominiet, før en konkret enhet reserveres, ber om bekreftelse på at kvoten ikke allerede er brukt opp — og dette er det første steget i kjøpsprosessen, ikke en formalitet man ordner «senere».
Hvis kvoten i bygget er brukt opp. Det standardiserte og juridisk rene alternativet er langtidsleie av tomt og bygning (leasehold) på 30 år med mulighet for forlengelse, som registreres hos Land Department like offisielt som en freehold-eierskap, bare med et annet omfang av rettigheter. Noen meglerbyråer tilbyr utlendinger registrering gjennom et thailandsk selskap som en måte å omgå 49%-kvoten på og oppnå faktisk freehold over hus eller tomt — vi i Apartwell tilbyr ikke slike løsninger til kunder: de krever nominelle thailandske aksjonærer, blir jevnlig gransket, og skaper en juridisk risiko som ikke står i forhold til besparelsen sammenlignet med det alternative leasehold-alternativet.
Hvordan transaksjonen fysisk foregår. Reservasjon av objektet med depositum → kontroll av 49%-kvoten og objektets juridiske renhet, inkludert skjøtetype (Chanote — den mest pålitelige, fullt registrerte tittelen for tomt og bygning) → overføring av kjøpesummen fra utlandet til en thailandsk bank med obligatorisk utstedelse av FET-bekreftelse (Foreign Exchange Transaction) ved overføringer over 50 000 amerikanske dollar, eller Tor Tor 3-brev for mindre summer — dette dokumentet bekrefter overfor Land Department at pengene kom fra utlandet nettopp til kjøp av eiendom, uten det registreres ikke transaksjonen → registrering av eiendomsretten hos Land Department på objektets beliggenhet.
Skatter. Ved kjøp av en kondominium som utlending består skattebelastningen av flere mindre avgifter, som i de aller fleste transaksjoner i Pattaya etter avtale deles mellom kjøper og selger, eller overføres til utbyggeren ved førstegangssalg: registreringsavgift for overføring av eierskap (vanligvis 2% av takstverdien), stempelavgift eller spesiell forretningsskatt (avhengig av selgerens eiertid) og selgerens inntektsskatt, beregnet etter en progressiv skala basert på takstverdi og eiertid. Ved kjøp av nybygg direkte fra utbygger er disse avgiftene som regel allerede inkludert i kontraktsvilkårene eller oppført separat — dette bør avklares før signering, ikke i etterkant.
Skatter ved senere videresalg. Selges objektet innen de første 5 årene av eierskapet, kommer det i tillegg en spesiell forretningsskatt — omtrent 3,3% av transaksjonsprisen eller takstverdien, dersom denne er høyere. Ved eierskap over 5 år erstattes den med stempelavgift — omtrent 0,5%. Dette er et punkt som investorer i nybygg ofte først blir klar over ved videresalg: hvis planen er å gå inn i et nybygg og selge det rett etter ferdigstillelse, er det fornuftig å legge inn denne skatten i forventet avkastning på forhånd, ikke i etterkant.
Risikoen ved nybygg og utbyggerens pålitelighet — og hvordan de reduseres
Den innvendingen som lyder oftest: «hva hvis byggingen stanser» eller «hva hvis utbyggeren viser seg upålitelig». Begge risikoene er reelle, og begge kan sjekkes før, ikke etter, at pengene er overført.
Risiko for forsinket ferdigstillelse. Reduseres ved å legge inn en margin på 3-6 måneder utover oppgitt dato ved planlegging av budsjett og flytting, samt ved å sjekke om det er fastsatt bøteregler for utbyggerens forsinkelse i kontrakten — hos seriøse selskaper er dette standard praksis, ikke et unntak man må be om.
Risiko knyttet til utbyggerens pålitelighet. Sjekkes ut fra historikken til allerede ferdigstilte prosjekter — hvor mange prosjekter selskapet har fullført, om de har holdt tidsfristene, om det finnes anmeldelser fra tidligere kjøpere — samt om kjøpekontrakten følger standardformatet godkjent av det thailandske forbrukervernrådet (Office of the Consumer Protection Board), i stedet for utbyggerens eget maler med formuleringer som er mildere for dem selv. Dette er et punkt som tar fem minutter å sjekke og fjerner mesteparten av risikoen for årene fremover.
Risiko ved fremtidig salg av aktivumet. Denne er den samme for både bruktbolig og nybygg: likviditeten ved videresalg avhenger av området og bygningstypen. Pratumnak, Jomtien og Sentral-Pattaya er områder med stabil etterspørsel blant russiskspråklige og asiatiske kjøpere, noe som reduserer denne risikoen sammenlignet med mindre etablerte lokasjoner.
I praksis går vi i Apartwell gjennom samme sjekkliste før vi anbefaler en kunde et objekt — enten det er brukt eller nybygg: (1) skjøtetype og dens renhet hos Land Department; (2) hvor mye som er igjen av 49%-kvoten i bygget; (3) om utbyggerens juridiske enhet finnes i registeret, samt historikken til deres tidligere prosjekter; (4) kontraktsform — standard eller utbyggerens egen versjon; (5) den faktiske byggetilstanden på objektet (for nybygg) — via bilder og, der det er mulig, personlig besøk, ikke bare basert på utbyggerens presentasjon; (6) den faktiske CAM-satsen og historikken til hvordan den har blitt endret i dette bygget; (7) for bruktbolig — tilstanden til de tekniske systemene og eventuell ubetalt kommunal gjeld hos nåværende eier, som ellers vil overføres sammen med leiligheten. Dette er ingen garanti mot risiko, men nettopp den delen av arbeidet som gjør det verdt å gjennomføre transaksjonen med et byrå, i stedet for direkte med selger eller utbygger uten uavhengig kontroll.
Slik sender du en forespørsel om objektutvelgelse hos Apartwell
Vi har vært i Pattaya-markedet i fem år, og i løpet av denne tiden har vi hjulpet mer enn 250 kunder med flytting — mange av dem har vi også hjulpet med å finne sitt første investeringsobjekt. Hvis du har lest helt hit, har du sannsynligvis allerede fått en forståelse av hvilket alternativ — bruktbolig, nybygg eller en kombinasjon — som passer din situasjon best. Videre trenger du ikke å finne ut av dette alene.
Send inn en forespørsel — så finner vi konkrete objekter tilpasset ditt budsjett og mål (inntekt nå eller kapitalvekst), sjekker 49%-kvoten og den juridiske renheten, kontrollerer den faktiske avbetalingsplanen hvis det er snakk om et nybygg, og følger deg gjennom hele transaksjonen fra reservasjon til registrering av eiendomsrett. Hvis målet er leieinntekt, tar vi objektet i forvaltning etter kjøpet, akkurat slik vi gjør med vår egen portefølje i Pratumnak.
I forespørselen holder det å oppgi et omtrentlig budsjett og hva som er viktigst — inntekt nå eller verdivekst innen en gitt frist: resten avklarer vi i samtalen, inkludert tidshorisont (om du trenger leiligheten selv deler av året, eller om det er et rent investeringskjøp uten eget opphold). Svaret kommer som regel i løpet av en arbeidsdag, og du tar den endelige beslutningen om et konkret objekt først etter at du har sett de bekreftede tallene for det, ikke de generelle markedsreferansene som er gjengitt i denne artikkelen.
Ta kontakt med oss: WhatsApp/Telegram +66 95 174 7888. Apartwell er også tilstede på store internasjonale plattformer — Ostrovok, Trip.com og Booking.com — slik at du kan se noen av objektene våre og hvordan vi jobber med gjester og leietakere med egne øyne allerede før du sender en forespørsel.
*Ansvarsfraskrivelse om avkastning. Alle tall for avkastning og verdivekst i denne artikkelen er gjennomsnittlige markedsindikatorer for 2026 basert på åpne bransjeoversikter for eiendomsmarkedet i Pattaya, samt beregninger basert på Apartwells egne bekreftede priser og leiesatser i Pratumnak. Dette er ingen garanti for inntekt fra et konkret objekt: den nøyaktige avkastningen avhenger av beliggenhet, tilstanden på objektet, sesong, belegg og endrede markedsforhold. Det anbefales å ta beslutninger om eiendomskjøp som investering etter konsultasjon med en uavhengig finansiell og juridisk rådgiver, spesielt hvis investeringsbeløpet er betydelig for din personlige økonomi.*
Ofte stilte spørsmål
- Hva lønner seg mest i Pattaya — å kjøpe en bruktleilighet eller en leilighet i et nybygg?
- Det avhenger av målet. En bruktleilighet begynner å gi leieinntekt umiddelbart etter kjøpet — en studio i Pratumnak fra 1 100 000 baht med leie fra 10 000 baht/mnd gir en brutto avkastning på rundt 10-11% årlig. Et nybygg kan ikke leies ut før bygget er ferdigstilt, men til gjengjeld låses prisen i kontrakten ved kjøp og øker ikke i takt med byggingen, og en rentefri avbetaling over 18-36 måneder gjør det mulig å spare opp resten av summen uten å betale renter til en bank. De som trenger inntekt her og nå, passer vanligvis best med en bruktleilighet; de som satser på verdivekst frem til ferdigstillelse og har tid, passer bedre med et nybygg.
- Hvordan fungerer 0%-avbetalingen på nybygg i Pattaya?
- Den typiske ordningen hos utbyggere i Pattaya er: 10-20% av prisen betales ved kontraktsignering, 20-30% betales i like store beløp månedlig eller kvartalsvis gjennom hele byggeperioden (vanligvis 18-36 måneder), og 50-70% betales som sluttbeløp ved ferdigstillelse og overføring av eiendomsrett. Det påløper ingen renter på avbetalingen: en thailandsk bank er ikke involvert, og kreditthistorikk kontrolleres ikke. Den nøyaktige betalingsplanen varierer fra prosjekt til prosjekt, og vi i Apartwell kontrollerer den før signering.
- Kan en utlending kjøpe eiendom i Thailand, og hva er 49%-kvoten?
- Ja, en utlending kan eie en kondominium i Thailand fullt ut (freehold) uten begrensninger knyttet til visumtype. Den eneste begrensningen er 49%-kvoten: utlendinger kan til sammen eie maksimalt 49% av det totale arealet av enhetene i én bygning, de resterende 51% må eies av thailandske statsborgere eller selskaper. Før kjøpet må man alltid sjekke om kvoten i det konkrete bygget er brukt opp — dette gjøres ved en forespørsel til kondominiets juridiske avdeling før depositum betales.
- Hvilken avkastning gir eiendom i Pattaya ved utleie?
- Ifølge markedsdata for 2026 ligger brutto leieavkastning i Pattaya i gjennomsnitt på 6-10% årlig, med enkelte objekter i første rad mot sjøen på opptil 10%. Etter fradrag for servicegebyr (CAM), forvaltningsselskapets provisjon og eiendomsskatt ligger den realistiske netto avkastningen vanligvis på 3-6% årlig. Dette er gjennomsnittlige markedstall, ikke en garanti for inntekt fra et konkret objekt — det endelige tallet avhenger av område, leilighetens tilstand, sesong og belegg.
- Hvilke risikoer er forbundet med kjøp av nybygg, og hvordan reduseres de?
- De to hovedrisikoene er forsinket ferdigstillelse og utbyggerens pålitelighet. Byggetiden forskyves nesten alltid med 3-6 måneder fra oppgitt dato, og dette bør man legge inn i planleggingen på forhånd. Utbyggerens pålitelighet kontrolleres ut fra historikken til allerede ferdigstilte prosjekter, om nødvendige byggetillatelser foreligger, og om kjøpekontrakten følger standardformatet fra det thailandske forbrukervernrådet, i stedet for selskapets egen mal.
- Er et budsjett på 3 millioner rubler nok til å begynne å investere i eiendom i Pattaya?
- 3 millioner rubler tilsvarer omtrent 1 180 000 baht etter Den russiske sentralbankens kurs, noe som er nok til å kjøpe en studio i bruktmarkedet i Pratumnak fullt ut (fra 1 100 000 baht), eller til å betale første innbetaling og reservasjon (vanligvis 20-25% av prisen) for et nybygg i mellomsegmentet. Summen strekker ikke til for full betaling av et nybygg — resten dekkes med rentefri avbetaling gjennom byggeperioden.
- Hvordan foregår kjøp av eiendom i Pattaya gjennom Apartwell?
- Reservasjon av objektet med depositum → kontroll av 49%-kvoten og juridisk renhet (Chanote, bygningens status) → overføring av summen fra utlandet med utstedelse av FET-bekreftelse eller Tor Tor 3-brev, som bekrefter at pengene kom i valuta spesielt for kjøp av eiendom → registrering av eiendomsrett hos Land Department. Apartwell følger opp hvert steg, og etter kjøpet tar vi objektet i forvaltning hvis kunden ønsker leieinntekt.
Denne informasjonen er generell og veiledende, satt sammen fra offentlige kilder per 14.9.2026. Den utgjør ikke juridisk eller skattemessig rådgivning og erstatter ikke en vurdering av din spesifikke situasjon fra en autorisert thailandsk advokat. Thailandske skattesatser, terskelverdier og juridiske krav kan endres — bekreft gjeldende regler med uavhengig juridisk rådgiver før du signerer noe dokument.
Relaterte artikler

thailand-market
Boligmarkedet i Pattaya for pensjonister: Dette må utenlandske kjøpere vite i 2026
Pensjonister er fortsatt en av de mest stabile kjøpergruppene i Pattayas leilighetsmarked, men visumreglene som ligger til grunn for lengre opphold er strammet inn. Her er det en pensjonist-kjøper bør forstå om finansiering, forsikring og hvor etterspørselen er konsentrert langs østkysten.
thailand-market
Hvorfor en avslagsrate på 40–70 % på boliglån endrer Thailands leilighetsmarked
Thailandske banker avslår opptil sju av ti søknader om boliglån for boliger i det lavere prissjiktet, noe som strupe den innenlandske etterspørselen selv om utenlandske kjøpere fortsatt tinglyser leiligheter i Bangkok, Phuket og Pattaya. Her er hva avslagskrisen betyr for alle som kjøper kontant.
thailand-market
Thailands eiendomsmarked 2025-2026: Overdragelser av leiligheter, utenlandsk kvote og prisutvikling i Pattaya
Overdragelser av leiligheter falt på landsbasis gjennom 2025, mens utenlandske kjøpere beholdt sin andel og prisene i Pattaya fortsatte å stige. Her er hva tallene betyr for alle som vurderer å kjøpe eiendom i Thailand nå.