thailand-market
Investire nel mattone: immobili di seconda mano o nuove costruzioni a Pattaya
14/09/2026
Il reddito da affitto sul mercato secondario di Pattaya parte subito dopo la firma — da 10.000 baht al mese per un monolocale a Pratamnak, con una redditività lorda intorno al 6-11% annuo. Una nuova costruzione non genera affitto fino alla consegna dell'edificio, ma il prezzo viene fissato nel contratto al momento dell'acquisto, e il pagamento rateale senza interessi su 18-36 mesi protegge il capitale dall'inflazione durante la costruzione.
Investire nel mattone: immobili di seconda mano o nuove costruzioni a Pattaya
Nell'ultimo anno la domanda "dove investire i miei soldi" ci arriva dai lettori più spesso che in passato. I depositi bancari non riescono a stare al passo con l'inflazione, il mercato azionario è imprevedibile, e l'immobiliare in Thailandia resta uno dei pochi asset che uno straniero può acquistare in piena proprietà, da cui ricavare un reddito in valuta estera e allo stesso tempo poterci vivere almeno una parte dell'anno. Noi di Apartwell aiutiamo con l'acquisto di immobili a Pattaya da cinque anni e in questo periodo abbiamo seguito decine di transazioni — da monolocali sul mercato secondario ad appartamenti in nuove costruzioni in diverse fasi di completamento. In questo articolo non troverete considerazioni generiche, ma numeri concreti su entrambi gli scenari di investimento.

Per riassumere in breve la logica: i soldi che restano semplicemente su un deposito o su una carta perdono potere d'acquisto ogni mese in cui l'inflazione supera il tasso di interesse. L'immobiliare è un modo per fissare il valore di un asset e allo stesso tempo o generare reddito subito (mercato secondario), oppure acquistare oggi un bene che varrà di più quando i lavori saranno completati (nuova costruzione). Vediamo ora entrambe le strade con i numeri reali del mercato di Pattaya.
La logica si vede chiaramente in un confronto semplice su un orizzonte di due anni — senza riferirci a un appartamento specifico, solo per mostrare la differenza di comportamento tra tre tipi di asset:
| Asset | Cosa succede alla somma in 2 anni | Reddito in denaro "qui e ora" |
|---|---|---|
| Deposito in rubli | Il valore nominale cresce in base al tasso del deposito, il potere d'acquisto in base alla differenza tra tasso e inflazione, spesso negativa negli ultimi anni | No, fino alla scadenza del deposito |
| Appartamento di seconda mano a Pattaya | Il prezzo dell'asset segue il mercato immobiliare; il canone d'affitto arriva ogni mese, indipendentemente dal tasso di cambio | Sì, dal primo mese dopo la firma |
| Nuova costruzione a rate | Il prezzo è fissato nel contratto alla data di acquisto; i pagamenti sono distribuiti lungo la durata dei lavori senza interessi | No, fino alla consegna dell'edificio — ma il valore dell'asset non "si erode" con l'inflazione, perché è fissato in anticipo |
Nessuna delle tre opzioni è perfetta di per sé — il deposito non comporta rischio di perdita del capitale, ma nemmeno protezione dall'inflazione; l'immobiliare presenta il set opposto di pro e contro. Di seguito i dettagli su entrambi gli scenari sul mercato di Pattaya.
Investire nell'immobiliare a Pattaya
Pattaya non è Bangkok né Phuket: qui la soglia d'ingresso è più bassa, la quota di affittuari e acquirenti russofoni più alta, e ci sono zone come Pratamnak diventate negli ultimi anni di fatto una "via russa", con una domanda di affitto corrispondente proveniente dalla stessa comunità. Secondo l'analisi del mercato immobiliare thailandese del 2026, la provincia di Chonburi, a cui appartiene Pattaya, è in testa per numero di transazioni con stranieri tra tutte le province del paese — vi si concentra circa il 36% di tutti i trasferimenti di proprietà ad acquirenti stranieri a livello nazionale, anche a fronte di un generale raffreddamento del mercato di circa il 17% su base annua. Questa è al tempo stesso una buona notizia (la domanda è viva) e un promemoria di realismo: il mercato immobiliare è ciclico, non cresce in linea retta.
Il mercato secondario: reddito da affitto subito dopo l'acquisto
Il principale vantaggio del mercato secondario è il tempo. Si compra l'appartamento, si riceve in consegna, si trova un inquilino — e da quel momento l'immobile lavora per voi, non per lo sviluppatore. Nessuna costruzione da attendere, nessuna consegna da aspettare.
Secondo dati generali di mercato del 2026, i prezzi sul mercato secondario di Pattaya sono i seguenti: nella zona di Wongamat — 90.000-180.000 baht al m², a Pattaya Centrale — 60.000-150.000 baht al m², a Jomtien — 55.000-130.000 baht al m², a Na Jomtien e Bang Saray — 45.000-90.000 baht al m². La redditività lorda media da affitto a lungo termine sul mercato in generale è del 6-10% annuo, con alcuni immobili in prima linea sul mare che arrivano fino al 10%. Questi sono valori di riferimento di mercato, non una promessa di cifra precisa per un appartamento specifico.
Ecco invece qualcosa che possiamo confermare con dati nostri, non con stime generali di mercato: nel portafoglio di Apartwell a Pratamnak i monolocali sono in vendita da 1.100.000 baht, i monolocali con camera separata da 1.800.000 baht, i bilocali da 2.700.000 baht, e affittiamo noi stessi appartamenti simili a lungo termine da 10.000, 14.000 e 18.000 baht al mese rispettivamente. Analizziamo la redditività su un monolocale come opzione d'ingresso più accessibile:
| Indicatore | Valore |
|---|---|
| Prezzo d'acquisto monolocale a Pratamnak | da 1.100.000 baht |
| Affitto mensile | da 10.000 baht |
| Reddito lordo annuo | 120.000 baht |
| Meno spese condominiali (CAM), imposta sulla proprietà, commissione della società di gestione per la locazione | ≈ 47.000 baht/anno |
| Reddito netto annuo | ≈ 73.000 baht |
| Redditività lorda | ≈ 10,9% annuo |
| Redditività netta (al netto delle spese) | ≈ 6,6% annuo |
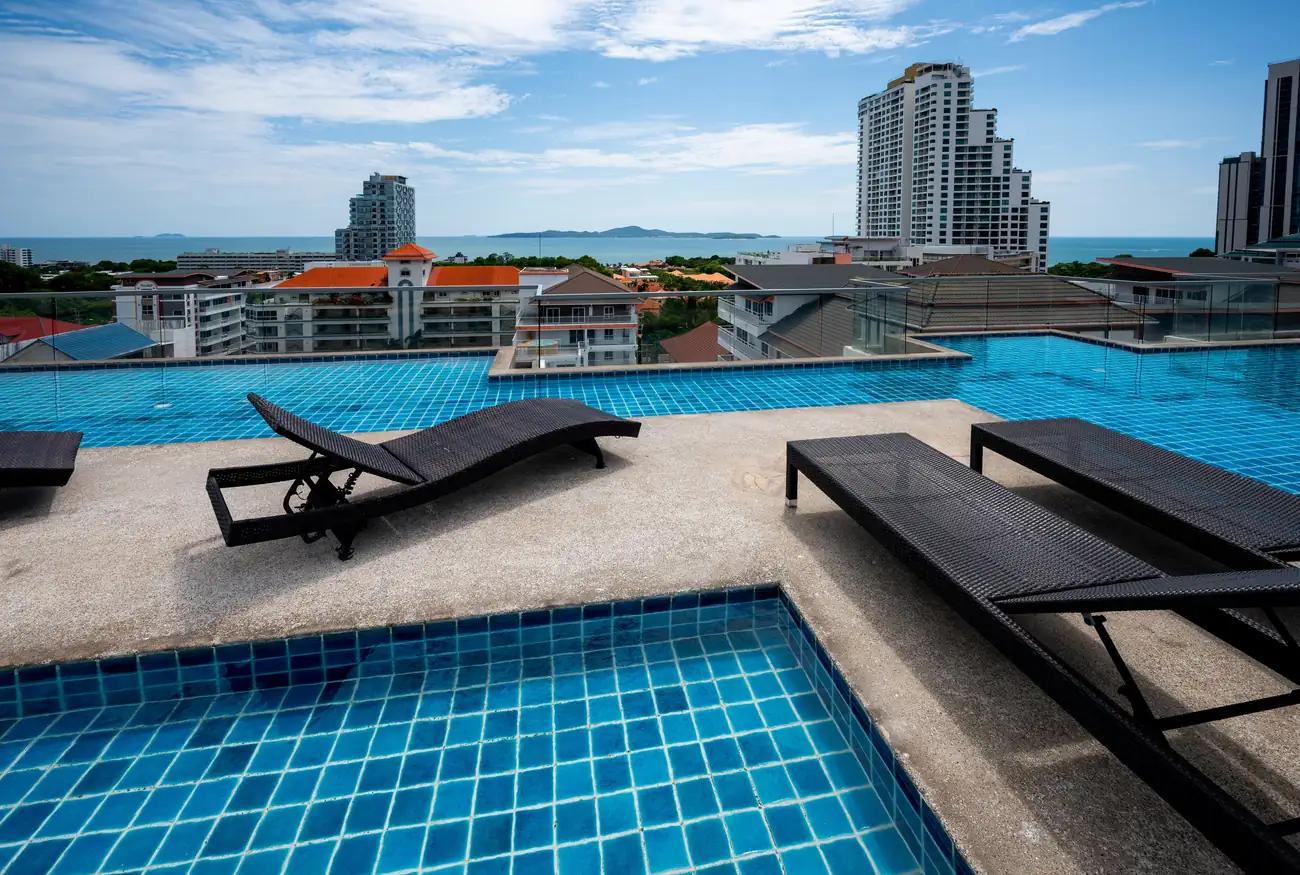
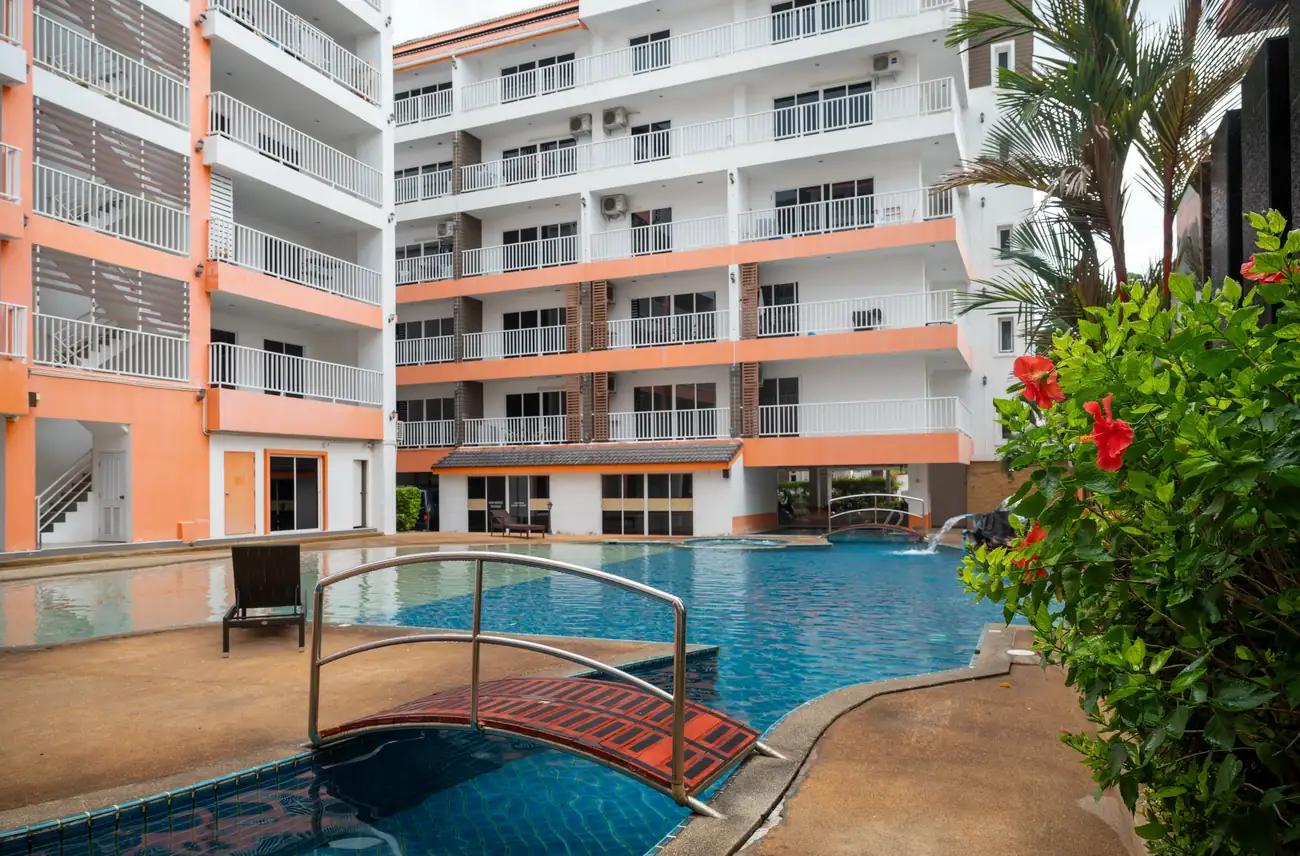
È una redditività calcolata, non garantita: è ottenuta con il metodo "reddito lordo meno voci di spesa confermate" su prezzi reali, non medi, del nostro portafoglio, ma la cifra finale per un appartamento specifico dipende da quanto velocemente si trova un inquilino, dallo stato delle rifiniture e da eventuali variazioni della tariffa CAM in quel condominio. È importante anche cosa succede subito ai soldi dell'inquilino: mentre una nuova costruzione è ancora in cantiere, un appartamento di seconda mano già genera questi 6.000 baht netti al mese — ed è proprio il caso in cui il vantaggio concreto è legato all'acquisto tramite Apartwell, perché siamo noi a prendere in gestione l'immobile e a occuparci della ricerca dell'inquilino, invece di lasciare che l'acquirente se la sbrighi da solo.
Stagionalità: quando affittare a lungo termine e quando a breve termine
La redditività calcolata sopra è uno scenario prudente di affitto a lungo termine: un contratto di 6-12 mesi, tariffa stabile indipendentemente dalla stagione. A Pattaya esiste anche un secondo scenario, che in alta stagione rende molto di più ma richiede una gestione attiva.
L'alta stagione turistica in Thailandia va approssimativamente da novembre a marzo, quando il clima secco e le poche piogge attirano il maggior flusso di turisti; la bassa stagione va da maggio a ottobre, nel periodo dei monsoni. Sugli immobili che pubblichiamo su Booking.com, Agoda, Airbnb ed Expedia tramite il nostro channel manager Exely, la tariffa giornaliera in alta stagione supera spesso di molte volte l'equivalente dell'affitto a lungo termine per lo stesso periodo, mentre in bassa stagione conviene spesso di più avere un unico inquilino a lungo termine piuttosto che giorni vuoti tra una prenotazione breve e l'altra. La strategia ragionevole per un investitore che non vive stabilmente a Pattaya è non scegliere un formato unico per tutto l'anno in anticipo, ma affidare alla società di gestione il compito di alternare affitto breve e lungo a seconda della stagione — esattamente ciò che la divisione gestionale di Apartwell fa quotidianamente per il proprio portafoglio a Pratamnak.
Nuove costruzioni a Pattaya: rate a tasso 0% e perché i soldi sul deposito perdono valore
Questa è la sezione per cui molti lettori hanno aperto l'articolo, quindi andiamo subito al meccanismo, senza premesse.
Presso la maggior parte degli sviluppatori di Pattaya, il contratto preliminare di una nuova costruzione segue sempre la stessa logica, indipendentemente dal progetto specifico:
- 10-20% del prezzo — pagamento alla firma del contratto (spesso suddiviso in una caparra dell'1-3% e un primo acconto);
- 20-30% del prezzo — in rate uguali, mensili o trimestrali, per tutta la durata della costruzione;
- 50-70% del prezzo — pagamento finale alla consegna dell'edificio, contestualmente al trasferimento della proprietà presso il Dipartimento delle Terre.
Un dettaglio chiave che spesso viene tralasciato: su questo pagamento rateale non vengono applicati interessi. La banca thailandese non entra in gioco affatto — è un contratto diretto tra acquirente e sviluppatore, quindi non ci sono né tassi di interesse bancari, né controllo dello storico creditizio, né commissioni bancarie. Questo differenzia radicalmente il pagamento rateale di una nuova costruzione da un mutuo: non si paga un sovrapprezzo allo sviluppatore per il fatto di non pagare tutto subito.
Il tempo di costruzione di un progetto tipico a Pattaya va dai 18 ai 36 mesi. Un consiglio onesto da tenere a mente nella pianificazione del budget: prevedete altri 3-6 mesi oltre alla data di consegna dichiarata dallo sviluppatore. I tempi di costruzione in Thailandia, come quasi ovunque, slittano più spesso di quanto vengano rispettati alla lettera — e uno sviluppatore serio di solito inserisce nel contratto penali per questo caso, ma anche questo va verificato prima della firma, non dopo.
Ora arriviamo al motivo per cui vale la pena considerare una nuova costruzione come investimento, e non solo come modo per dilazionare un pagamento. Il prezzo nel contratto preliminare viene fissato al momento della firma e non viene rivisto, anche se il mercato cresce nel frattempo. E il denaro che non avete ancora versato secondo il piano rimane sul vostro deposito o continua a lavorare altrove, perdendo potere d'acquisto per l'entità dell'inflazione — invece di essere "congelato" nel progetto al prezzo di oggi, non di domani. La differenza tra il prezzo alla fase di scavo delle fondamenta e il prezzo alla consegna dell'edificio è proprio quella parte di redditività che una nuova costruzione può offrire e che il mercato secondario in linea di principio non può eguagliare: un appartamento già pronto non si può comprare "al prezzo di ieri".
Non è uno schema astratto — ecco come si presenta su un progetto reale dell'attuale portafoglio di Apartwell, tenendo a mente un budget d'ingresso di circa 3.000.000 di rubli (al tasso della Banca Centrale russa, circa 1.180.000 baht):

Love IT Wongamat Beach Condominium — progetto dello sviluppatore Global Top Group a Wongamat, 8 piani, consegna nel 2030. Prezzo dallo sviluppatore: monolocale (~26 m²) — 2.678.000 baht, monolocale con camera separata (~39 m²) — 4.017.000 baht, bilocale (~52 m²) — 5.356.000 baht (103.000 baht al m²). Caparra per la prenotazione — 100.000 baht.
Come nella maggior parte delle nuove costruzioni a Pattaya, il piano di pagamento differisce tra quota estera (Foreign Quota, FQ) e quota thailandese (Thai Quota, TQ) — allo straniero come acquirente serve proprio lo schema FQ:
| Fase (quota estera, FQ) | % del prezzo | Monolocale, 2.678.000 baht | 1BR, 4.017.000 baht |
|---|---|---|---|
| Alla prenotazione | 30% | 803.400 baht (≈ 2.044.000 ₽) | 1.205.100 baht (≈ 3.066.000 ₽) |
| A rate su 24 mesi di costruzione, 6 pagamenti ogni 4 mesi, senza interessi | 50% | 1.339.000 baht, 223.167 baht ogni 4 mesi | 2.008.500 baht, 334.750 baht ogni 4 mesi |
| Al trasferimento della proprietà | 20% | 535.600 baht | 803.400 baht |
Ecco una sfumatura facile da trascurare: con la quota estera (FQ) si paga di più all'ingresso rispetto alla quota thailandese (TQ — lì la prenotazione richiede solo il 20%), ma il pagamento finale alla consegna è minore — 20% contro il 50% della TQ. Per un acquirente straniero conviene pianificare subito il budget in base alle condizioni FQ, le uniche a lui accessibili, invece di cercare di "adattarsi" allo schema thailandese. Con un budget di 3 milioni di rubli per un monolocale con camera separata di questo progetto, il primo pagamento coincide quasi esattamente — 1.205.100 baht ≈ 3.066.000 ₽.
Love IT Wongamat non è l'unica opzione seguita da Apartwell. Ecco tre progetti dell'attuale portafoglio a diversi livelli di prezzo, per mostrare l'ampiezza della gamma e non un solo punto:
| Progetto | Zona | Sviluppatore | Prezzo da | Consegna | Schema FQ (per stranieri) |
|---|---|---|---|---|---|
| Love IT Wongamat Beach Condominium | Wongamat | Global Top Group | 2.678.000 baht (monolocale) | 2030 | 30% / 50% su 24 mesi / 20% |
| The Riviera California | Centro di Pattaya | The Riviera Group | 2.807.000 baht (monolocale) | 2029 | 35% / 15% su 18 rate / 50% |
| The Riviera Santa Monica | Jomtien | The Riviera Group | 5.516.000 baht (1BR) | IV trim. 2028 | 35% / 15% su 18 rate / 50% |

Lo schema dei due progetti The Riviera è diverso da quello di Love IT: pagamento alla prenotazione più alto (35% contro 30%) e rate notevolmente più brevi (18 pagamenti invece di 24 mesi con intervalli di 4 mesi), ma il pagamento finale alla consegna resta lo stesso 50%. A Santa Monica, oltre agli appartamenti, ci sono anche unità trilocali e attici agli ultimi piani — non è più un segmento economico, ma il limite superiore della gamma rispetto a Love IT. Le condizioni precise e la disponibilità di unità per ciascun progetto vengono verificate al momento della richiesta — la disponibilità di piani e planimetrie specifiche cambia man mano che procedono le vendite.
Da dove viene la crescita del prezzo alla consegna. Non riportiamo intenzionalmente qui una percentuale precisa di crescita del prezzo "dallo scavo delle fondamenta alla consegna" — per ogni progetto specifico questa cifra è diversa e dipende dal ritmo delle vendite, dalla zona e dalla situazione generale del mercato al momento della consegna, e promettere in anticipo una percentuale fissa sarebbe scorretto. Ma il meccanismo per cui il prezzo tende a crescere è piuttosto trasparente: lo sviluppatore vende le prime unità a un prezzo più basso per raccogliere rapidamente capitale circolante all'inizio della costruzione, e man mano che l'edificio si avvicina al completamento aumenta il prezzo delle unità rimaste invendute — in parte per l'aumento del costo dei materiali edili e della manodopera nel tempo trascorso, in parte perché un appartamento quasi pronto è più facile da vendere di un cantiere agli scavi. Chi entra in un progetto all'inizio a prezzo fisso si trova all'estremità opposta di questa dinamica: il suo prezzo non cambia più, mentre il prezzo per i nuovi acquirenti continua a salire insieme allo stadio di avanzamento dell'edificio.
Cosa conviene: seconda mano o nuova costruzione — confronto con un budget da 3 milioni di rubli
Non esiste qui una risposta diretta "una cosa è sempre meglio dell'altra", e chi la dà di solito sta vendendo qualcosa in particolare. La differenza sta in cosa si ottiene subito e cosa solo più avanti.
| Mercato secondario | Nuova costruzione | |
|---|---|---|
| Quando arriva il reddito da affitto | Subito dopo la firma | Solo dopo la consegna dell'edificio (18-36 mesi) |
| Come si forma il prezzo | Di mercato, alla data della transazione | Fissato nel contratto, non cambia fino alla consegna |
| Carico sul budget | Intera somma subito (o mutuo a tasso thailandese, più complesso per gli stranieri) | Distribuito lungo la durata della costruzione, senza interessi |
| Cosa si vede prima dell'acquisto | Appartamento reale, edificio reale, vicini reali | Progetto, show-room, reputazione dello sviluppatore |
| Budget d'ingresso confortevole da 3 milioni ₽ (≈1.180.000 baht) | Prezzo intero di un monolocale a Pratamnak | Primo pagamento con schema FQ per 1BR a Love IT Wongamat |
La nostra esperienza a Pratamnak mostra questo: chi ha bisogno di un flusso di cassa qui e ora — ad esempio per coprire parte delle spese di vita in Thailandia — solitamente sceglie un monolocale o un monolocale con camera separata sul mercato secondario. Chi non prevede di trasferirsi ancora e considera l'acquisto un modo per conservare e far crescere il capitale in 2-3 anni, di solito preferisce una nuova costruzione con pagamento rateale: i soldi sono distribuiti nel tempo, non congelati in un unico pagamento. C'è anche una terza opzione, la più frequente nella pratica: la combinazione — un monolocale sul mercato secondario per il reddito immediato, più una nuova costruzione a rate come investimento a medio termine, pagata proprio grazie a quello stesso reddito da affitto.
Un'altra motivazione che i lettori esprimono meno spesso ad alta voce, ma tengono quasi sempre a mente, è la diversificazione valutaria e giurisdizionale. Un asset in Thailandia, intestato a una persona fisica presso il Dipartimento delle Terre thailandese, non dipende da ciò che accade ai depositi in rubli o a una specifica banca all'interno di un unico paese. Questo non elimina i rischi propri del mercato thailandese — valutari, di liquidità nella rivendita, normativi — ma sono rischi di natura diversa e, cosa importante, non correlati direttamente ai rischi di un deposito in rubli. Per molti nostri clienti è proprio questo il motivo per cui l'immobiliare a Pattaya non è l'unico investimento, ma fa parte di un portafoglio insieme a risparmi in rubli e in valuta estera all'interno del proprio paese.
Investire nell'immobiliare in Thailandia: regole valide in tutto il paese
Tutto quanto detto finora riguardava Pattaya come città, ma l'acquisto di immobili da parte di stranieri in Thailandia è regolato da norme nazionali — identiche a Pattaya, Phuket o Bangkok — ed è bene conoscerle prima, non dopo aver versato la caparra.
Quota del 49%. Uno straniero può possedere un condominio in Thailandia in piena proprietà (freehold) — senza alcuna restrizione legata al tipo di visto o alla durata del soggiorno nel paese. L'unica limitazione è: in un unico edificio residenziale gli stranieri possono possedere in totale non più del 49% della superficie complessiva di tutte le unità, il restante 51% deve appartenere a cittadini o società thailandesi. In pratica, prima della prenotazione di un'unità specifica, l'ufficio legale del condominio verifica che la quota non sia già esaurita — questo è il primo passo della catena d'acquisto, non una formalità da rimandare.
Se la quota nell'edificio è esaurita. L'alternativa standard e legalmente pulita è l'affitto a lungo termine di terreno ed edificio (leasehold) per 30 anni con possibilità di rinnovo, registrato presso il Dipartimento delle Terre con la stessa ufficialità della proprietà freehold, ma con un diverso insieme di diritti. Alcune agenzie propongono agli stranieri di registrare tramite una società thailandese come modo per aggirare la quota del 49% e ottenere di fatto un freehold su casa o terreno — noi di Apartwell non proponiamo tali schemi ai clienti: richiedono azionisti thailandesi nominali, sono regolarmente soggetti a controlli e creano un rischio legale sproporzionato rispetto al risparmio ottenuto rispetto all'alternativa leasehold.
Come si svolge fisicamente la transazione. Prenotazione dell'immobile con caparra → verifica della quota del 49% e della regolarità legale dell'immobile, incluso il tipo di titolo (Chanote — il titolo più affidabile, completamente registrato su terreno ed edificio) → trasferimento della somma d'acquisto dall'estero verso una banca thailandese con obbligo di ottenere il certificato FET (Foreign Exchange Transaction) per importi superiori a 50.000 dollari USA, oppure la lettera Tor Tor 3 per somme inferiori — questo documento conferma al Dipartimento delle Terre che il denaro proviene dall'estero specificamente per l'acquisto dell'immobile, senza il quale la transazione non può essere registrata → registrazione della proprietà presso il Dipartimento delle Terre (Land Department) competente per zona.
Imposte. Nell'acquisto di un condominio da parte di uno straniero, il carico fiscale è composto da diverse voci contenute, che nella maggior parte delle transazioni a Pattaya vengono per accordo suddivise tra acquirente e venditore, oppure addossate allo sviluppatore in caso di prima vendita: la tassa di registrazione del trasferimento di proprietà (di norma il 2% del valore catastale), l'imposta di bollo o l'imposta speciale sulle attività commerciali (a seconda della durata di possesso del venditore) e l'imposta sul reddito a carico del venditore, calcolata secondo scaglioni progressivi in base al valore catastale e alla durata del possesso. Nell'acquisto diretto da uno sviluppatore di una nuova costruzione, queste voci sono di norma già incluse nelle condizioni del contratto o indicate come voce separata — va verificato prima della firma, non a posteriori.
Imposte in caso di rivendita successiva. Se l'immobile viene rivenduto entro i primi 5 anni di possesso, si applica in aggiunta l'imposta speciale sulle attività commerciali — circa il 3,3% del valore della transazione o del valore catastale, se superiore. Oltre i 5 anni di possesso, al suo posto si applica l'imposta di bollo — circa lo 0,5%. Questo è un punto che chi investe in nuove costruzioni spesso scopre solo al momento della rivendita: se il piano è entrare in una nuova costruzione e rivenderla subito dopo la consegna, è opportuno includere questa imposta nel calcolo della redditività attesa fin dall'inizio, non a posteriori.
Rischi legati alle nuove costruzioni e affidabilità dello sviluppatore — e come gestirli
L'obiezione più frequente è: "e se i lavori vengono bloccati" oppure "e se lo sviluppatore si rivela inaffidabile". Entrambi i rischi sono reali, ed entrambi si possono verificare prima, non dopo aver trasferito il denaro.
Rischio di ritardo nella consegna. Si gestisce prevedendo un margine di 3-6 mesi oltre alla data dichiarata nella pianificazione del budget e del trasloco, e verificando se nel contratto sono previste penali dello sviluppatore per il ritardo — presso le aziende serie è prassi standard, non un'eccezione da richiedere.
Rischio di affidabilità dello sviluppatore. Si verifica in base alla storia dei progetti già consegnati — quanti progetti l'azienda ha completato, se ha rispettato i tempi, se esistono recensioni di acquirenti precedenti — e anche in base al fatto che il contratto di compravendita sia redatto secondo il modello standard approvato dal Dipartimento per la Protezione dei Consumatori della Thailandia (Office of the Consumer Protection Board), e non secondo un modello proprio dello sviluppatore con formulazioni più favorevoli a lui. È un controllo di cinque minuti che elimina gran parte del rischio per gli anni a venire.
Rischio nella futura rivendita dell'asset. È uguale sia per il mercato secondario che per le nuove costruzioni: la liquidità dell'immobile in caso di rivendita dipende dalla zona e dal tipo di edificio. Pratamnak, Jomtien e il centro di Pattaya sono zone con domanda stabile tra acquirenti russofoni e asiatici, il che riduce questo rischio rispetto a località meno affermate.
Nella pratica, prima di raccomandare un immobile a un cliente — sia esso di seconda mano o una nuova costruzione — noi di Apartwell seguiamo sempre la stessa checklist: (1) tipo di titolo e sua regolarità presso il Dipartimento delle Terre; (2) quota residua del 49% nell'edificio; (3) presenza della società dello sviluppatore nel registro e storia dei suoi progetti precedenti; (4) forma del contratto — standard o redazione propria dello sviluppatore; (5) stato reale del cantiere (per le nuove costruzioni) — tramite foto e, dove possibile, visita personale, non solo tramite la presentazione dello sviluppatore; (6) tariffa CAM effettiva e storico delle sue revisioni in quell'edificio; (7) per il mercato secondario — stato degli impianti e presenza di debiti non saldati per utenze da parte del proprietario attuale, che altrimenti passerebbero insieme all'appartamento. Questo non garantisce l'assenza di rischi, ma è proprio la parte di lavoro per cui vale la pena affidarsi a un'agenzia, invece di trattare direttamente con venditore o sviluppatore senza una verifica indipendente.
Come inviare una richiesta per la selezione di un immobile con Apartwell
Siamo sul mercato di Pattaya da cinque anni e in questo periodo abbiamo aiutato a trasferirsi più di 250 clienti — a molti di loro abbiamo selezionato anche il primo immobile per investimento. Se siete arrivati fin qui nella lettura, probabilmente avete già un'idea di quale opzione — seconda mano, nuova costruzione o una combinazione — sia più vicina alla vostra situazione. Da qui in poi non serve districarsi da soli.
Inviateci una richiesta — selezioneremo immobili concreti in base al vostro budget e obiettivo (reddito immediato o crescita del capitale), verificheremo la quota del 49% e la regolarità legale, controlleremo il piano rateale reale se si tratta di una nuova costruzione, e vi seguiremo nella transazione dalla prenotazione fino alla registrazione della proprietà. Se l'obiettivo è il reddito da affitto, dopo l'acquisto prendiamo noi stessi in gestione l'immobile, come facciamo per il nostro portafoglio a Pratamnak.
Nella richiesta è sufficiente indicare il budget approssimativo e cosa conta di più — il reddito immediato o la crescita del valore entro una certa scadenza: il resto lo chiariremo in conversazione, incluso l'orizzonte temporale (se l'appartamento vi serve anche per viverci almeno una parte dell'anno, o se si tratta di un acquisto puramente d'investimento senza residenza personale). La risposta di solito arriva entro un giorno lavorativo, e la decisione su un immobile specifico la prendete solo dopo aver visto i numeri verificati relativi ad esso, non gli orientamenti generali di mercato riportati in questo articolo.
Contattateci: WhatsApp/Telegram +66 95 174 7888. Apartwell è presente anche sulle principali piattaforme internazionali — Ostrovok, Trip.com e Booking.com — così potrete vedere di persona parte dei nostri immobili e il nostro modo di lavorare con ospiti e inquilini ancora prima di inviare una richiesta.
*Disclaimer sulla redditività. Tutti i dati sulla redditività e sulla crescita del valore in questo articolo sono indicatori medi di mercato per il 2026 tratti da analisi di settore pubbliche sul mercato immobiliare di Pattaya, oltre a calcoli basati su prezzi e canoni d'affitto reali e confermati di Apartwell a Pratamnak. Non si tratta di una garanzia di reddito per uno specifico immobile: la redditività esatta dipende dalla posizione, dallo stato dell'immobile, dalla stagionalità, dall'occupazione e dai cambiamenti delle condizioni di mercato. Si raccomanda di prendere una decisione di acquisto immobiliare come investimento dopo aver consultato un consulente finanziario e legale indipendente, specialmente se la somma investita è rilevante per il vostro budget personale.*
Domande frequenti
- Cosa conviene di più a Pattaya — comprare un appartamento sul mercato secondario o in una nuova costruzione?
- Dipende dall'obiettivo. Il mercato secondario inizia a generare reddito da affitto subito dopo la transazione — un monolocale a Pratamnak da 1.100.000 baht con affitto da 10.000 baht/mese dà una redditività lorda intorno al 10-11% annuo. Una nuova costruzione non genera affitto fino alla consegna dell'edificio, ma il prezzo è fissato nel contratto al momento dell'acquisto e non cresce durante i lavori, mentre il pagamento rateale senza interessi su 18-36 mesi permette di accumulare il resto della somma senza pagare interessi a una banca. Chi ha bisogno di reddito qui e ora di solito sceglie il mercato secondario; chi punta sulla crescita del valore alla consegna e ha tempo a disposizione preferisce la nuova costruzione.
- Come funziona il pagamento rateale a tasso 0% sulle nuove costruzioni a Pattaya?
- Lo schema tipico degli sviluppatori di Pattaya è: 10-20% del prezzo alla firma del contratto, 20-30% in rate uguali mensili o trimestrali per tutta la durata della costruzione (di solito 18-36 mesi), e 50-70% come pagamento finale alla consegna dell'edificio e al trasferimento della proprietà. Non vengono applicati interessi sulle rate: la banca thailandese non partecipa allo schema, non viene verificato lo storico creditizio. Il piano di pagamento esatto varia da progetto a progetto, e noi di Apartwell lo verifichiamo prima della firma.
- Uno straniero può comprare un immobile in Thailandia e cos'è la quota del 49%?
- Sì, uno straniero può possedere un condominio in Thailandia in piena proprietà (freehold) senza restrizioni legate al tipo di visto. L'unica limitazione è la quota del 49%: gli stranieri possono possedere al massimo il 49% della superficie totale delle unità in un singolo edificio, il restante 51% deve appartenere a cittadini o società thailandesi. Prima dell'acquisto è obbligatorio verificare che la quota nell'edificio specifico non sia esaurita — questo si fa con una richiesta all'ufficio legale del condominio prima di versare la caparra.
- Qual è la redditività da affitto degli immobili a Pattaya?
- Secondo i dati di mercato del 2026, la redditività lorda da affitto a Pattaya è in media del 6-10% annuo, con alcuni immobili in prima linea sul mare fino al 10%. Dopo aver dedotto la spesa condominiale (CAM), la commissione della società di gestione e l'imposta sulla proprietà, la redditività netta realistica è di solito del 3-6% annuo. Sono indicatori medi di mercato, non una garanzia di reddito per un immobile specifico — la cifra finale dipende dalla zona, dallo stato dell'appartamento, dalla stagionalità e dall'occupazione.
- Quali sono i rischi dell'acquisto di una nuova costruzione e come ridurli?
- I due rischi principali sono il ritardo nella consegna dell'edificio e l'affidabilità dello sviluppatore. I tempi di costruzione slittano quasi sempre di 3-6 mesi rispetto alla data dichiarata, ed è bene preventivarlo in anticipo. L'affidabilità dello sviluppatore si verifica dalla storia dei progetti già consegnati, dal possesso dei permessi di costruzione necessari e dal fatto che il contratto di compravendita sia redatto secondo il modello standard del Dipartimento per la Protezione dei Consumatori della Thailandia, e non secondo un modello proprio dell'azienda.
- Un budget di 3 milioni di rubli è sufficiente per iniziare a investire nell'immobiliare a Pattaya?
- 3 milioni di rubli corrispondono a circa 1.180.000 baht al tasso della Banca Centrale russa, una somma sufficiente per acquistare interamente un monolocale sul mercato secondario a Pratamnak (da 1.100.000 baht) oppure per versare l'acconto e il pagamento alla firma (di solito il 20-25% del prezzo) di una nuova costruzione di fascia media. Non è sufficiente per il prezzo intero di una nuova costruzione — il resto si copre con il pagamento rateale senza interessi durante la costruzione.
- Come avviene l'acquisto di un immobile a Pattaya tramite Apartwell?
- Prenotazione dell'immobile con versamento della caparra → verifica della quota del 49% e della regolarità legale (Chanote, stato dell'edificio) → trasferimento della somma dall'estero con emissione del certificato FET o della lettera Tor Tor 3, che confermano che il denaro è arrivato in valuta estera specificamente per l'acquisto dell'immobile → registrazione della proprietà presso il Dipartimento delle Terre (Land Department). Apartwell segue ogni fase e, dopo la transazione, prende in gestione l'immobile se serve reddito da affitto.
Queste informazioni hanno carattere generale ed educativo e sono state raccolte da fonti pubbliche aggiornate al 14/09/2026. Non costituiscono consulenza legale o fiscale e non sostituiscono l'analisi della vostra situazione specifica da parte di un avvocato thailandese abilitato. Le aliquote fiscali, le soglie e i requisiti legali in Thailandia possono cambiare: verificate le condizioni attuali con un consulente legale indipendente prima di firmare qualsiasi documento.
Articoli correlati

thailand-market
Il Mercato dei Condomini di Pattaya per i Pensionati: Cosa Devono Sapere gli Acquirenti Stranieri nel 2026
I pensionati restano uno dei gruppi di acquirenti più costanti nel mercato dei condomini di Pattaya, ma le regole sul visto che sostengono i loro lunghi soggiorni si sono inasprite. Ecco cosa deve sapere chi acquista in ottica pensionistica su finanziamenti, assicurazioni e dove si concentra la domanda lungo la Eastern Seaboard.
thailand-market
Perché un Tasso di Rifiuto dei Mutui del 40-70% Sta Ridisegnando il Mercato dei Condomini in Thailandia
Le banche thailandesi rifiutano fino a sette richieste di mutuo su dieci per le abitazioni di fascia più bassa, soffocando la domanda interna mentre gli acquirenti stranieri continuano a trasferire condomini a Bangkok, Phuket e Pattaya. Ecco cosa significa la crisi dei rifiuti per chi acquista in contanti.
thailand-market
Mercato Immobiliare in Thailandia 2025-2026: Trasferimenti di Condomini, Quote Straniere e Prezzi a Pattaya
I trasferimenti di condomini a livello nazionale sono calati nel 2025, mentre gli acquirenti stranieri hanno mantenuto la loro quota e i prezzi a Pattaya hanno continuato a salire. Ecco cosa significano questi numeri per chi vuole investire oggi nel mercato immobiliare thailandese.