thailand-market
Immobilieninvestitionen: Bestandsimmobilie oder Neubau in Pattaya
14.9.2026
Mieteinnahmen aus Bestandsimmobilien in Pattaya beginnen direkt nach dem Kauf – ab 10.000 Baht monatlich für ein Studio in Pratamnak, mit einer Bruttorendite von etwa 6-11% pro Jahr. Ein Neubau bringt bis zur Fertigstellung keine Mieteinnahmen, dafür wird der Preis im Vertrag zum Kaufzeitpunkt fixiert, und eine zinsfreie Ratenzahlung über 18-36 Monate schützt das Geld vor Inflation, während gebaut wird.
Immobilieninvestitionen: Bestandsimmobilie oder Neubau in Pattaya
Im letzten Jahr stellen uns Leser die Frage „Wo investiere ich mein Geld?“ häufiger als früher. Termineinlagen halten nicht mit der Inflation Schritt, der Aktienmarkt ist unberechenbar, und Immobilien in Thailand bleiben eines der wenigen Anlagegüter, das ein Ausländer vollständig zu Eigentum erwerben, damit Einnahmen in Fremdwährung erzielen und gleichzeitig zumindest einen Teil des Jahres selbst darin wohnen kann. Wir bei Apartwell unterstützen seit fünf Jahren beim Immobilienkauf in Pattaya und haben in dieser Zeit Dutzende Abschlüsse begleitet – von Studios auf dem Zweitmarkt bis zu Wohnungen in Neubauprojekten in verschiedenen Bauphasen. In diesem Artikel geht es nicht um allgemeine Überlegungen, sondern um konkrete Zahlen zu beiden Szenarien.

Kurz gesagt: Geld, das einfach auf dem Konto oder der Karte liegt, verliert jeden Monat an Kaufkraft, solange die Inflation den Einlagenzins übersteigt. Immobilien sind eine Möglichkeit, den Wert eines Vermögensgegenstands zu fixieren und gleichzeitig entweder sofort Einnahmen zu erzielen (Bestandsimmobilie) oder ein Objekt zum heutigen Preis zu kaufen, das bei Fertigstellung mehr wert sein wird (Neubau). Im Folgenden betrachten wir beide Wege anhand realer Zahlen des Pattaya-Marktes.
Anschaulich zeigt sich die Logik an einem einfachen Vergleich über einen Zeithorizont von zwei Jahren – ohne Bezug auf eine konkrete Wohnung, nur um den Unterschied im Verhalten dreier Anlageklassen zu zeigen:
| Anlage | Was mit der Summe in 2 Jahren passiert | Einnahmen „hier und jetzt“ |
|---|---|---|
| Termineinlage in Rubel | Der Nennwert wächst um den Einlagenzins, die Kaufkraft nur um die Differenz zwischen Zins und Inflation, die in den letzten Jahren oft negativ war | Nein, bis zum Ende der Einlagefrist |
| Bestandswohnung in Pattaya | Der Wert entwickelt sich mit dem Immobilienmarkt; die Mieteinnahmen fließen monatlich, unabhängig vom Wechselkurs | Ja, ab dem ersten Monat nach dem Kauf |
| Neubau mit Ratenzahlung | Der Preis wird per Vertrag zum Kaufdatum fixiert; die Zahlungen verteilen sich zinsfrei über die Bauzeit | Nein, bis zur Fertigstellung – aber der Wert der Anlage „verpufft“ nicht mit der Inflation, da er im Voraus fixiert ist |
Keine der drei Varianten ist für sich genommen ideal – die Termineinlage hat kein Kapitalverlustrisiko, aber auch keinen Inflationsschutz; bei Immobilien ist es genau umgekehrt. Im Folgenden die Details zu beiden Szenarien auf dem Pattaya-Markt.
Immobilieninvestitionen in Pattaya
Pattaya ist weder Bangkok noch Phuket: Die Einstiegshürde ist hier niedriger, der Anteil russischsprachiger Mieter und Käufer höher, und es gibt Stadtteile wie Pratamnak, die sich in den letzten Jahren praktisch zu einer „russischen Straße“ entwickelt haben – mit entsprechender Mietnachfrage aus der eigenen Diaspora. Laut Marktanalysen zu thailändischen Immobilien für 2026 führt die Provinz Chonburi, zu der Pattaya gehört, bei der Zahl der Transaktionen mit Ausländern landesweit an – auf sie entfallen rund 36% aller Eigentumsübertragungen an ausländische Käufer im ganzen Land, selbst vor dem Hintergrund einer allgemeinen Marktabkühlung von etwa 17% im Jahresvergleich. Das ist eine gute Nachricht (die Nachfrage lebt) und zugleich eine nüchterne Erinnerung: Der Immobilienmarkt ist zyklisch und wächst nicht geradlinig.
Zweitmarkt: Mieteinnahmen sofort nach dem Kauf
Der Hauptvorteil des Zweitmarkts ist die Zeit. Man kauft die Wohnung, nimmt sie per Übergabeprotokoll ab, findet einen Mieter – und ab diesem Moment arbeitet das Objekt für Sie, nicht für den Bauträger. Kein Baustopp, kein Warten auf die Fertigstellung.
Nach breiten Marktdaten von 2026 sehen die Preise auf dem Pattaya-Zweitmarkt so aus: im Stadtteil Wongamat – 90.000-180.000 Baht pro m², in Zentral-Pattaya – 60.000-150.000 Baht pro m², in Jomtien – 55.000-130.000 Baht pro m², in Na Jomtien und Bang Saray – 45.000-90.000 Baht pro m². Die durchschnittliche Bruttorendite aus langfristiger Vermietung liegt marktweit bei 6-10% pro Jahr, bei einzelnen Objekten in erster Meereslinie bis zu 10%. Das sind Richtwerte für den Markt insgesamt, kein Versprechen für eine konkrete Wohnung.
Was wir jedoch mit eigenen Daten belegen können, nicht mit einer allgemeinen Marktschätzung: Im Portfolio von Apartwell in Pratamnak werden Studios ab 1.100.000 Baht verkauft, Einzimmerwohnungen ab 1.800.000 Baht, Zweizimmerwohnungen ab 2.700.000 Baht – und wir vermieten vergleichbare Wohnungen langfristig ab 10.000, 14.000 bzw. 18.000 Baht monatlich. Betrachten wir die Rendite am Beispiel des Studios als günstigsten Einstiegsvariante:
| Kennzahl | Wert |
|---|---|
| Kaufpreis Studio in Pratamnak | ab 1.100.000 Baht |
| Miete pro Monat | ab 10.000 Baht |
| Bruttoeinnahmen pro Jahr | 120.000 Baht |
| Abzüglich Servicegebühr (CAM), Grundsteuer, Vermietungsprovision der Verwaltungsgesellschaft | ≈ 47.000 Baht pro Jahr |
| Nettoeinnahmen pro Jahr | ≈ 73.000 Baht |
| Bruttorendite | ≈ 10,9% pro Jahr |
| Nettorendite (nach Kosten) | ≈ 6,6% pro Jahr |
Dies ist eine kalkulatorische, keine garantierte Rendite: Sie wurde nach der Methode „Bruttoeinnahmen minus bestätigte Kostenpositionen“ auf Basis realer, nicht durchschnittlicher Preise unseres eigenen Portfolios erstellt, doch die tatsächliche Zahl für eine konkrete Wohnung hängt davon ab, wie schnell ein Mieter gefunden wird, vom Zustand der Ausstattung und davon, ob sich der CAM-Tarif in diesem Gebäude ändert. Wichtig ist auch, was sofort mit dem Geld der Mieter passiert: Während der Neubau noch gebaut wird, bringt die Bestandswohnung bereits diese 6.000 Baht netto pro Monat – und genau das ist ein konkreter Vorteil, der an den Kauf über Apartwell gebunden ist, da wir das Objekt selbst in die Verwaltung übernehmen und die Mietersuche übernehmen, statt den Käufer damit allein zu lassen.
Saisonalität: Wann langfristig, wann tageweise vermieten
Die oben berechnete Rendite ist ein konservatives Szenario der Langzeitvermietung: ein Vertrag über 6-12 Monate, eine stabile Rate unabhängig von der Saison. Pattaya bietet noch ein zweites Szenario, das in der Hochsaison deutlich mehr einbringt, aber Management erfordert.
Die touristische Hochsaison in Thailand liegt etwa zwischen November und März, wenn trockenes Wetter mit minimalem Regen den größten Urlauberstrom anzieht; die Nebensaison dauert von Mai bis Oktober, während der Monsunregenzeit. Bei Objekten, die wir über Booking.com, Agoda, Airbnb und Expedia mit unserem eigenen Channel-Manager Exely anbieten, übersteigt der Tagessatz in der Hochsaison den Gegenwert der Langzeitmiete für denselben Zeitraum oft um ein Vielfaches, während in der Nebensaison ein einzelner Langzeitmieter meist günstiger ist als leerstehende Tage zwischen kurzen Buchungen. Eine vernünftige Strategie für Investoren, die nicht dauerhaft in Pattaya leben, ist es, nicht von vornherein eine Form für das ganze Jahr zu wählen, sondern der Verwaltungsgesellschaft die Entscheidung zu überlassen, je nach Saison zwischen tageweiser und langfristiger Vermietung zu wechseln – genau das macht der Verwaltungsbereich von Apartwell täglich für sein Portfolio in Pratamnak.
Neubauten in Pattaya: 0%-Ratenzahlung und warum Geld auf dem Konto an Wert verliert
Dies ist der Abschnitt, wegen dem viele Leser den Artikel geöffnet haben – also direkt zur Mechanik, ohne Umschweife.
Bei den meisten Bauträgern in Pattaya folgt der Kaufvertrag für Neubauwohnungen unabhängig vom konkreten Projekt derselben Logik:
- 10-20% des Preises – Zahlung bei Vertragsunterzeichnung (oft aufgeteilt in eine Reservierung von 1-3% und eine erste Anzahlung);
- 20-30% des Preises – gleichmäßige monatliche oder vierteljährliche Raten über die gesamte Bauzeit;
- 50-70% des Preises – Schlusszahlung bei Fertigstellung, zeitgleich mit der Umschreibung des Eigentums beim Landdepartment.
Ein entscheidendes Detail, das oft übersehen wird: Auf diese Ratenzahlung werden keine Zinsen erhoben. Eine thailändische Bank ist in dieses Schema überhaupt nicht involviert – es handelt sich um einen direkten Vertrag zwischen Käufer und Bauträger, daher gibt es weder einen Kreditzins noch eine Bonitätsprüfung noch eine Bankgebühr. Das unterscheidet die Ratenzahlung beim Neubau grundlegend von einer Hypothek: Sie zahlen nicht drauf, nur weil Sie nicht sofort die gesamte Summe zahlen.
Die Bauzeit eines typischen Projekts in Pattaya beträgt 18 bis 36 Monate. Eine ehrliche Empfehlung, die man bei der Budgetplanung im Kopf behalten sollte: Rechnen Sie zusätzlich 3-6 Monate über den vom Bauträger angegebenen Fertigstellungstermin ein. Bautermine verschieben sich in Thailand, wie fast überall, häufiger als sie exakt eingehalten werden – ein seriöser Bauträger legt für diesen Fall in der Regel Vertragsstrafen im Vertrag fest, aber auch das sollte vor der Unterschrift geprüft werden, nicht danach.
Nun zu dem Punkt, der einen Neubau überhaupt erst als Investition interessant macht und nicht nur als Möglichkeit, die Zahlung zu strecken. Der Preis im Kaufvertrag wird zum Zeitpunkt der Unterzeichnung fixiert und nicht neu verhandelt, selbst wenn der Markt während der Bauzeit steigt. Das Geld, das Sie noch nicht gemäß Zahlungsplan eingezahlt haben, liegt in dieser Zeit entweder auf Ihrem Konto oder arbeitet anderswo weiter und verliert dabei an Kaufkraft in Höhe der Inflation – statt im Projekt zum heutigen, nicht zum morgigen Preis „festgelegt“ zu werden. Der Unterschied zwischen dem Preis in der Baugrubenphase und dem Preis bei Fertigstellung ist genau der Teil der Rendite eines Neubaus, den der Zweitmarkt grundsätzlich nicht bieten kann: Eine fertige Wohnung lässt sich nicht „zum Preis von gestern“ kaufen.
Das ist kein abstraktes Schema – so sieht es an einem realen Projekt aus dem aktuellen Portfolio von Apartwell aus, bei einem Einstiegsbudget von etwa 3.000.000 Rubel (nach EZB-Kurs entspricht das etwa 1.180.000 Baht):

Love IT Wongamat Beach Condominium – ein Projekt des Bauträgers Global Top Group in Wongamat, 8 Stockwerke, Fertigstellung 2030. Preis vom Bauträger: Studio (~26 m²) – 2.678.000 Baht, Einzimmerwohnung (~39 m²) – 4.017.000 Baht, Zweizimmerwohnung (~52 m²) – 5.356.000 Baht (103.000 Baht pro m²). Anzahlung für die Reservierung – 100.000 Baht.
Wie bei den meisten Neubauten in Pattaya unterscheidet sich der Zahlungsplan dieses Projekts für die ausländische Quote (Foreign Quota, FQ) und die thailändische Quote (Thai Quota, TQ) – für einen ausländischen Käufer ist das FQ-Schema maßgeblich:
| Etappe (ausländische Quote, FQ) | % des Preises | Studio, 2.678.000 Baht | 1-Zimmer, 4.017.000 Baht |
|---|---|---|---|
| Bei Reservierung | 30% | 803.400 Baht (≈ 2.044.000 ₽) | 1.205.100 Baht (≈ 3.066.000 ₽) |
| Ratenzahlung über 24 Bau-Monate, 6 Zahlungen alle 4 Monate, zinsfrei | 50% | 1.339.000 Baht, je 223.167 Baht alle 4 Monate | 2.008.500 Baht, je 334.750 Baht alle 4 Monate |
| Bei Eigentumsübertragung | 20% | 535.600 Baht | 803.400 Baht |
Hier zeigt sich eine leicht zu übersehende Nuance: Bei der ausländischen Quote (FQ) wird am Anfang mehr gezahlt als bei der thailändischen (TQ – dort fließen zur Reservierung nur 20%), dafür ist die Schlusszahlung geringer – 20% gegenüber 50% bei TQ. Für ausländische Käufer ist es sinnvoller, nicht zu versuchen, sich am thailändischen Schema zu orientieren, sondern das Budget direkt nach den FQ-Bedingungen zu planen, die für sie ohnehin die einzig zugängliche Option sind. Bei einem Budget von 3 Mio. Rubel für eine Einzimmerwohnung dieses Projekts deckt die erste Zahlung fast punktgenau – 1.205.100 Baht ≈ 3.066.000 ₽.
Love IT Wongamat ist nicht die einzige Option im Angebot von Apartwell. Hier drei Projekte aus dem aktuellen Portfolio auf unterschiedlichen Preisniveaus, um die Bandbreite zu zeigen, nicht nur einen Einzelfall:
| Projekt | Stadtteil | Bauträger | Preis ab | Fertigstellung | FQ-Schema (für Ausländer) |
|---|---|---|---|---|---|
| Love IT Wongamat Beach Condominium | Wongamat | Global Top Group | 2.678.000 Baht (Studio) | 2030 | 30% / 50% über 24 Monate / 20% |
| The Riviera California | Zentral-Pattaya | The Riviera Group | 2.807.000 Baht (Studio) | 2029 | 35% / 15% über 18 Raten / 50% |
| The Riviera Santa Monica | Jomtien | The Riviera Group | 5.516.000 Baht (1 Zimmer) | IV. Quartal 2028 | 35% / 15% über 18 Raten / 50% |

Das Zahlungsschema der beiden Riviera-Projekte ist anders aufgebaut als bei Love IT: höhere Anzahlung bei Reservierung (35% statt 30%) und eine deutlich kürzere Ratenzahlung (18 Raten statt 24 Monate mit 4-Monats-Intervallen), dafür bleibt die Schlusszahlung bei denselben 50%. Bei Santa Monica gibt es neben normalen Wohnungen auch Dreizimmereinheiten und Penthäuser in den oberen Stockwerken – das ist bereits kein Budgetsegment mehr, sondern das obere Ende der Preisspanne im Vergleich zu Love IT. Genaue Konditionen und die Verfügbarkeit freier Einheiten für jedes Projekt klären wir zum Zeitpunkt der Anfrage – die Verfügbarkeit bestimmter Etagen und Grundrisse ändert sich mit dem Verkaufsfortschritt.
Woher der Preisanstieg bis zur Fertigstellung kommt. Wir nennen hier bewusst keinen konkreten Prozentsatz des Wertzuwachses „von der Baugrube bis zur Fertigstellung“ – bei jedem konkreten Projekt ist diese Zahl unterschiedlich und hängt vom Verkaufstempo, dem Stadtteil und der allgemeinen Marktlage zum Zeitpunkt der Fertigstellung ab, und einen im Voraus fixierten Prozentsatz zu versprechen, wäre unseriös. Der Mechanismus, nach dem der Preis in der Regel steigt, ist jedoch recht transparent: Der Bauträger verkauft die ersten Einheiten günstiger, um zu Baubeginn schneller Betriebskapital zu generieren, und erhöht mit fortschreitender Fertigstellung des Gebäudes den Preis für die verbleibenden unverkauften Einheiten – teils wegen gestiegener Baumaterial- und Arbeitskosten in den vergangenen Monaten, teils weil sich eine fast fertige Wohnung leichter verkaufen lässt als eine Baugrube. Wer zu Beginn eines Projekts zu einem fixen Preis eingestiegen ist, befindet sich auf der anderen Seite dieser Dynamik: Sein Preis ändert sich nicht mehr, während der Preis für neue Käufer mit dem Baufortschritt weiter steigt.
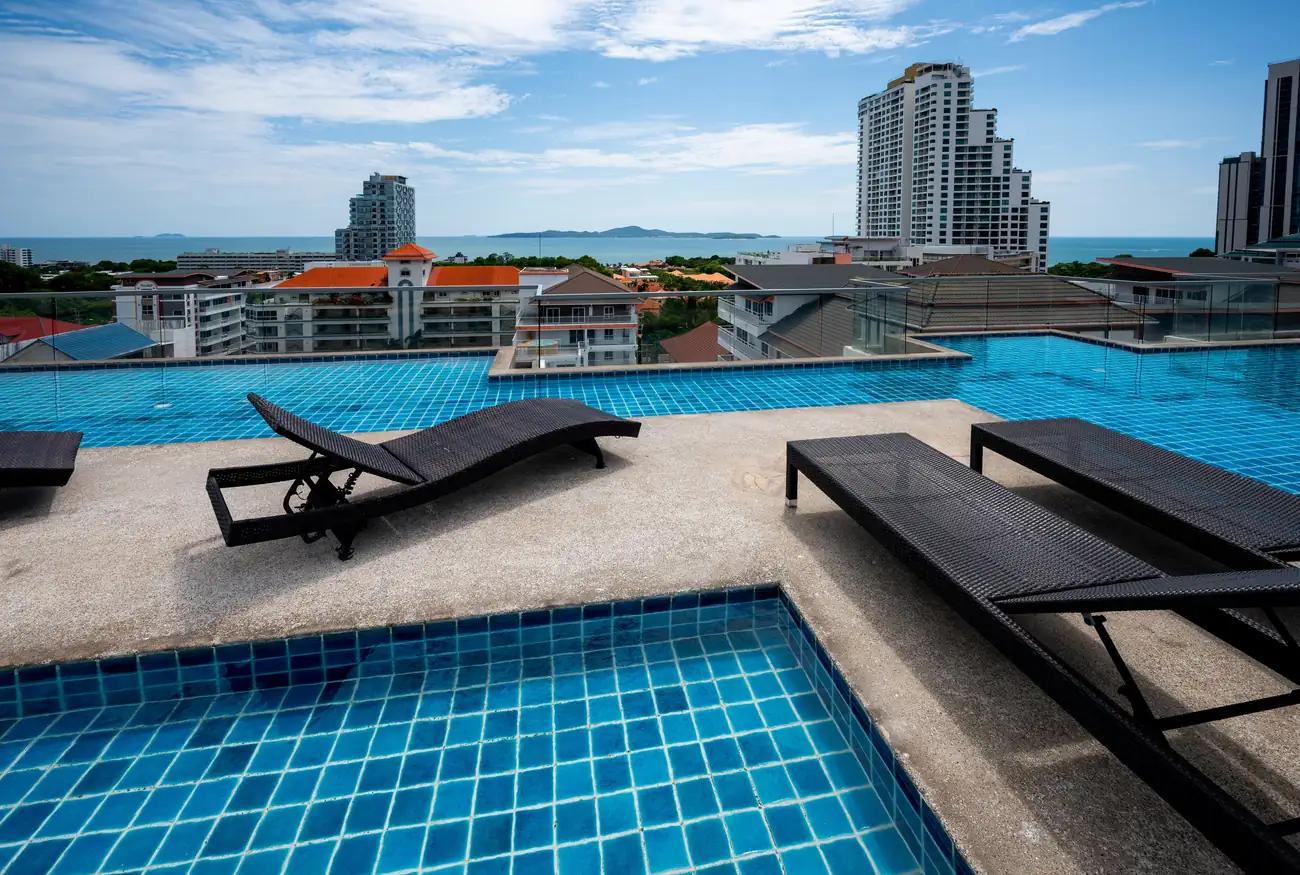
Was lohnt sich mehr: Bestandsimmobilie oder Neubau – Vergleich bei einem Budget ab 3 Mio. Rubel
Eine direkte Antwort „das eine ist immer besser als das andere“ gibt es hier nicht, und wer sie gibt, verkauft meist gerade eines der beiden. Der Unterschied liegt darin, was Sie sofort bekommen und was erst später.
| Zweitmarkt | Neubau | |
|---|---|---|
| Wann beginnen Mieteinnahmen | Sofort nach dem Kauf | Erst nach Fertigstellung (nach 18-36 Monaten) |
| Wie der Preis entsteht | Marktpreis zum Zeitpunkt des Kaufs | Wird im Vertrag fixiert, ändert sich bis zur Fertigstellung nicht |
| Belastung des Budgets | Gesamte Summe sofort (oder Hypothek zum thailändischen Zinssatz, was für Ausländer komplizierter ist) | Verteilt über die Bauzeit, zinsfrei |
| Was vor dem Kauf sichtbar ist | Reale Wohnung, reales Gebäude, reale Nachbarn | Projekt, Musterwohnung, Reputation des Bauträgers |
| Komfortables Einstiegsbudget ab 3 Mio. ₽ (≈1.180.000 Baht) | Vollständiger Preis eines Studios in Pratamnak | Erste Zahlung nach FQ-Schema für eine 1-Zimmer-Wohnung bei Love IT Wongamat |
Unsere Erfahrung in Pratamnak zeigt: Wer sofortigen Cashflow braucht – zum Beispiel, damit die Miete einen Teil der Lebenshaltungskosten in Thailand deckt –, für den eignet sich meist ein Studio oder eine Einzimmerwohnung auf dem Zweitmarkt. Wer noch nicht umziehen möchte und den Kauf als Möglichkeit betrachtet, Kapital über 2-3 Jahre zu erhalten und zu vermehren, für den passt häufig eher ein Neubau mit Ratenzahlung: Das Geld ist über die Zeit verteilt, nicht in einer einzigen Zahlung gebunden. Es gibt auch eine dritte, in der Praxis sehr häufige Variante – die Kombination: ein Studio auf dem Zweitmarkt für sofortige Einnahmen plus ein Neubau in Ratenzahlung als mittelfristige Anlage, finanziert eben aus denselben Mieterträgen.
Ein weiteres Motiv, das Leser seltener laut aussprechen, aber fast immer im Hinterkopf haben, ist die Diversifikation nach Währung und Rechtsraum. Ein Vermögenswert in Thailand, eingetragen auf eine Privatperson beim thailändischen Landdepartment, hängt nicht davon ab, was mit Rubeleinlagen oder einer konkreten Bank innerhalb eines Landes geschieht. Das hebt die eigenen Risiken des thailändischen Marktes nicht auf – Währungsrisiko, Liquiditätsrisiko beim Weiterverkauf, regulatorisches Risiko –, aber es sind Risiken anderer Art, die nicht direkt mit den Risiken einer Rubeleinlage korrelieren. Genau deshalb ist Immobilienbesitz in Pattaya für viele unserer Kunden nicht die einzige Anlage, sondern Teil eines Portfolios neben Ersparnissen in Rubel und Fremdwährung im Inland.
Immobilieninvestitionen in Thailand: landesweite Regeln
Allem oben Gesagten lag Pattaya als Stadt zugrunde, doch der Immobilienkauf durch Ausländer in Thailand unterliegt landesweiten Regeln – sie sind für Pattaya, Phuket und Bangkok gleich, und man sollte sie vor, nicht nach der Anzahlung kennen.
49%-Quote. Ein Ausländer kann ein Kondominium in Thailand zu vollem Eigentum (Freehold) besitzen – ohne jegliche Einschränkung nach Visumtyp oder Aufenthaltsdauer im Land. Es gibt nur eine Beschränkung: In einem Wohngebäude dürfen Ausländern insgesamt höchstens 49% der Gesamtfläche aller Einheiten gehören, die übrigen 51% müssen im Eigentum thailändischer Staatsbürger oder Unternehmen sein. In der Praxis bedeutet dies, dass vor der Reservierung einer konkreten Einheit die Rechtsabteilung des Kondominiums eine Bestätigung anfordert, dass die Quote noch nicht ausgeschöpft ist – und das ist der erste Schritt der Kaufkette, keine Formsache „für später“.
Wenn die Quote im Gebäude ausgeschöpft ist. Eine gängige und rechtlich saubere Alternative ist die langfristige Miete von Grundstück und Gebäude (Leasehold) für 30 Jahre mit Verlängerungsoption, die genauso offiziell beim Landdepartment eingetragen wird wie Freehold-Eigentum, nur mit einem anderen Umfang an Rechten. Manche Agenturen bieten Ausländern eine Registrierung über eine thailändische Firma an, um die 49%-Quote zu umgehen und faktisches Freehold-Eigentum an Haus oder Grundstück zu erhalten – wir bei Apartwell bieten unseren Kunden solche Schemata nicht an: Sie erfordern nominelle thailändische Aktionäre, geraten regelmäßig unter behördliche Prüfung und schaffen ein rechtliches Risiko, das in keinem Verhältnis zur Ersparnis gegenüber der alternativen Leasehold-Lösung steht.
Wie der Kauf konkret abläuft. Reservierung des Objekts mit Anzahlung → Prüfung der 49%-Quote und der rechtlichen Sauberkeit des Objekts, einschließlich der Art des Eigentumstitels (Chanote – der zuverlässigste, vollständig registrierte Titel für Land und Gebäude) → Überweisung der Kaufsumme aus dem Ausland auf ein thailändisches Bankkonto mit obligatorischer Ausstellung einer FET-Bescheinigung (Foreign Exchange Transaction) bei Überweisungen ab 50.000 US-Dollar, oder eines Tor-Tor-3-Schreibens bei kleineren Beträgen – dieses Dokument bestätigt dem Landdepartment, dass das Geld aus dem Ausland speziell für den Immobilienkauf gekommen ist; ohne dieses Dokument wird der Kauf nicht registriert → Eintragung des Eigentumsrechts beim Landdepartment am Standort des Objekts.
Steuern. Beim Kauf eines Kondominiums durch einen Ausländer setzt sich die Steuerlast aus mehreren kleineren Gebühren zusammen, die bei den allermeisten Transaktionen in Pattaya vertraglich zwischen Käufer und Verkäufer aufgeteilt oder beim Erstverkauf auf den Bauträger übertragen werden: eine Registrierungsgebühr für die Eigentumsübertragung (üblicherweise 2% des Schätzwerts), eine Stempelsteuer oder eine spezielle Geschäftssteuer (je nach Haltedauer des Verkäufers) sowie eine Einkommensteuer des Verkäufers, berechnet nach progressivem Tarif anhand des Schätzwerts und der Haltedauer. Beim Direktkauf eines Neubaus vom Bauträger sind diese Gebühren in der Regel bereits in den Vertragsbedingungen enthalten oder gesondert ausgewiesen – das sollte man vor der Unterzeichnung klären, nicht danach.
Steuern beim späteren Wiederverkauf. Wird das Objekt innerhalb der ersten 5 Besitzjahre verkauft, wird zusätzlich eine spezielle Geschäftssteuer fällig – etwa 3,3% des Transaktionspreises oder des Schätzwerts, falls dieser höher ist. Bei einer Haltedauer von über 5 Jahren gilt stattdessen eine Stempelsteuer von etwa 0,5%. Das ist der Punkt, den Investoren in Neubauten oft erst beim Wiederverkauf erfahren: Wer plant, einen Neubau zu kaufen und direkt nach Fertigstellung wieder zu verkaufen, sollte diese Steuer von vornherein in die erwartete Rendite einrechnen, nicht erst nachträglich.
Risiken bei Neubauten und Zuverlässigkeit des Bauträgers – und wie man sie ausschließt
Der Einwand, der am häufigsten kommt: „Was, wenn der Bau eingestellt wird“ oder „was, wenn sich der Bauträger als unzuverlässig herausstellt“. Beide Risiken sind real, und beide lassen sich prüfen – vor, nicht nach der Geldüberweisung.
Risiko einer verzögerten Fertigstellung. Wird durch einen Puffer von 3-6 Monaten über dem angegebenen Termin bei der Budget- und Umzugsplanung abgefedert, sowie durch die Prüfung, ob im Vertrag Vertragsstrafen des Bauträgers bei Verzug festgelegt sind – bei seriösen Unternehmen ist das Standard, keine Ausnahme auf Anfrage.
Risiko der Zuverlässigkeit des Bauträgers. Wird anhand der Historie bereits fertiggestellter Projekte geprüft – wie viele Projekte das Unternehmen abgeschlossen hat, ob Termine eingehalten wurden, ob es Bewertungen früherer Käufer gibt – sowie danach, ob der Kaufvertrag nach dem vom thailändischen Verbraucherschutzamt (Office of the Consumer Protection Board) genehmigten Standardformular abgefasst ist, nicht nach einer eigenen Vorlage des Bauträgers mit für ihn günstigeren Formulierungen. Diese Prüfung dauert fünf Minuten und nimmt einen Großteil des Risikos für die kommenden Jahre.
Risiko beim künftigen Weiterverkauf. Es ist bei Bestandsimmobilie und Neubau gleich: Die Liquidität eines Objekts beim Weiterverkauf hängt vom Stadtteil und Gebäudetyp ab. Pratamnak, Jomtien und Zentral-Pattaya sind Stadtteile mit stabiler Nachfrage bei russischsprachigen und asiatischen Käufern, was dieses Risiko im Vergleich zu weniger etablierten Lagen senkt.
Bevor wir einem Kunden ein Objekt empfehlen – Bestandsimmobilie oder Neubau –, arbeiten wir bei Apartwell dieselbe Checkliste ab: (1) Art und Sauberkeit des Eigentumstitels beim Landdepartment; (2) verbleibende 49%-Quote im Gebäude; (3) Eintragung des Bauträgers im Handelsregister und Historie seiner bisherigen Projekte; (4) Vertragsform – Standard oder eigene Fassung des Bauträgers; (5) tatsächlicher Baufortschritt vor Ort (bei Neubauten) – anhand von Fotos und, wo möglich, persönlichem Besuch, nicht nur nach Präsentation des Bauträgers; (6) tatsächliche CAM-Gebühr und deren bisherige Anpassungshistorie in diesem Gebäude; (7) bei Bestandsimmobilien – Zustand der Haustechnik und eventuelle offene Nebenkostenschulden des aktuellen Eigentümers, die sonst mit der Wohnung übergehen würden. Das ist keine Risikogarantie, aber genau der Teil der Arbeit, wegen dem es sich lohnt, den Kauf mit einer Agentur abzuwickeln statt direkt mit dem Verkäufer oder Bauträger ohne unabhängige Prüfung.
So stellen Sie eine Anfrage zur Objektauswahl bei Apartwell
Wir sind seit fünf Jahren auf dem Pattaya-Markt tätig und haben in dieser Zeit mehr als 250 Kunden beim Umzug geholfen – vielen von ihnen haben wir auch das erste Investitionsobjekt vermittelt. Wenn Sie bis hierhin gelesen haben, haben Sie sich wahrscheinlich schon eine Meinung gebildet, welche Variante – Bestandsimmobilie, Neubau oder eine Kombination – für Ihre Situation passt. Den Rest müssen Sie nicht allein bewältigen.
Stellen Sie eine Anfrage – wir wählen konkrete Objekte passend zu Ihrem Budget und Ihrem Ziel aus (sofortige Einnahmen oder Kapitalwachstum), prüfen die 49%-Quote und die rechtliche Sauberkeit, gleichen bei Neubauten den tatsächlichen Ratenzahlungsplan ab und begleiten den Kauf von der Reservierung bis zur Eigentumseintragung. Wenn das Ziel Mieteinnahmen sind, übernehmen wir nach dem Kauf das Objekt in die Verwaltung – genau wie bei unserem eigenen Portfolio in Pratamnak.
In der Anfrage reicht es, das ungefähre Budget anzugeben und was wichtiger ist – sofortige Einnahmen oder Wertsteigerung bis zu einem bestimmten Zeitpunkt: Den Rest klären wir im Gespräch, einschließlich des Zeithorizonts (ob Sie selbst zumindest zeitweise in der Wohnung wohnen möchten oder ob es sich um einen reinen Investitionskauf ohne Eigennutzung handelt). Die Antwort erfolgt in der Regel innerhalb eines Arbeitstages, und die Entscheidung für ein konkretes Objekt treffen Sie erst, nachdem Sie geprüfte Zahlen zu diesem Objekt gesehen haben – nicht nur die allgemeinen Marktrichtwerte aus diesem Artikel.
Kontaktieren Sie uns: WhatsApp/Telegram +66 95 174 7888. Apartwell ist auch auf großen internationalen Plattformen präsent – Ostrovok, Trip.com und Booking.com – so können Sie sich einige unserer Objekte und unsere Arbeitsweise mit Gästen und Mietern schon vor der Anfrage selbst ansehen.
*Renditehinweis. Alle Zahlen zu Rendite und Wertsteigerung in diesem Artikel sind durchschnittliche Marktwerte für 2026 aus offenen Branchenberichten zum Pattaya-Immobilienmarkt sowie eigene Berechnungen auf Basis bestätigter Preise und Mietsätze von Apartwell in Pratamnak. Dies ist keine Ertragsgarantie für ein konkretes Objekt: Die tatsächliche Rendite hängt von Lage, Zustand des Objekts, Saisonalität, Auslastung und sich ändernden Marktbedingungen ab. Die Entscheidung für einen Immobilienkauf als Investition sollte nach Beratung durch einen unabhängigen Finanz- und Rechtsberater getroffen werden, insbesondere wenn der Anlagebetrag für Ihr persönliches Budget erheblich ist.*
Häufig gestellte Fragen
- Was lohnt sich in Pattaya mehr – eine Bestandswohnung oder ein Neubau?
- Das hängt vom Ziel ab. Eine Bestandsimmobilie bringt sofort nach dem Kauf Mieteinnahmen – ein Studio in Pratamnak ab 1.100.000 Baht mit einer Miete ab 10.000 Baht/Monat ergibt eine Bruttorendite von rund 10-11% pro Jahr. Ein Neubau kann bis zur Fertigstellung nicht vermietet werden, dafür wird der Preis im Vertrag zum Kaufzeitpunkt fixiert und steigt nicht mit dem Baufortschritt, und eine zinsfreie Ratenzahlung über 18-36 Monate ermöglicht es, den Restbetrag anzusparen, ohne ihn der Bank zu geben. Wer sofortige Einnahmen braucht, greift meist zur Bestandsimmobilie; wer auf Wertsteigerung bis zur Fertigstellung setzt und Zeit hat, wählt eher den Neubau.
- Wie funktioniert die 0%-Ratenzahlung für Neubauten in Pattaya?
- Das typische Schema der Bauträger in Pattaya: 10-20% des Preises als Zahlung bei Vertragsunterzeichnung, 20-30% in gleichmäßigen monatlichen oder vierteljährlichen Raten über die gesamte Bauzeit (üblicherweise 18-36 Monate) und 50-70% als Schlusszahlung bei Fertigstellung und Eigentumsübertragung. Für die Ratenzahlung fallen keine Zinsen an: Eine thailändische Bank ist nicht beteiligt, die Bonität wird nicht geprüft. Der genaue Zahlungsplan ist bei jedem Projekt anders, und wir bei Apartwell gleichen ihn vor der Unterzeichnung ab.
- Kann ein Ausländer Immobilien in Thailand kaufen und was bedeutet die 49%-Quote?
- Ja, ein Ausländer kann ein Kondominium in Thailand als vollständiges Eigentum (Freehold) besitzen, ohne Einschränkungen nach Visumtyp. Die einzige Beschränkung ist die 49%-Quote: Ausländern dürfen höchstens 49% der Gesamtfläche der Einheiten in einem Gebäude gehören, die übrigen 51% müssen thailändischen Bürgern oder Unternehmen gehören. Vor dem Kauf wird immer geprüft, ob die Quote im jeweiligen Gebäude bereits ausgeschöpft ist – dies erfolgt durch eine Anfrage bei der Rechtsabteilung des Kondominiums vor der Anzahlung.
- Wie hoch ist die Mietrendite von Immobilien in Pattaya?
- Nach Marktdaten von 2026 liegt die durchschnittliche Bruttomietrendite in Pattaya bei 6-10% pro Jahr, bei einzelnen Objekten in erster Meereslinie bis zu 10%. Nach Abzug der Servicegebühr (CAM), der Provision der Verwaltungsgesellschaft und der Grundsteuer liegt die realistische Nettorendite meist bei 3-6% pro Jahr. Das sind durchschnittliche Marktwerte, keine Garantie für ein konkretes Objekt – die tatsächliche Zahl hängt von Lage, Zustand der Wohnung, Saisonalität und Auslastung ab.
- Welche Risiken bestehen beim Kauf eines Neubaus und wie senkt man sie?
- Die zwei wichtigsten Risiken sind eine verzögerte Fertigstellung und die Zuverlässigkeit des Bauträgers. Die Bauzeit verschiebt sich fast immer um 3-6 Monate gegenüber dem angegebenen Termin – das sollte man von vornherein einplanen. Die Zuverlässigkeit des Bauträgers prüft man anhand der Historie bereits fertiggestellter Projekte, vorhandener Baugenehmigungen und der Frage, ob der Kaufvertrag nach dem Standardformular des thailändischen Verbraucherschutzamts abgefasst ist, statt nach einer eigenen Vorlage des Unternehmens.
- Reicht ein Budget von 3 Mio. Rubel, um in Immobilien in Pattaya zu investieren?
- 3 Mio. Rubel entsprechen nach EZB-Kurs etwa 1.180.000 Baht – genug, um ein Studio auf dem Zweitmarkt in Pratamnak (ab 1.100.000 Baht) vollständig zu erwerben oder die Anzahlung und Zahlung bei Vertragsunterzeichnung (üblicherweise 20-25% des Preises) für einen Neubau im mittleren Segment zu leisten. Für den vollen Kaufpreis eines Neubaus reicht diese Summe nicht – der Restbetrag wird über die zinsfreie Ratenzahlung während der Bauzeit gedeckt.
- Wie läuft der Immobilienkauf in Pattaya über Apartwell ab?
- Reservierung des Objekts mit Anzahlung → Prüfung der 49%-Quote und der rechtlichen Sauberkeit (Chanote, Status des Gebäudes) → Überweisung der Summe aus dem Ausland mit Ausstellung einer FET-Bescheinigung oder eines Tor-Tor-3-Schreibens, das bestätigt, dass das Geld in Fremdwährung speziell für den Immobilienkauf gekommen ist → Eintragung des Eigentumsrechts beim Landdepartment. Apartwell begleitet jeden Schritt und übernimmt das Objekt nach dem Kauf in die Verwaltung, wenn Mieteinnahmen gewünscht sind.
Diese Informationen sind allgemeiner und informativer Natur und wurden auf Basis öffentlich zugänglicher Quellen mit Stand 14.9.2026 zusammengestellt. Sie stellen keine Rechts- oder Steuerberatung dar und ersetzen nicht die Prüfung Ihrer individuellen Situation durch einen lizenzierten thailändischen Rechtsanwalt. Thailändische Steuersätze, Schwellenwerte und gesetzliche Anforderungen können sich ändern — lassen Sie die aktuellen Bedingungen vor der Unterzeichnung eines Dokuments von einem unabhängigen Rechtsberater bestätigen.
Ähnliche Artikel

thailand-market
Der Pattaya-Kondomarkt für Ruheständler: Was ausländische Käufer 2026 wissen müssen
Ruheständler bleiben eine der beständigsten Käufergruppen im Kondomarkt von Pattaya, doch die Visaregeln für lange Aufenthalte wurden verschärft. Hier erfahren Sie, worauf ruhestandsorientierte Käufer bei Finanzierung, Versicherung und den gefragtesten Lagen an der Eastern Seaboard achten sollten.
thailand-market
Warum eine Hypotheken-Ablehnungsquote von 40-70% Thailands Kondomarkt verändert
Thailändische Banken lehnen bis zu sieben von zehn Hypothekenanträgen für günstigere Immobilien ab und würgen damit die einheimische Nachfrage ab – während ausländische Käufer weiterhin Kondos in Bangkok, Phuket und Pattaya übertragen. Was die Ablehnungskrise für alle bedeutet, die bar kaufen.
thailand-market
Thailands Immobilienmarkt 2025-2026: Eigentumsübertragungen bei Condos, Ausländerquote und Preise in Pattaya
Landesweit gingen die Übertragungen von Eigentumswohnungen 2025 zurück, während ausländische Käufer ihren Anteil hielten und die Preise in Pattaya weiter stiegen. Das bedeuten die Zahlen für alle, die jetzt in Thailands Immobilienmarkt investieren wollen.