thailand-market
Investering i fast ejendom: brugt bolig eller nybyggeri i Pattaya
14.9.2026
Lejeindtægt på andenhåndsmarkedet i Pattaya starter straks efter handlen — fra 10.000 baht om måneden for en studiebolig i Pratumnak, med et bruttoafkast på omkring 6-11% årligt. Nybyggeri giver ingen leje før byggeriet er færdigt, men til gengæld fastlåses prisen i kontrakten på købstidspunktet, og en rentefri afdragsordning over 18-36 måneder beskytter pengene mod inflation, mens byggeriet står på.
Investering i fast ejendom: brugt bolig eller nybyggeri i Pattaya
Det seneste år har spørgsmålet "hvor skal jeg investere mine penge" lydt fra læserne oftere end tidligere. Bankindskud følger ikke med inflationen, aktiemarkedet er uforudsigeligt, og fast ejendom i Thailand er fortsat et af de få aktiver, som en udlænding kan eje fuldt ud, tjene penge på i valuta og samtidig selv bo i dele af året. Vi hos Apartwell har hjulpet med boligkøb i Pattaya i fem år, og i den tid har vi ledsaget handler på snesevis af boliger — fra studieboliger på andenhåndsmarkedet til lejligheder i nybyggeri på forskellige byggestadier. I denne artikel er der ikke tale om generelle betragtninger, men konkrete tal for begge investeringsscenarier.

Kort fortalt er logikken denne: penge, der blot ligger på en konto eller et indskud, mister købekraft hver måned, når inflationen overstiger renten. Fast ejendom er en måde at fastlåse værdien af et aktiv på og samtidig enten få indtægt med det samme (brugt bolig) eller købe et aktiv til dagens pris, som vil være mere værd, når byggeriet er færdigt (nybyggeri). Lad os nu se på begge veje med reelle tal fra markedet i Pattaya.
Logikken kan ses tydeligt ved en simpel sammenligning over en periode på to år — uden reference til en konkret lejlighed, blot for at vise forskellen i, hvordan tre typer aktiver opfører sig:
| Aktiv | Hvad sker der med beløbet over 2 år | Indtægt i form af penge "her og nu" |
|---|---|---|
| Bankindskud i rubler | Nominelt vokser beløbet med indskudsrenten, men købekraften vokser (eller falder) med forskellen mellem renten og inflationen, som ofte har været negativ de seneste år | Nej, ikke før indskuddets løbetid er slut |
| Brugt lejlighed i Pattaya | Aktivets pris bevæger sig med boligmarkedet; lejeindtægt kommer ind hver måned, uafhængigt af valutakurser | Ja, fra første måned efter handlen |
| Nybyggeri på afdrag | Prisen er fastlåst i kontrakten på købsdatoen; betalingerne er fordelt over byggeperioden uden renter | Nej, ikke før huset er færdigt — men til gengæld "forsvinder" aktivets værdi ikke i inflationen, fordi prisen er fastlagt på forhånd |
Ingen af de tre muligheder er i sig selv ideel — et bankindskud har ingen risiko for tab af kapital, men heller ingen beskyttelse mod inflation; fast ejendom har det modsatte sæt af fordele og ulemper. Herefter følger detaljerne om begge scenarier på markedet i Pattaya.
Investering i fast ejendom i Pattaya
Pattaya er hverken Bangkok eller Phuket: her er adgangstærsklen lavere, andelen af russisktalende lejere og købere højere, og der findes områder som Pratumnak, som gennem de seneste år reelt er blevet en "russisk gade" — med tilsvarende høj efterspørgsel på udlejning fra deres egen diaspora. Ifølge analyser af det thailandske boligmarked for 2026 er provinsen Chonburi, som Pattaya hører under, den førende blandt alle provinser i landet, når det gælder handler med udlændinge — den tegner sig for omkring 36% af alle ejendomsoverdragelser til udenlandske købere på landsplan, selv midt i en generel afmatning af markedet på omkring 17% år-til-år. Det er både en god nyhed (efterspørgslen lever) og en nøgtern påmindelse om, at boligmarkedet er cyklisk og ikke vokser i en lige linje.
Andenhåndsmarkedet: lejeindtægt straks efter købet
Den største fordel ved andenhåndsmarkedet er tid. Du køber en lejlighed, overtager den ved overdragelsesprotokol, finder en lejer — og fra det øjeblik arbejder boligen for dig, ikke for udvikleren. Ingen byggeperiode, ingen ventetid på færdiggørelse.
Ifølge brede markedsdata for 2026 ser priserne på andenhåndsmarkedet i Pattaya sådan ud: i Wongamat-området — 90.000-180.000 baht pr. m², i Central Pattaya — 60.000-150.000 baht pr. m², på Jomtien — 55.000-130.000 baht pr. m², i Na Jomtien og Bang Saray — 45.000-90.000 baht pr. m². Det gennemsnitlige bruttoafkast fra langtidsudlejning på markedet som helhed ligger på 6-10% årligt, hos enkelte objekter i første række til havet op til 10%. Dette er markedsvejledende tal, ikke et løfte om et bestemt tal for en bestemt lejlighed.
Her er derimod noget, vi kan bekræfte med vores egne data og ikke en generel markedsvurdering: i Apartwells portefølje i Pratumnak sælges studieboliger fra 1.100.000 baht, etværelseslejligheder fra 1.800.000 baht, toværelseslejligheder fra 2.700.000 baht, og vi udlejer selv tilsvarende lejligheder på langtidskontrakt fra henholdsvis 10.000, 14.000 og 18.000 baht om måneden. Lad os se nærmere på afkastet af en studiebolig som den mest tilgængelige indgangsmulighed:
| Nøgletal | Værdi |
|---|---|
| Købspris for studiebolig i Pratumnak | fra 1.100.000 baht |
| Leje pr. måned | fra 10.000 baht |
| Bruttoindtægt pr. år | 120.000 baht |
| Minus servicegebyr (CAM), ejendomsskat, administrationsselskabets udlejningsprovision | ≈ 47.000 baht om året |
| Nettoindtægt pr. år | ≈ 73.000 baht |
| Bruttoafkast | ≈ 10,9% årligt |
| Nettoafkast (efter udgifter) | ≈ 6,6% årligt |
Dette er et beregnet, ikke garanteret afkast: det er udregnet efter metoden "bruttoindtægt minus bekræftede udgiftsposter" baseret på reelle, ikke gennemsnitlige priser fra vores egen portefølje, men den endelige figur for en konkret lejlighed afhænger af, hvor hurtigt der findes en lejer, af stand og indretning samt af, om CAM-taksten ændres i den pågældende bygning. Vigtigt er også, hvad der sker med lejerens penge med det samme: mens et nybyggeri stadig er under opførelse, giver en brugt lejlighed allerede disse 6.000 baht netto om måneden — og det er netop et tilfælde, hvor den konkrete fordel er knyttet direkte til køb via Apartwell, fordi vi selv overtager forvaltningen af boligen og løser opgaven med at finde en lejer, i stedet for at overlade det til køberen selv.
Sæson: hvornår skal man udleje langtidslejemål, og hvornår korttidslejemål
Afkastet beregnet ovenfor er et konservativt scenarie med langtidsudlejning: én kontrakt på 6-12 måneder, stabil pris uanset sæson. Pattaya har også et andet scenarie, som giver betydeligt mere i højsæsonen, men som kræver aktiv forvaltning.
Højsæsonen i Thailand er cirka fra november til marts, hvor tørt vejr med minimal nedbør tiltrækker flest turister; lavsæsonen er fra maj til oktober, i monsunperioden. Hos de boliger, vi udlejer via Booking.com, Agoda, Airbnb og Expedia gennem vores eget channel manager-system Exely, overstiger dagsprisen i højsæsonen ofte betragteligt en tilsvarende langtidsleje for samme periode, mens det i lavsæsonen omvendt ofte er mere rentabelt at have en fast langtidslejer end tomme dage mellem korte reservationer. En fornuftig strategi for en investor, der ikke bor fast i Pattaya, er ikke at vælge én udlejningsform for hele året på forhånd, men at overlade det til administrationsselskabet at skifte mellem kort- og langtidsudlejning efter sæson — det er netop, hvad Apartwells forvaltningsafdeling gør for sin portefølje i Pratumnak dagligt.
Nybyggeri i Pattaya: 0%-afdrag, og hvorfor penge på en konto taber værdi
Dette er afsnittet, som mange læsere åbnede artiklen for, så vi går direkte til mekanikken uden yderligere indledning.
Hos de fleste udviklere i Pattaya er kontrakten for andel i et nybyggeri opbygget efter samme logik, uanset det konkrete projekt:
- 10-20% af prisen — betales ved kontraktunderskrivelse (ofte delt op i reservation på 1-3% og en første udbetaling);
- 20-30% af prisen — betales i lige store rater, måneds- eller kvartalsvis gennem hele byggeperioden;
- 50-70% af prisen — den afsluttende betaling ved overtagelse, samtidig med overførsel af ejendomsretten hos Landdepartementet.
Et vigtigt detalje, der ofte overses: der beregnes ingen renter af denne afdragsordning. Den thailandske bank indgår slet ikke i ordningen — det er en direkte aftale mellem køber og udvikler, så der er hverken kreditrente, kreditvurdering eller bankgebyr. Dette adskiller afdragsordningen på et nybyggeri principielt fra et realkreditlån: du betaler ikke ekstra for at udskyde betalingen, men betaler hele beløbet i sidste ende.
Byggeperioden for et typisk projekt i Pattaya er fra 18 til 36 måneder. Et ærligt råd, det er værd at have i baghovedet ved budgetplanlægning: regn med yderligere 3-6 måneder ud over den dato, udvikleren har oplyst. Byggefrister i Thailand, ligesom stort set alle andre steder, forskydes oftere, end de overholdes på dagen — og en seriøs udvikler indfører som regel bodsbestemmelser i kontrakten for netop dette tilfælde, men det bør også tjekkes før underskrivelse, ikke efter.
Nu til det, der reelt gør det interessant at betragte et nybyggeri som en investering, og ikke blot en måde at sprede betalingen ud på. Prisen i andelskontrakten fastlåses på underskrivelsestidspunktet og ændres ikke, selv hvis markedet stiger i byggeperioden. Og de penge, du endnu ikke har betalt efter planen, ligger enten på din konto eller arbejder videre et andet sted i mellemtiden og mister købekraft svarende til inflationen — i stedet for at være "bundet" i projektet til dagens, ikke morgendagens pris. Forskellen mellem prisen på byggefasen med byggegrube og prisen ved overtagelse er netop den del af nybyggeriets afkast, som andenhåndsmarkedet i princippet ikke kan tilbyde: en færdig lejlighed kan ikke købes til "gårsdagens pris".
Dette er ikke en abstrakt model — sådan ser den ud i et konkret projekt fra Apartwells nuværende portefølje, hvis vi tager udgangspunkt i en indgangsbudget på cirka 3.000.000 rubler (ifølge Ruslands centralbanks kurs svarer det til cirka 1.180.000 baht):

Love IT Wongamat Beach Condominium — et projekt fra udvikleren Global Top Group i Wongamat, 8 etager, overtagelse i 2030. Pris fra udvikler: studiebolig (~26 m²) — 2.678.000 baht, etværelseslejlighed (~39 m²) — 4.017.000 baht, toværelseslejlighed (~52 m²) — 5.356.000 baht (103.000 baht pr. m²). Depositum ved reservation — 100.000 baht.
Som hos de fleste nybyggerier i Pattaya adskiller betalingsplanen sig for udenlandsk kvote (Foreign Quota, FQ) og thailandsk kvote (Thai Quota, TQ) — en udlænding skal som køber benytte netop FQ-ordningen:
| Trin (udenlandsk kvote, FQ) | % af prisen | Studiebolig, 2.678.000 baht | 1-værelses, 4.017.000 baht |
|---|---|---|---|
| Ved reservation | 30% | 803.400 baht (≈ 2.044.000 rubler) | 1.205.100 baht (≈ 3.066.000 rubler) |
| Afdrag over 24 måneders byggeri, 6 betalinger hver 4. måned, uden renter | 50% | 1.339.000 baht, à 223.167 baht hver 4. måned | 2.008.500 baht, à 334.750 baht hver 4. måned |
| Ved overdragelse af ejendomsret | 20% | 535.600 baht | 803.400 baht |
Her er der en nuance, som let overses: ved den udenlandske kvote (FQ) betales der mere ved indgang end ved den thailandske (TQ — der udgør reservationsbetalingen kun 20%), men til gengæld er slutbetalingen mindre — 20% mod 50% ved TQ. For en udenlandsk køber er det ikke fordelagtigt at forsøge at tilpasse sig den thailandske ordning, men i stedet planlægge budgettet direkte efter FQ-vilkårene, som er de eneste tilgængelige for udlændinge. Med et budget på 3 mio. rubler til en etværelseslejlighed i dette projekt dækkes den første betaling næsten præcist — 1.205.100 baht ≈ 3.066.000 rubler.
Love IT Wongamat er ikke den eneste mulighed, Apartwell arbejder med. Her er tre projekter fra den nuværende portefølje på forskellige prisniveauer, for at vise et spænd og ikke blot ét eksempel:
| Projekt | Område | Udvikler | Pris fra | Overtagelse | FQ-ordning (for udlændinge) |
|---|---|---|---|---|---|
| Love IT Wongamat Beach Condominium | Wongamat | Global Top Group | 2.678.000 baht (studiebolig) | 2030 | 30% / 50% over 24 mdr. / 20% |
| The Riviera California | Central Pattaya | The Riviera Group | 2.807.000 baht (studiebolig) | 2029 | 35% / 15% over 18 betalinger / 50% |
| The Riviera Santa Monica | Jomtien | The Riviera Group | 5.516.000 baht (1-værelses) | 4. kvartal 2028 | 35% / 15% over 18 betalinger / 50% |

Ordningen i de to Riviera-projekter er anderledes end hos Love IT: højere betaling ved reservation (35% mod 30%) og en markant kortere afdragsperiode (18 betalinger i stedet for 24 måneder med 4-måneders intervaller), men slutbetalingen er den samme — 50%. Hos Santa Monica findes der ud over lejligheder også treværelses enheder og penthouselejligheder på de øverste etager — det er ikke længere budgetsegmentet, men den øvre grænse af spektret sammenlignet med Love IT. De nøjagtige vilkår og tilgængeligheden af ledige enheder for hvert projekt afklarer vi ved henvendelse — tilgængeligheden af konkrete etager og planløsninger ændrer sig løbende under salgsprocessen.
Hvor prisstigningen frem mod overtagelsen kommer fra. Vi angiver bevidst ikke her en konkret procentsats for prisstigning "fra byggegrube til overtagelse" — for hvert konkret projekt er dette tal individuelt og afhænger af salgstempo, område og den generelle markedssituation ved overtagelsen, og det ville være useriøst at love en fast procent på forhånd. Men mekanismen, hvorved prisen som regel stiger, er ret gennemsigtig: udvikleren sælger de første enheder billigere for hurtigt at skaffe driftskapital til byggestarten, og efterhånden som huset bliver færdigt og overtagelsen nærmer sig, hæver udvikleren prisen på de resterende usolgte enheder — dels på grund af stigende priser på byggematerialer og arbejdskraft i den forløbne periode, dels fordi en næsten færdig lejlighed er lettere at sælge end en byggegrube. Den, der er kommet ind i projektet ved starten til en fast pris, står i den modsatte ende af denne udvikling: hans pris ændres ikke, mens prisen for nye købere fortsætter med at stige i takt med byggeriets færdiggørelse.
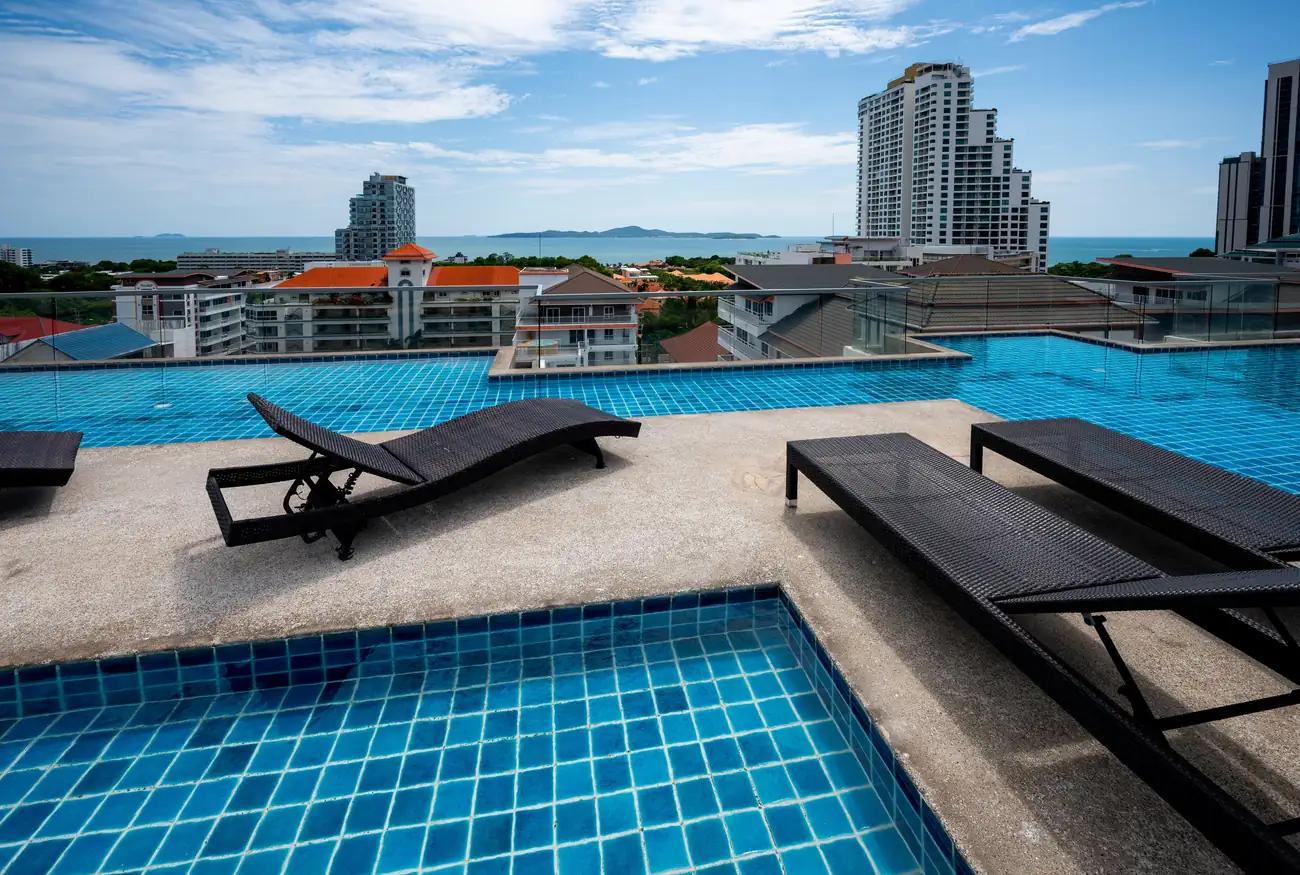
Hvad betaler sig bedst: brugt bolig eller nybyggeri — sammenligning ved et budget fra 3 mio. rubler
Der findes ikke noget entydigt svar på, at det ene altid er bedre end det andet, og enhver, der giver det svar, sælger som regel én bestemt løsning. Forskellen ligger i, hvad du får med det samme, og hvad du først får senere.
| Andenhåndsmarkedet | Nybyggeri | |
|---|---|---|
| Hvornår kommer lejeindtægten | Straks efter handlen | Først efter overtagelse (om 18-36 mdr.) |
| Hvordan fastsættes prisen | Markedspris på handelsdatoen | Fastlåses i kontrakten, ændres ikke før overtagelse |
| Belastning af budgettet | Hele beløbet på én gang (eller lån til thailandsk rente, hvilket er sværere for udlændinge) | Fordelt over byggeperioden, uden renter |
| Hvad kan man se før købet | Den faktiske lejlighed, det faktiske hus, de faktiske naboer | Projektet, showroom, udviklerens omdømme |
| Overkommeligt indgangsbudget fra 3 mio. rubler (≈1.180.000 baht) | Fuld pris for studiebolig i Pratumnak | Første betaling efter FQ-ordning for 1-værelses hos Love IT Wongamat |
Vores erfaring i Pratumnak viser følgende mønster: for dem, der har brug for pengestrøm her og nu — for eksempel for at lejeindtægten kan dække en del af leveomkostningerne i Thailand — passer normalt en studiebolig eller etværelseslejlighed på andenhåndsmarkedet bedst. For dem, der ikke planlægger at flytte lige nu og betragter købet som en måde at bevare og øge kapitalen over 2-3 år, passer et nybyggeri med afdrag bedre: pengene er fordelt over tid i stedet for at være bundet i én betaling. Der findes også en tredje mulighed, som i praksis er den hyppigste: en kombination — en studiebolig på andenhåndsmarkedet til indtægt her og nu plus et nybyggeri på afdrag som en mellemlang investering, betalt netop via samme lejeindtægt.
Et andet motiv, som læserne sjældnere udtrykker højt, men næsten altid har i baghovedet, er diversificering i valuta og jurisdiktion. Et aktiv i Thailand, registreret på en fysisk person hos det thailandske Landdepartement, er uafhængigt af, hvad der sker med rubelindskud eller en bestemt bank i ét bestemt land. Dette fjerner ikke de risici, som er specifikke for det thailandske marked — valutarisiko, likviditetsrisiko ved videresalg, reguleringsrisiko — men det er risici af en anden type, og vigtigst af alt, de er ikke direkte korrelerede med risici ved et rubelindskud. Netop derfor er fast ejendom i Pattaya for mange af vores kunder ikke den eneste investering, men en del af en portefølje sammen med rubel- og valutaopsparinger i hjemlandet.
Investering i fast ejendom i Thailand: landsdækkende regler
Alt det ovenstående har omhandlet Pattaya som by, men køb af fast ejendom for udlændinge i Thailand er reguleret af landsdækkende regler — de er de samme uanset om det er Pattaya, Phuket eller Bangkok, og de er værd at kende, før man betaler depositum, ikke bagefter.
49%-kvoten. En udlænding kan eje en kondominium i Thailand fuldt ud (freehold) — uden nogen begrænsninger med hensyn til visumtype eller opholdsvarighed i landet. Der er kun én begrænsning: i én bygning kan udlændinge samlet eje maksimalt 49% af det samlede areal af alle enheder, de resterende 51% skal ejes af thailandske statsborgere eller juridiske personer. I praksis betyder det, at bygningens juridiske afdeling forud for reservation af en konkret enhed skal bekræfte, at kvoten endnu ikke er opbrugt — og dette er det første skridt i købsprocessen, ikke en formalitet, der kan tages senere.
Hvis kvoten i bygningen er opbrugt. Det standardiserede og juridisk gyldige alternativ er en langtidsleasing af jord og bygning (leasehold) på 30 år med mulighed for forlængelse, som registreres hos Landdepartementet lige så officielt som freehold-ejerskab, blot med et andet omfang af rettigheder. Nogle bureauer tilbyder udlændinge at oprette et thailandsk selskab som en måde at omgå 49%-kvoten på og opnå reelt freehold-ejerskab over hus eller jord — vi hos Apartwell tilbyder ikke sådanne ordninger til vores kunder: de kræver nominelle thailandske aktionærer, bliver ofte underlagt kontrol og skaber en juridisk risiko, som ikke står mål med den besparelse, man opnår i forhold til den alternative leasehold-løsning.
Sådan foregår handlen rent praktisk. Reservation af objektet med depositum → kontrol af 49%-kvoten og objektets juridiske renlighed, herunder skødetype (Chanote — den mest pålidelige, fuldt registrerede titel til jord og bygning) → overførsel af købesummen fra udlandet til en thailandsk bank med obligatorisk udstedelse af FET-erklæring (Foreign Exchange Transaction) ved overførsler over 50.000 amerikanske dollars, eller Tor Tor 3-brev ved mindre beløb — dette dokument bekræfter over for Landdepartementet, at pengene er kommet fra udlandet netop til køb af fast ejendom, uden det registreres handlen ikke → registrering af ejendomsretten hos Landdepartementet på det sted, hvor ejendommen er beliggende.
Skatter. Ved en udlændings køb af en kondominium består skattebyrden af flere mindre gebyrer, som i langt de fleste handler i Pattaya efter aftale deles mellem køber og sælger eller lægges over på udvikleren ved førstegangssalg: registreringsgebyr for overdragelse af ejendomsret (som regel 2% af den vurderede værdi), stempelafgift eller særlig erhvervsskat (afhængigt af sælgers ejertid) og indkomstskat for sælgeren, beregnet efter en progressiv skala ud fra vurderet værdi og ejertid. Ved køb af nybyggeri direkte fra udvikleren er disse gebyrer som regel allerede indregnet i kontraktvilkårene eller angivet som en separat post — det er værd at afklare før underskrivelse, ikke bagefter.
Skatter ved efterfølgende videresalg. Sælges ejendommen inden for de første 5 ejerår, opkræves der desuden en særlig erhvervsskat — omkring 3,3% af handelsprisen eller den vurderede værdi, hvis den er højere. Ved ejerskab i over 5 år anvendes i stedet en stempelafgift — omkring 0,5%. Dette er et punkt, som investorer i nybyggeri ofte først opdager ved videresalget: hvis planen er at gå ind i et nybyggeri og sælge det straks efter overtagelsen, er det fornuftigt at indregne denne skat i det forventede afkast på forhånd.
Risici ved nybyggeri og udviklerens pålidelighed — og hvordan de håndteres
Den indvending, som lyder oftest, er: "hvad hvis byggeriet bliver stoppet" eller "hvad hvis udvikleren viser sig at være upålidelig". Begge risici er reelle, og begge kan undersøges på forhånd, ikke efter at pengene er overført.
Risiko for forsinket overtagelse. Håndteres ved at indregne en margin på 3-6 måneder ud over den oplyste dato ved planlægning af budget og flytning, samt ved at kontrollere, om kontrakten indeholder bodsbestemmelser for udviklerens forsinkelse — hos seriøse virksomheder er dette standard praksis, ikke en undtagelse efter anmodning.
Risiko vedrørende udviklerens pålidelighed. Kontrolleres ud fra historikken for allerede afsluttede projekter — hvor mange projekter virksomheden har gennemført, om den har overholdt tidsfristerne, om der findes anmeldelser fra tidligere købere — samt om købsaftalen er udformet efter standardformularen godkendt af Thailands forbrugerbeskyttelsesbestyrelse (Office of the Consumer Protection Board), og ikke efter udviklerens egen skabelon med mere lempelige formuleringer for virksomheden selv. Dette er et punkt, som kun tager fem minutter at kontrollere, men som fjerner en stor del af risikoen i årevis fremover.
Risiko ved fremtidigt videresalg. Den er den samme for både brugt bolig og nybyggeri: likviditeten ved videresalg afhænger af område og bygningstype. Pratumnak, Jomtien og Central Pattaya er områder med stabil efterspørgsel blandt russisktalende og asiatiske købere, hvilket reducerer denne risiko sammenlignet med mindre kendte lokationer.
I praksis gennemgår vi hos Apartwell, før vi anbefaler en kunde et objekt — uanset om det er en brugt bolig eller nybyggeri — den samme tjekliste: (1) skødetype og dets renhed i Landdepartementet; (2) resterende plads i 49%-kvoten for bygningen; (3) om udviklerens juridiske enhed findes i registret, og dens historik med tidligere projekter; (4) kontraktens form — standard eller udviklerens egen udgave; (5) den faktiske byggetilstand på objektet (for nybyggeri) — ud fra fotos og, hvor det er muligt, ved personligt besøg, ikke kun ud fra udviklerens præsentation; (6) den faktiske CAM-takst og historikken for dens revidering i den pågældende bygning; (7) for brugte boliger — teknisk installationsstand og eventuel ubetalt gæld på fællesudgifter hos den nuværende ejer, som ellers overgår sammen med lejligheden. Dette garanterer ikke fravær af risiko, men er netop den del af arbejdet, det er værd at gennemgå med et bureau, snarere end direkte med sælgeren eller udvikleren uden uafhængig kontrol.
Sådan udfylder du en anmodning om boligudvælgelse hos Apartwell
Vi har været på markedet i Pattaya i fem år og har i den tid hjulpet mere end 250 kunder med at flytte — mange af dem har vi også hjulpet med at finde deres første investeringsbolig. Hvis du er nået hertil i teksten, har du sandsynligvis allerede en fornemmelse af, hvilken løsning — brugt bolig, nybyggeri eller en kombination — der passer bedst til din situation. Herfra behøver du ikke finde ud af det alene.
Send en anmodning — så finder vi konkrete boliger, der matcher dit budget og mål (indtægt her og nu eller kapitalvækst), kontrollerer 49%-kvoten og den juridiske renhed, gennemgår den faktiske afdragsplan, hvis det drejer sig om nybyggeri, og følger handlen fra reservation til registrering af ejendomsretten. Hvis målet er lejeindtægt, overtager vi selv forvaltningen af boligen efter købet, ligesom vi gør for vores egen portefølje i Pratumnak.
Det er nok at angive et omtrentligt budget i anmodningen samt hvad der betyder mest — indtægt her og nu eller kapitalvækst inden en bestemt frist: resten afklarer vi i samtalen, herunder tidshorisonten (om du selv skal bo i lejligheden en del af året, eller om det er et rent investeringskøb uden personligt ophold). Svaret kommer normalt i løbet af en arbejdsdag, og du træffer selv beslutningen om et konkret objekt, efter du har set gennemgåede tal for netop det objekt, ikke blot de generelle markedstal, der er nævnt i denne artikel.
Kontakt os: WhatsApp/Telegram +66 95 174 7888. Apartwell er også til stede på store internationale platforme — Ostrovok, Trip.com og Booking.com — så du kan se en del af vores boliger og vores måde at arbejde med gæster og lejere på med egne øjne, allerede før du sender en anmodning.
*Ansvarsfraskrivelse vedrørende afkast. Alle tal for afkast og værdistigning i denne artikel er gennemsnitlige markedstal for 2026 baseret på åbne brancheanalyser af boligmarkedet i Pattaya samt egne bekræftede priser og lejesatser fra Apartwell i Pratumnak. Dette er ikke en garanti for indtægt fra et konkret objekt: det præcise afkast afhænger af beliggenhed, boligens stand, sæson, belægning og ændrede markedsforhold. Det anbefales at træffe beslutning om boliginvestering efter rådgivning hos en uafhængig finansiel og juridisk rådgiver, især hvis investeringsbeløbet er væsentligt for din personlige økonomi.*
Ofte stillede spørgsmål
- Hvad betaler sig bedst i Pattaya — at købe en brugt lejlighed eller en i et nybyggeri?
- Det afhænger af målet. En brugt bolig giver lejeindtægt straks efter handlen — en studiebolig i Pratumnak fra 1.100.000 baht med leje fra 10.000 baht/md. giver et bruttoafkast på omkring 10-11% årligt. Et nybyggeri kan ikke udlejes, før huset er færdigt, men til gengæld fastlåses prisen i kontrakten ved købet og stiger ikke i takt med byggeriet, og en rentefri afdragsordning over 18-36 måneder gør det muligt at spare op til restbeløbet uden at betale renter til en bank. Dem, der har brug for indtægt her og nu, vælger typisk brugt bolig; dem, der satser på værdistigning ved overtagelse og har tid, vælger typisk nybyggeri.
- Hvordan fungerer 0%-afdrag på nybyggeri i Pattaya?
- Den typiske ordning hos udviklere i Pattaya er: 10-20% af prisen betales ved kontraktunderskrivelse, 20-30% i lige store rater måneds- eller kvartalsvis gennem hele byggeperioden (normalt 18-36 måneder), og 50-70% som slutbetaling ved overtagelse og overførsel af ejendomsretten. Der beregnes ingen renter af afdragsordningen: den thailandske bank er ikke involveret, og der udføres ingen kreditvurdering. Den nøjagtige betalingsplan er individuel for hvert projekt, og vi hos Apartwell gennemgår den, før kontrakten underskrives.
- Kan en udlænding købe fast ejendom i Thailand, og hvad er 49%-kvoten?
- Ja, en udlænding kan eje en kondominium i Thailand fuldt ud (freehold) uden begrænsninger med hensyn til visumtype. Den eneste begrænsning er 49%-kvoten: udlændinge kan samlet eje maksimalt 49% af det samlede areal af enheder i én bygning, mens de resterende 51% skal ejes af thailandske statsborgere eller selskaber. Før købet kontrolleres det altid, om kvoten i den konkrete bygning er opbrugt — dette gøres ved henvendelse til kondominiets juridiske afdeling, før depositummet betales.
- Hvilket afkast kan man få fra udlejning af fast ejendom i Pattaya?
- Ifølge markedsdata for 2026 ligger det gennemsnitlige bruttoafkast fra udlejning i Pattaya på 6-10% årligt, og hos enkelte objekter i første række til havet op til 10%. Efter fradrag af servicegebyr (CAM), administrationsselskabets provision og ejendomsskat ligger det realistiske nettoafkast typisk på 3-6% årligt. Dette er gennemsnitlige markedstal, ikke en garanti for indtægt fra et konkret objekt — det endelige tal afhænger af område, lejlighedens stand, sæson og belægning.
- Hvilke risici er der ved køb af nybyggeri, og hvordan reduceres de?
- De to vigtigste risici er forsinket overtagelse og udviklerens pålidelighed. Byggeperioden overskrider næsten altid den oplyste dato med 3-6 måneder, hvilket bør indregnes på forhånd. Udviklerens pålidelighed kontrolleres ud fra historikken for tidligere færdiggjorte projekter, om de nødvendige byggetilladelser foreligger, og om købsaftalen er registreret efter standardformularen fra Thailands forbrugerbeskyttelsesbestyrelse, og ikke efter virksomhedens egen skabelon.
- Er et budget på 3 mio. rubler nok til at begynde at investere i fast ejendom i Pattaya?
- 3 mio. rubler svarer til omkring 1.180.000 baht ifølge Ruslands centralbanks kurs, hvilket er nok til at købe en studiebolig fuldt ud på andenhåndsmarkedet i Pratumnak (fra 1.100.000 baht) eller til at betale den første udbetaling og indgangsbetalingen (normalt 20-25% af prisen) for et nybyggeri i mellemsegmentet. Beløbet dækker ikke den fulde pris for et nybyggeri — resten dækkes af en rentefri afdragsordning over byggeperioden.
- Hvordan foregår køb af fast ejendom i Pattaya via Apartwell?
- Reservation af objektet med depositum → kontrol af 49%-kvoten og juridisk renhed (Chanote-skøde, bygningens status) → overførsel af beløbet fra udlandet med udstedelse af FET-erklæring eller Tor Tor 3-brev, der bekræfter, at pengene er kommet i valuta specifikt til køb af fast ejendom → registrering af ejendomsretten hos Landdepartementet. Apartwell følger hvert trin og overtager forvaltningen af boligen efter handlen, hvis der ønskes lejeindtægt.
Disse oplysninger er generelle og vejledende og er udarbejdet ud fra offentligt tilgængelige kilder pr. 14.9.2026. Der er ikke tale om juridisk eller skattemæssig rådgivning, og oplysningerne erstatter ikke en gennemgang af din specifikke situation foretaget af en autoriseret thailandsk advokat. Thailandske skattesatser, beløbsgrænser og lovkrav kan ændre sig — bekræft de aktuelle forhold hos en uafhængig juridisk rådgiver, før du underskriver noget dokument.
Relaterede artikler

thailand-market
Pattayas Condomarked for Pensionister: Hvad Udenlandske Købere Bør Vide i 2026
Pensionister udgør fortsat en af de mest stabile købergrupper på Pattayas condomarked, men visumreglerne bag deres lange ophold er blevet strammet. Her er, hvad en pensionist-fokuseret køber bør vide om finansiering, forsikring, og hvor efterspørgslen er koncentreret langs Eastern Seaboard.
thailand-market
Hvorfor en Afvisningsrate på 40-70% for Realkreditlån Ændrer Thailands Lejlighedsmarked
Thailandske banker afviser op til syv ud af ti ansøgninger om realkreditlån til billigere boliger, hvilket kvæler den indenlandske efterspørgsel, selv mens udenlandske købere fortsat overtager lejligheder i Bangkok, Phuket og Pattaya. Her er, hvad afvisningskrisen betyder for alle, der køber kontant.
thailand-market
Thailands boligmarked 2025-2026: Condo-overdragelser, udenlandsk kvote og priser i Pattaya
Landsdækkende condo-overdragelser faldt gennem 2025, mens udenlandske købere fastholdt deres andel, og priserne i Pattaya fortsatte med at stige. Her er, hvad tallene betyder for alle, der overvejer at investere i Thailands boligmarked nu.